Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Gravitace ziskového trendu je velmi vysoká

    Gravitace ziskového trendu je velmi vysoká

    05.04.2023 19:05

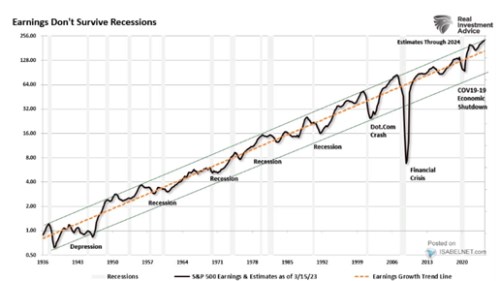
    Real Investment Advice v jedné své poslední analýze tvrdí, že „zisky nepřežívají recesi“. Přesněji bychom ale řekli, že zisky mají během recesí silnou tendenci klesat pod trend dlouhodobého růstu. A to asi není žádné překvapení. RIA na tuto historickou zkušenost evidentně upozorňuje v souvislosti se současnými úvahami o různých tvrdostech přistání amerického hospodářství. To vše by ale vlastně nemělo být tak důležité.

    Jeden obrázek řekne více než mnoho slov, a ten dnešní demonstrující výše uvedené hovoří konkrétně následovnou řečí:
    6
    Zdroj: Twitter

    Před časem jsem tu ukazoval podobný graf s dlouhodobým vývojem ziskovosti obchodovaných firem od Deutsche Bank. Ten vedle trendu ukazoval i tempo dlouhodobého růstu, které vycházelo na 6 %. RIA toto číslo nepřidává, mě z grafu zhruba vychází, že by se tu trendový růst pohyboval mezi 6 – 7 %. A obrázek ukazuje, že zisky sice dokážou po řadu let trend tím či oním směrem opustit, ale pak se k němu vzorně zas a znovu vracejí.

    Pokud by zisky i dál dlouhodobě rostly o řekněme 6 % ročně, výrazně by to ulehčilo úvahy o hodnotě akcií. Modelová úvaha by pak mohla vypadat třeba následovně: Pokud by zisky rostly v průměru o 6 % ročně a neměl se měnit jejich poměr na příjmech, ekonomika bude také růst o 6 % ročně (nominální produkt). Bezrizikové sazby by pak rovnovážně byly také na 6 %. S rizikovou prémií trhu na 5,5 % a výplatním poměrem 40 % (poměrem dividend a zisků) by pak bylo férové PE amerického trhu na 7,27.

    Výše uvedené není pokusem o utramedvědí argument. Je to „jen“ jeden z pomyslných rovnovážných stavů, kdy zisky rostou stejně rychle jako ekonomika a výnosy dluhopisů se rovnají tomuto nominálnímu tempu růstu. Hlavně tím ale ukazuji, že (i) i kdybychom věděli, že zisky porostou dlouhodobě o 6 % ročně, stále při nějakých pokusech o valuaci musíme pracovat s řadou dalších předpokladů a odhadů, na které výstupy reagují velmi citlivě. Jinak řečeno, úvaha se zjednodušuje, ale stále je to jen sled volných předpokladů a jejich důsledků. A také je z uvedeného samozřejmě zřejmé, že (ii) současné valuace (PE kolem 17) počítají s úplně jinými poměry uvedených proměnných. K tomu (iii) jsou výsledky velmi citlivé na velmi malé změny vstupních proměnných.

    Pokud bychom třeba nechali 6 % dlouhodobý růst zisků, museli bychom pro PE na současných hodnotách počítat například ne s 6 % výnosy dlouhodobých dluhopisů, ale s cca 2,8 % výnosy (nebo nižšími rizikovými prémiemi a vyšším výplatním poměrem). Takový poměr „růst zisků/výnosy dluhopisů“ by pak byl udržitelný v celkově přívětivém prostředí – nízká inflace, růst podílu zisků na nominálním produktu... Takové prostředí tu skutečně bylo (nejde o finance fiction). Bude?


    Čtěte více:

    Jsou Spojené státy drahé a zbytek akciových trhů ve světě levný?
    17.03.2023 17:25
    Ke všem úvahám o tom, že si akcie mimo americké trhy (ne)povedou lépe ...
    Jak vidí další vývoj na akciových trzích „váhající medvěd“?
    03.04.2023 16:12
    Ani obvyklé chování akciového trhu během roku není v současnosti důvod...
    Jsou evropské akcie atraktivnější než ty americké?
    04.04.2023 12:58
    Pokud se evropská ekonomika nedostane do recese a její bankovní systém...
    Kam za vyššími dividendovými výnosy? A co je jejich příčinou?
    03.04.2023 17:44
    V roce 1998 se dividendové výnosy v USA, na dalších vyspělých trzích a...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data