V Chile prý vláda vyzývá muže, aby v létě nechali doma kravaty. Prý se tím ušetří za energie – náklady na klimatizaci. Zní to více než rozumně už proto, že kravata je taková divná věc. Neznám nikoho, kdy by ji nosil rád, z hlediska praktičnosti je její přínos záporný, z estetického hlediska tomu je podobně. Přesto přežívá a důvodem je v ekonomii tak známé selhání koordinace (tj. jedno z dalších eko-kurvítek). Podobné selhání koordinace funguje u různých ekonomických předpovědí. I když je provedeme skutečně pečlivě, stále platí, že není nic staršího, než včerejší projekce. Po roce 2008 to platí dvojnásob. Přesto úzus velí, že projekce se musí dělat a kravaty nosit. Příští rok tak téměř jistě budeme dále nosit kravaty a dělat projekce. Ostatní je méně jisté.
Pozorného čtenáře při minulém porovnávání vývoje globálních akcií s cenou mědi jistě napadlo, že globální akcie jsou jen sumou trhů lokálních. A pokud na ně vývoj cen mědi nesedí, mohli bychom se podívat na ony trhy lokální. Vskutku, objeví se zajímavý obrázek. Zatímco na čínský trh cena mědi překvapivě skoro vůbec nesedí (druhý graf; Čína je zejména kvůli elektrifikaci významným odběratelem mědi), USA i Německo na ní sedí (první graf). A to tak, že po srpnovém probuzení se nejdříve měď (červeně) vydala poměrně optimistickou americkou cestou, poté, ale svůj postoj přehodnotila a zamířila německým směrem. Oboje poměrně přesně.
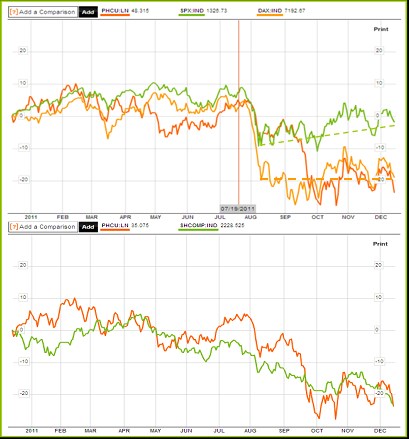
Rozdíl mezi americkým trhem a německým trhem a posuny mědi mezi nimi jsou pro současnou situaci a výhled poměrně výstižné. Americké akcie jsou zhruba tam, kde byly na počátku letošního roku, německé o 20 % níže. Americké akcie se postupně prokousávají nahoru, ty německé se spíše opakovaně vrací k prvnímu prázdninovému dnu. PE u S&P 500 je asi 13, u DAXu je to cca 10, tedy valuační diskont dosahující necelých 25 %. A investoři, podobně jako cena mědi, mění frekventovaně svůj názor na to, kterou cestou se nadále ubírat.
Nejoptimističtější scénář v Evropě by asi nějak připomínal události ve finančním sektoru v USA v roce 2009. Pomoc od státu (a tehdy Fedu, dnes ECB), hraní si s účetnictvím, vlna optimismu na trzích vyvolaná QE a přicházející v čas na to, aby banky navýšily kapitál, vše do sebe zapadající až s neuvěřitelným štěstím. Ve světě sebenaplňujících se proroctví je tak teoreticky možno překonat i vrchní vrstvu evropských problémů.
Evropské akcie by se pak vydaly nahoru, komodity a americké trhy by možná předvedly slušnou rally. Tedy pokud se USA vyhnou recesi, Čína tvrdému přistání a alespoň matně se bude rýsovat i posun u jádra evropských problémů. Jím je vyčerpání možností dosavadního modelu „Německo vyrábí a půjčuje, periferie spotřebovává a půjčuje si“, nutný je přechod na model opačný. Zatím jsou obě strany (svými činy) proti – Němci nechtějí více spotřebovávat a na jihu se stávkuje.
Vše horší než nastíněný optimismus již bylo zde i jinde detailně popsáno. Domnívám se ale, že v současném prostředí si investor musí v první řadě vyjasnit, zda se při současné volatilitě bude vůbec o něco pokoušet. Špatné načasování nákupu je nyní mnohem bolestivější, než kdy jindy a zároveň ještě jednodušší na provedení.
Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše, mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.