Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Krugman: Reálná hrozba recese, pomoci musí vláda i Fed, snížení ratingu je nekompetentní

    Krugman: Reálná hrozba recese, pomoci musí vláda i Fed, snížení ratingu je nekompetentní

    09.08.2011 7:59
    Autor: Redakce, Patria.cz

    Paul Krugman se na stránkách NYTimes a na svém blogu věnuje snížení ratingu USA, jejich ekonomice a zadlužení a zhoršení situace v ekonomice globální.

    Nekompetentní snížení ratingu

    S&P tedy snížila rating Spojeným státům. Je to zvláštní situace. Na jedné straně je pravda, že šílená pravice udělala z USA nedůvěryhodný národ. Pokud by nebylo republikánů, kteří odmítají zvýšení daní, neměli bychom problémy s dosažením dohody, která by zajistila dlouhodobou solvenci. Na druhou stranu je těžké si představit někoho méně kompetentního pro posuzování Spojených států, než jsou ratingové agentury. A aby to bylo dokonalé, ukázalo se, že S&P udělala chybu ve výši 2 bilionů dolarů a po intenzivní diskusi o této chybě stejně provedla snížení ratingu.

    Vše, co jsem slyšel o požadavcích S&P , naznačuje, že agentury o fiskální situaci USA hovoří nesmysly. Snížení ratingu podle ní záleží na tom, nakolik bude v následujících deseti letech redukován deficit. Jejich 4 biliony dolarů jsou podle všeho nějakým magickým číslem. Solvence Spojených států ale skoro vůbec nezávisí na tom, co se stane v krátkém či dlouhém období. Nějaký další bilion dluhu pouze marginálně zvýší úrokové náklady v poměru k HDP. Důležitý je dlouhodobý výhled, který závisí hlavně na nákladech zdravotního systému. S&P si ale jen vymýšlí, na což po svém debaklu při ratingu hypotéčních instrumentů nemá právo, uzavírá Paul Krugman své myšlenky týkající se snížení ratingu USA a přidává ještě své dluhové počty:

    Namísto dluhové hysterie se podívejme na skutečná čísla. Ta ukazují, že velikost deficitů v následujících dvou letech nemá z hlediska fiskální situace velký význam. A dokonce to platí i o následujících deseti letech.

    Pro udržitelnost dluhu jsou důležité reálné sazby, protože se musí zamezit růstu reálného, ne nominálního dluhu. Dluh navršený během druhé světové války nebyl nikdy splacen, jen klesla jeho reálná hodnota až na zanedbatelnou úroveň. Nyní dosahují reálné výnosy třicetiletých amerických dluhopisů 1,25 %, což znamená, že každý další bilión dolarů dalšího dluhu zvýší reálné úrokové náklady o 12,5 miliard dolarů ročně. CBO odhaduje, že potenciální reálný HDP dosahuje v dolarech roku 2011 asi 19 bilionů dolarů. Dodatečný bilión dolarů dluhu tak přidá přibližně 0,07 % HDP k budoucím nákladům dluhové služby.


    Reálná hrozba recese, vláda a Fed musí zabrat

    Pokles akcií a výnosů vládních dluhopisů, který přinesl minulý týden, potvrzuje, že ekonomika se nezotavuje a že Washington se obává nesprávných věcí. Hrozba další recese se stává velmi reálnou a je evidentní, že USA nikdy nebyly na cestě k oživení. Po dva roky ale zástupci Fedu, mezinárodních organizací a Obamovy vlády trvali na tom, že ekonomická situace se zlepšuje. Každý problém se připisoval přechodným faktorům: Za to může Řecko! Za to může tsunami! A politika se odklonila od řešení problému s nezaměstnaností k údajně urgentnímu problému snižování deficitu.

    Recese oficiálně skončila před dvěma lety. Hroznou realitou je ale to, že obrovské množství Američanů stále nemá práci. To mimo jiné sníží budoucí vládní příjmy, takže nejednáme smysluplně ani co se týče čistě fiskálního pohledu. Hlavně jde ale o lidskou katastrofu. Ekonomiku měla podpořit vláda, ta se však kvůli posedlosti deficity stáhla. Nyní by si měla přiznat, že se mýlila a musí změnit priority. Ani Fed neudělal vše, co bylo v jeho silách. Zčásti proto, že se obával hypotetické inflace, zčásti proto, že byl zastrašen lidmi typu Rona Paula. Je čas, aby s tím byl konec, požaduje Paul Krugman.

    Špatné zprávy z celé globální ekonomiky

    V Evropě je mým oblíbeným indikátorem intenzity krize spread mezi výnosy německých a italských dluhopisů, který prudce roste:
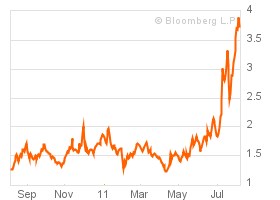
    krugman


    Částečně je to způsobeno poklesem výnosů německých dluhopisů, který podobně jako u dluhopisů amerických odráží rostoucí pesimismus na trzích. Výnosy italských dluhopisů ale leží nad 6 %, což je úroveň, která roztáčí dluhovou spirálu. A v Británii, ukázkovém příkladu zázračně pomáhajících fiskálních úspor, je situace taková, že průmysl již pátým měsícem zklamal očekávání, píše Krugman.

    (Zdroj: NYTimes, blog Paula Krugmana)


    Váš názor
    •  
      09.08.2011 9:29

      muj nazor je že krize začala daleko dřive než v roce 2008 a pořad neskončila jen v roc 2008 chlapci neprodali co potřebovali tak to vytahli nahoru tak že se nic vlastně neděje a ted již maj hotovost a GOLD a směji se
      Deny:-)
    •  
      09.08.2011 9:21

      Krugman je ideologicky zaslepený, vidí jen to co chce vidět.
      Hans
    • tiskařské mašiny
      09.08.2011 8:57

      Tak se nám hlavní zastánce tiskařských mašin FEDu opět ozval. Dělat další a další dluhy, to je problémem dnešního světa, ne nějaké závěry ratingových agentur. Kdyby jsi ty jeden "nobelisto" raději řešil, jak vrátit finanční systém do nějakých rozumných kolejí. Banky by se místo bilionových spekulací měly vrátit k tomu základnímu, kvůli čemu tak nějak vznikly. Tedy lákat úspory na solidní výnos a půjčovat peníze do ekonomiky. Banky rozdělit na menší ústavy, aby se nikdy žádná nemohla ohánět tím, že je příliš velká na to, aby padla. Dnes je to jen o obrovských spekulacích a manipulacích s kapitálovými, měnovými i komoditními trhy a přitom stejný ekonomicko-politický model nutí lidi, aby se skrze tyto trhy zajišťovali na stáří atd. Globální bankovní kartel propojený s politickými elitami světa, to je tím problémem Krugmene a Ty jsi jen hlásnou troubou tohoto zvráceného systému.
      Peté13
      • Re: tiskařské mašiny
        09.08.2011 9:34

        Krugman, má část své pravdy. Ano krize z roku 2008 opravdu neskončila ani nemohla, nebyla vyřešena její podstata. Ovšem pokud teď všichni začneme šetřit, špatně dopadneme. V tomto má Krugman pravdu, nemluví o tiskárnách, ale je třeba zvýšit dluh, aby se v budoucnu mohl snížit a to, že k tomu zase nebude vůle je druhá věc, za to mohou politikové.
        Richard
        •  
          09.08.2011 9:48

          nejsem ekonom, a možná něco plácnu, ale podle mého selského rozumu, co nebylo by lepší, kdyby ekonomiku táhly výdaje firem, podložené solidním hospodářským výsledkem, a stát se do toho míchal jenom v rámci vyrovnaného rozpočtu? Na druhou stranu je mi jasné, že by banky neměly žně, protože by se snížila absolutní výška poskytnutých úvěrů a celý finanční trh by se v objemu taky snížil. Ale v konečném důsledku by to zreálnilo všechno kolem ...
          Matěj
    Aktuální komentáře
    29.10.2026
    11:31Výsledky Alphabetu táhnou dolů americké indexy, Evropě však v růstu nepřekáží  
    10:55Vysoká očekávání ServiceNow nenaplnila. Akcie padají až o 18 procent
    9:16Komerční banka překonala odhady. Lepší zisk ale stojí hlavně na nákladech a rezervách  
    8:55Zisk Volkswagenu za tři čtvrtletí klesl o 98,7 procenta
    8:50Rozbřesk: Říjnová pauza, prosincové zvýšení. ECB sleduje i francouzský dluh
    8:48Po výsledcích KB přichází na řadu Erste. Investoři řeší i Fed, ECB a Big Tech  
    8:10Komerční banka dál roste v úvěrech i počtu klientů. Nižší marže ale brzdí ziskovost
    7:11Komerční banka, a.s.: Hospodářské výsledky 3Q 2026
    28.10.2026
    21:55Microsoft předčil očekávání, překvapil i nižším kapitálovými výdaji
    21:31Alphabet zaostal za očekáváním Wall Street. Akcie klesají o osm procent
    21:03Akcie po rozhodnutí Fedu kolísaly, Oracle prudce posílil díky AI výhledu  
    19:21Fed ponechal sazby beze změny. Prosincové rozhodnutí zůstává otevřené
    16:30Preview výsledků Komerční banky: Čistý zisk klesne, pozornost investorů se bude soustředit na úvěrů a výnosy z poplatků  
    15:02Jak je pro akcie na stavena laťka pro příští rok? Odpověď není tak jasná, jak by se mohlo na první pohled zdát
    13:10Goldman Sachs: Riziková prémie na ropě je 27 dolarů, zlato půjde prudce nahoru
    11:25General Motors přejde na Nasdaq, bude první tradiční automobilkou na této burze
    10:50Dudley: Pokud by Fed tento týden sazby zvedl, zavládlo by ještě větší zmatení
    10:33Důvěra německých spotřebitelů v ekonomiku podle institutů dál klesá
    9:53Výrobce čipů SK Hynix zesedminásobil zisk, dál těží z poptávky po AI
    8:51Trh se soustředí na rozhodnutí Fedu a výsledky technologických gigantů, Evropa zahájí mírně negativně.  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - HDP, q/q a
    14:30USA - Nové žádosti o dávky v nezam.
    14:30USA - Výdaje na osobní spotřebu, m/m
    15:15EMU - Jednání ECB, depozitní sazba