Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Tři sázky „všechno nebo nic“

    Tři sázky „všechno nebo nic“

    31.08.2011 18:09

    Mohli bychom tvrdit, že současná extrémní doba si žádá extrémní kroky. Nebo že extrémní kroky nás do extrémní doby dostaly a nyní se musíme opatrně prokousat zpět. Jde o teoretické uvažování, které nikdy nedospěje k nějakému konsenzu, přesto bych rád poukázal na následující:

    Fiskální prostimulování se k růstu a menšímu dluhu má svou poměrně pevnou oporu v teorii, stejně tak jí mají ale argumenty proti. V principu tuto strategii můžeme považovat za navýšení sázek ve chvíli, kdy jsme už dost prodělali - hrajeme všechno nebo nic. Je totiž celkem jasné, že kurvítka jsou nedílnou součástí každé aktivistické politiky a pokud by se i zde zapnuly, vše skončí s ještě větším dluhem, ještě menším růstem a ještě vyšší nezaměstnaností.

    Zatímco fiskální (ne)stimulace je nyní poměrně intenzivně probírána, menší pozornost je zatím věnována politice zvyšování inflace, respektive inflačních cílů. Z díly MMF tento návrh již před časem padl s tím, že dlouhodobě vyšší inflace by poskytovala prostor pro větší snižování sazeb v době zlé. Návrhy na cílení vyšší inflace ale dnes padají hlavně v kontextu krátkodobé stimulace. Větší růst cen by totiž pomohl snížit reálnou zátěž dluhů (stovku budu splácet stále, vydělávat ale budu kvůli inflaci víc) a vybudit domácnosti k vyšší spotřebě (koupím to dnes, zítra to bude dražší).

    Jak ale asi mnozí z nás cítí (včetně těch, kdo uvedené navrhují), jde opět o rizikové navýšení sázek, neřkuli hru s ohněm. Dovedu si například lehce představit, že růst mezd nebude kopírovat vyšší růst prodejních cen, protože vyjednávací síla firem na trhu práce bude stále vysoká kvůli vysoké nezaměstnanosti a dalším faktorům. K tomu se přidá další kolo růstu cen komodit. Domácnosti se tak dostanou pod ještě větší tlak, protože jejich reálná kupní síla poklesne, což nevyváží ani pokles jejich reálné dluhové zátěže. A radovat se nebudou dlouho ani firmy a akcionáři, protože dlouhodobě zvyšovat zisky na úkor příjmů domácností bez útlumu ekonomiky nejde. Navíc historie jasně ukazuje, že pro akcie je vyšší inflace negativní – co tedy k negativům přidat i efekt bohatství a vyšší nejistoty?

    A o navyšování sázek typu „všechno nebo nic“ se dá směle hovořit i v kontextu dalšího kvantitativního uvolňování (což není to samé, jako sázka na vyšší inflaci). Jako třetí ji uvádím schválně, protože předchozí dvě mohou budit dojem, že sázky „všechno nebo nic“ jsou implicitně špatné. Tj. je lepší se do nich nepouštět a pokud to již učiníme, je nejlepší je co nejdříve stáhnout. Podívejme se ale na následující mozaiku.

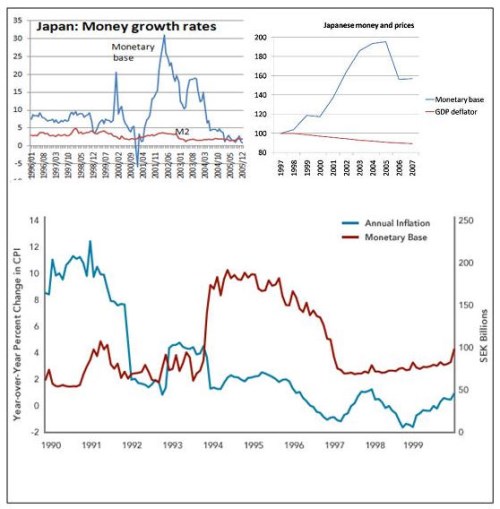
    První dva grafy ukazují: Vývoj báze a M2 agregátu v Japonsku (růst báze – základního materiálu pro „výrobu“ peněz, automaticky neznamená to, co bychom mohli nazývat tištěním peněz). A to, že růst báze už vůbec automaticky neznamená růst cen. V případě Japonska pak můžeme v kontextu výše uvedeného říci, že sázka byla stažena příliš rychle.

    Třetí graf asi není tak známý jako první dva – jde o vývoj báze a inflace ve Švédsku. Opět je patrná pochybnost rovnítka mezi růstem báze a inflace (a naopak) – pro detaily viz předchozí články.
    001

    Na veřejně odborné diskusi ohledně výše uvedených sázek je pro mě ale nejzajímavější to, jak má většina diskutujících naprosto pevný názor na to, zda by fungovaly, či ne. A je jich asi tak 50 na 50, což hovoří samo za sebe. Pravda je totiž taková, že co se stane nevíme; jde o sázky u kterých se vší teorií a praxí můžeme stále jen tipovat, zda vyjdou, či ne. A sázet s tím, že to nemusí vyjít, je něco trochu jiného, než sázet s bláhovou vírou, že to prostě vyjde. Sázkou je zde přitom i to, pokud si nevsadíme.

    Pozn.: Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.


    Váš názor
    • Sanžíme se vychovávat psa přestavbou plotu kolem dvora
      01.09.2011 9:38

      Pochybuji, že bychom žili v extrémní době. To se nám jenom tak zdá, protože jsme žádné větší extrémy nezažili. Když porovnáme údaje kolem krize 1873 nebo velké deprese 1929-1933, žijeme si v ráji. Na makroekonomických diskusích o monetární expanzi, inflačním cílování nebo fiskální stimulaci růstu mě štve, že naprosto ignoruje mikroekonomickou dimenzi v globalizované ekonomice, zdeformované sociálním státem. V situaci, kdy se téměř nikomu nevyplatí podnikat, natož zvyšovat zaměstnanost, jsou narušovány základní premisy tržní ekonomiky. Tam je jádro problému. Nikoli v míře inflace.
      • Re: Sanžíme se vychovávat psa přestavbou plotu kolem dvora
        01.09.2011 11:35

        Důvodem pro určitý typ diskusí může být, že diskutující nemohou nastavenou politiku změnit, snaží se pak jen uhádnout její dopady.
        Topi
      • Re: Sanžíme se vychovávat psa přestavbou plotu kolem dvora
        01.09.2011 9:55

        Bravo! Konečně to někdo pojmenoval. Všichni hledí jen tam, kde jde o miliardy, nebo ještě lépe o biliony. Použil bych zde obrácené přísloví, že přes les stromy nevidět. To už by se mohlo začít vyprávět jako vtip: Začínající živnostník jde do banky žádat o úvěr... Vtipné? Možná. Poslechněte si tohle: 10 let podnikající živnostník chtějící rozšířit kapacitu a vytvořit nové pracovní místa, jde žádat do banky o úvěr......pche
        DeGuise
        •  
          01.09.2011 10:00

          již dlouho jsem nenarazil na začínaiícího živnostníka měli by být hájení :D
          Deny:-)
      • Re: Sanžíme se vychovávat psa přestavbou plotu kolem dvora
        01.09.2011 9:48

        chápu Váš argument, mikroekonomická dimenze uvedených témat je ale naopak klíčová - pokud není poptávka, není podnikání.
        JS
    •  
      31.08.2011 23:05

      Vždy, když chci kamarády v hospodě opravdu naštvat, tak řeknu, že "bezvýhradně souhlasím" :-)
      Topi
    Aktuální komentáře
    29.10.2026
    10:55Vysoká očekávání ServiceNow nenaplnila. Akcie padají až o 18 procent
    9:16Komerční banka překonala odhady. Lepší zisk ale stojí hlavně na nákladech a rezervách  
    8:55Zisk Volkswagenu za tři čtvrtletí klesl o 98,7 procenta
    8:50Rozbřesk: Říjnová pauza, prosincové zvýšení. ECB sleduje i francouzský dluh
    8:48Po výsledcích KB přichází na řadu Erste. Investoři řeší i Fed, ECB a Big Tech  
    8:10Komerční banka dál roste v úvěrech i počtu klientů. Nižší marže ale brzdí ziskovost
    7:11Komerční banka, a.s.: Hospodářské výsledky 3Q 2026
    28.10.2026
    21:55Microsoft předčil očekávání, překvapil i nižším kapitálovými výdaji
    21:31Alphabet zaostal za očekáváním Wall Street. Akcie klesají o osm procent
    21:03Akcie po rozhodnutí Fedu kolísaly, Oracle prudce posílil díky AI výhledu  
    19:21Fed ponechal sazby beze změny. Prosincové rozhodnutí zůstává otevřené
    16:30Preview výsledků Komerční banky: Čistý zisk klesne, pozornost investorů se bude soustředit na úvěrů a výnosy z poplatků  
    15:02Jak je pro akcie na stavena laťka pro příští rok? Odpověď není tak jasná, jak by se mohlo na první pohled zdát
    13:10Goldman Sachs: Riziková prémie na ropě je 27 dolarů, zlato půjde prudce nahoru
    11:25General Motors přejde na Nasdaq, bude první tradiční automobilkou na této burze
    10:50Dudley: Pokud by Fed tento týden sazby zvedl, zavládlo by ještě větší zmatení
    10:33Důvěra německých spotřebitelů v ekonomiku podle institutů dál klesá
    9:53Výrobce čipů SK Hynix zesedminásobil zisk, dál těží z poptávky po AI
    8:51Trh se soustředí na rozhodnutí Fedu a výsledky technologických gigantů, Evropa zahájí mírně negativně.  
    8:08Preview Microsoftu: středem zájmu Azure či tempo monetizace Copilotu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - HDP, q/q a
    14:30USA - Nové žádosti o dávky v nezam.
    14:30USA - Výdaje na osobní spotřebu, m/m
    15:15EMU - Jednání ECB, depozitní sazba