Nouriel Roubini v rozhovoru pro Financial Times uvádí, že na počátku finanční krize byly vlády taženy dolů bankami, nyní táhne vládní dluh dolů banky. Ty představují hlavní problém v eurozóně, její vedení ho ale neřeší. Zátěžové testy bank byly jen špatným vtipem, rekapitalizovat je přitom nutné nejen banky v zemích na periferii, ale i německé landesbanky a další instituce, jejichž potřeba kapitálu může přesáhnout 100 miliard eur. A nyní je jasné, že se rekapitalizace týká i francouzských a belgických bank.
Evropa se však podle ekonoma brání poskytnout bankám pomoc podobnou tomu, co se v rámci programu TARP dělo v USA. Použít by k tomu šlo EFSF, z jehož peněz by se financovala plošná „přechodná injekce veřejného kapitálu“ do bank, například formou preferenčních akcií. To by „zastavilo krvácení“, současné snahy o řešení problému ho jen zhoršují.
V Řecku, Portugalsku a Irsku banky ztratily přístup na trh s financováním, nyní k tomu dochází v Itálii, Belgii, Francii a Španělsku. Pokud se nevyřeší problém se šířením nákazy v oblasti vládního dluhu u velkých zemí, nebude plně vyřešen ani problém bankovního sektoru: „Vládní Lehman v současnosti ničí bankovní sektor,“ uvedl Roubini.
„Ekonomika periferie nyní prochází druhým poklesem, přesněji řečeno se nikdy nedostala z toho prvního,“ řekl ekonom. Německý růst klesl k nule, předstihové indikátory jsou slabé. Jeho ekonomika závisí na exportech, ne na domácí poptávce. Globální PMI přitom ukazuje, že i ekonomiky jako Čína zpomalují. A nedá se čekat, že by se odtrhla od rozvinutých ekonomik, uzavřel ekonom rozhovor.
Aktuálnímu tématu navyšování kapitálu evropských bank se detailněji věnuje nová studie „Restructuring European banking systems“ od Marca Onada:
Politici v Evropě se zaměřují zejména na vládní dluh, skutečný problém ale představují banky, jak správně poukázala šéfka MMF Christine Lagarde. Má však pravdu v tom, že řešením je navýšení kapitálu bank? Pokud by přišly defaulty na periferii, více kapitálu by stačilo. Pro defaulty u zemí jádra tomu tak ale není.
Banky mají již nyní dost kapitálu na to, aby ustály významné snížení hodnoty svých pohledávek vůči třem zemím na periferii, hodnotu těchto aktiv navíc odvozují od hodnot tržních. A podle studie, kterou v tomto roce provedla Citi, skupina hlavních bank od roku 2008 navýšila kapitál o 270 miliard eur. Nicméně neexistuje hranice, u které bychom mohli říci, že je pro možnou bouři v eurozóně dostatečná. Ta závisí na míře nejistoty. A pokud by se krize rozšířila za Řecko, Portugalsko a Irsko, trhy neuklidní žádná kapitálová injekce. Jestliže totiž sečteme veřejné dluhy Řecka, Irska, Portugalska, Španělska a Itálie, jde asi o 3.350 miliard eur, což představuje 35 % HDP eurozóny a 130 % HDP Německa. Jednoduché počty tak ukazují, že je lepší omezit nejistotu týkající se bankovních aktiv. O to se vedení eurozóny ještě nepokusilo.
Ve všech zemích eurozóny rostly v období 1997 – 2009 úvěry a aktiva bank dvakrát až třikrát rychleji než HDP. Růst úvěrů byl také rychlejší než růst vkladů, takže poměr úvěrů k vkladům se výrazně zvyšoval, jak ukazuje následující graf:
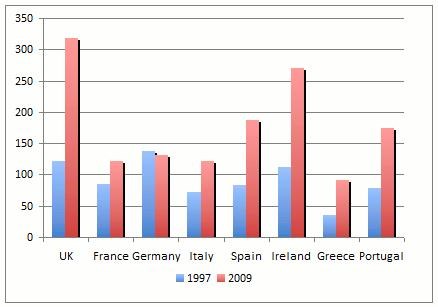
Pokud v dané zemi rostou úvěry o mnoho rychleji než příjmy, budí to otázky ohledně udržitelnosti dluhu. Ta je samozřejmě základním problémem finanční krize, která se přelévá po trzích v Evropě a v Severní Americe. Evropské banky mají ale problém i s financováním a není tedy divu, že trhy je považují za rizikovější.
Akcie evropských bank se nyní obchodují za ceny výrazně nižší, než je jejich účetní hodnota, další výrazné navýšení kapitálu se tak nedá čekat. Jediným smysluplným řešením je restrukturalizace celého bankovního systému. Rozvahy bank musí projít dietou - to znamená, že se banky musí zbavit nestrategických aktiv. A soukromý i vládní dluh musí klesnout na udržitelné úrovně, které eliminují pochyby z nedostatečné solvence bank. Dosavadní pomoc Řecku, Irsku a Portugalsku ale předstírala, že problémem je likvidita.
Vedení eurozóny doufalo, že touto pomocí získá čas, výsledkem je ale rostoucí pesimismus a šíření nákazy. Namísto toho se musí nakreslit jasná čára rozdělující solventní a nesolventní země. Pro ty druhé se musí vypracovat důvěryhodný plán restrukturalizace, který omezí šíření další nákazy. To pomůže rozptýlit obavy ohledně dluhu velkých zemí. Pro takový scénář stačí i nižší úroveň kapitálu bank, případná rekapitalizace by mohla probíhat postupně a za lepších tržních podmínek.