Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Krugman: Recese již nejsou, co bývaly; vývoj ukazuje, jak snahy o úspory škodí

    Krugman: Recese již nejsou, co bývaly; vývoj ukazuje, jak snahy o úspory škodí

    06.02.2012 7:59
    Autor: Redakce, Patria.cz

    Ukazuje se, že Velká Británie si nyní vede hůře, než tomu bylo během Velké deprese. Tehdy dosáhl britský HDP úrovně předchozího vrcholu za čtyři roky, nyní se mu ale ani po čtyřech letech od počátku velké recese zdaleka neblíží. A Británie nepředstavuje žádnou výjimku. Podobně špatně si ve srovnání s Velkou depresí vede Itálie, Španělsko s jistotou směřuje do další recese. Jde zejména o důsledky mylné doktríny fiskálních úspor, která dominuje diskusi o ekonomické politice v Evropě a do značné míry i v USA.

    Porovnání s Velkou depresí má určitá úskalí. Nezaměstnanost v Británii byla ve 30. letech mnohem vyšší, protože ekonomika se nacházela v depresi vyvolané především chybným návratem ke zlatému standardu ještě předtím, než přišel propad. V porovnání s USA byla deprese v Británii ale mírnější. I přesto by dnes nemělo být problémem dosáhnout větších úspěchů. Copak jsme se za posledních 80 let nic nenaučili? Naučili, ale zároveň jsme se rozhodli vyhodit naše zkušenosti z okna a namísto toho se spoléháme na líbivou ideologii.

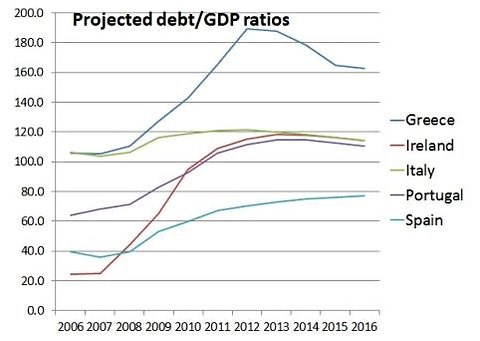
    Právě Británie měla být příkladem toho, jak úspory podpoří oživení. David Cameron či Jean-Claude Trichet byli zastánci teorie, že úspory zvýší důvěru a následně posílí oživení. Tyto pohádky o důvěře nebyly nikdy důvěryhodné, údajné důkazy rychle vyvrátil MMF a další. Varování se ukázala jako pravdivá a Spojené státy mají štěstí, že nenásledovaly příklad Británie. Hrozné na celé věci je to, že k ní vůbec nemuselo dojít. Před padesáti lety by vám každý ekonom řekl, že utahování v depresi je špatný nápad. Nakonec by vám to řekl i každý, kdo si přečetl učebnici ekonomie od Paula Samuelsona. To, že žádné úsporné programy pravděpodobně nepřinesou obrat k přijatelné fiskální situaci, ukazuje také odhad dluhu k HDP vypracovaný Mezinárodním měnovým fondem:
    krug

    Za pozornost stojí i fakt, že zhruba v polovině 80. let se změnil celkový charakter recesí. Do té doby byly recese vyvolány v principu tím, že Fed v rámci boje s inflací zvýšil sazby, což se projevilo v poklesu trhu s nemovitostmi. Když se pak Fed rozhodl, že utrpení již bylo dost, nechal sazby opět klesnout a poptávka po bydlení zase vzrostla. Pak ale přišlo období s inflací bezpečně pod kontrolou a boomy skončily, protože domů bylo příliš mnoho, stejně jako dluhu. Fed se ocitl v situaci, kdy se pokoušel podpořit trh s bydlením (což je hlavní přenosový kanál jeho monetární politiky) i přesto, že nabídka domů byla už tak vysoká. Již před mnoha lety jsem tvrdil, že Fed musí vytvářet bublinu na trhu s nemovitostmi a že roste pravděpodobnost dosažení nulové hranice sazeb.

    Propad ekonomiky na počátku 80. let tedy způsobilo prudké zvýšení sazeb. Fed měl pak velký prostor pro snižování a v ekonomice vládla velká neuspokojená poptávka po bydlení, kterou bylo později možné stimulovat sazbami. Recesi roku 2007 ale spustilo prasknutí bubliny na trhu s nemovitostmi. A Fed nemá velký prostor pro podporu oživení.

    (Zdroj: NYTimes, blog Paula Krugmana)


    Váš názor
    •  
      06.02.2012 11:23

      Mister Krugman,pravda jistá,je vždy vesměs pesimista.Ve svých vizích teskně vyje,jeho věštby černá kryje.černou tmou on nese se,jenom samé recese všude vidí kolem sebe.Peklo samé,žádné nebe!"Apokalypsa se řítí" křičí na nás,"budem v řiti!!"Oči mu jak oheň hoří,když řve"čeká nás pád strmý!!Mister Krugman horor tvoří a krmí nás hořkou krmí!
      JACK
    •  
      06.02.2012 9:46

      TEN PAN KRUGMAN TO JE TŘÍDA PROSTĚ VELKÁ BEDNA,BYŤ SVÉ VĚŠTBY ČASTO STŘÍDÁ,VŽDY S HODNOTOU JEDNA TOMU BRACHU VYCHÁZEJÍ,I KDYŽ SE MU MNOZÍ SMĚJÍ.ZEŠMĚŠŇUJÍ TOHO OBRA,ŘKA,CHCEŠ -LI SE PRAVDY DOBRAT,MUSÍŠ JEHO VĚŠTEB PRÝT VŽDY ÚPLNĚ OBRÁTIT.
      BOB
      • Bob
        06.02.2012 10:00

        Hm, velká písmena ještě nemusí znamenat velkou myšlenku ;-) Kde střídá věštby? Asi si ho s někým pleteš. Pořád přece tvrdí, že "utahování v depresi je špatný nápad".
        Kalka.
    Aktuální komentáře
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data