Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co si Němci vydřeli, už jen tak nepustí

    Co si Němci vydřeli, už jen tak nepustí

    16.02.2012 14:31
    Autor: Redakce, Patria.cz

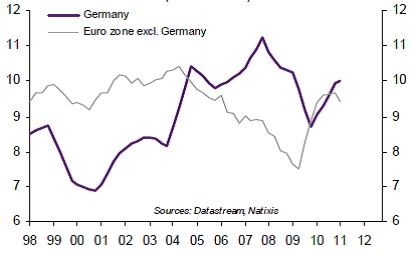
    Některé země eurozóny (zejména Francie a Itálie) po Německu chtějí, aby se vzdalo toho, co v minulých letech těžce získávalo. Požadavky se týkají zejména toho, aby Německo podpořilo růst celé eurozóny uvolněním své fiskální politiky (ať již vyššími deficity, souhlasem s eurodluhopisy, federalismem či podobnými kroky). Německo by také mělo posílit domácí poptávku prudkým zvýšením mezd. I když reálné mzdy v Německu rostou momentálně rychleji, tempo růstu stále neomezuje konkurenceschopnost jeho společností. A existuje i tlak na to, aby Německo umožnilo monetizaci vládních dluhopisů zemí eurozóny Evropskou centrální bankou. Tento krok by měl zmenšit potřebu rychlého snížení deficitů vysoce zadlužených zemí.

    V minulosti ovšem Německo deficity snižovalo (omezováním vládních výdajů, zvyšováním sazby DPH) a zvyšovalo konkurenceschopnost a ziskovost svých firem zpomalením růstu mezd a zvyšováním zisků na úkor mezd. Tato politika nebyla z hlediska zbytku eurozóny kooperativní, i tak se ale Němci výhod, které díky ní dosáhly, jen tak nevzdají. To znamená, že ostatní země eurozóny budou muset přistoupit k významnému snížení nákladů práce a fiskálních deficitů. To bez toho, že by jim pomáhala stimulační politika z Německa či velké nákupy vládních dluhopisů ze strany ECB.

    Vývoj firemních zisků (jako podíl na HDP) v Německu a ve zbytku eurozóny ukazuje první graf.
    německo -nat

    Názor Německa na současnou ekonomickou politiku zemí eurozóny je dobře znám: Všechny země by měly přijmout zlaté pravidlo (eliminovat strukturální fiskální deficity), ECB by neměla mít možnost přímo monetizovat vládní dluh a ti, kteří mají problémy s konkurenceschopností, by měli snížit své výrobní náklady. Kritici tohoto postoje ovšem poukazují na skutečnost, že výsledný slabý růst by znamenal dlouhodobě utaženou fiskální politiku a v některých zemích i pokles mezd. Kdo má tedy v tomto sporu pravdu?

    Pohled do minulosti ukazuje, že pokud by celá eurozóna sledovala v letech 2000 – 2007 stejnou politiku jako Německo, celkový efekt by byl jen stěží pozitivní. Německo totiž dosáhlo hlavně toho, že získalo podíl na trhu na úkor ostatních členských zemí. Pokud by podobnou politiku uplatňovaly i ony, podíly na trhu by se nezměnily. V současnosti německá ekonomika silně závisí na zbytku eurozóny. Rozumí ale Německo tomu, že pokud v ostatních evropských zemích klesne poptávka a zvýší se jejich konkurenceschopnost, pozice Německa se zhorší? Pokud ano, pak také chápe, že jeho vyjednávací pozice není ve skutečnosti tak silná.

    (Zdroj: Natixis)


    Váš názor
    • Nejde přece o Německo a jeho pozici
      16.02.2012 14:43

      Nejde přece o Německo a jeho pozici, ale o pozici Evropské unie v globálním světě! Bez úpadku není možné, aby téměř všechno spotřební zboží přicházelo z Číny a aby výroba bot byla v Česku pětkrát dražší než v Indii. Konkurenceschopnost jinak než snížením nákladů nedosáhneme. Můžeme si hrát s fiskálními nástroji, jak chceme, bojovat s korupcí nebo monetizovat dluh, ale nic na tom nezměníme.
      Pracovitý Prosecký
      • Re: Nejde přece o Německo a jeho pozici
        16.02.2012 15:26

        jde o to, že je třeba hledat odvětví s vyšší přidanou hodnotou a ty s tou nižší jako textil nechat třeba v číně. Švýcaři byli taky textilní velmoc v minulosti, ale bohužel boty taky už dnes levně nevyrobí.
        vikeza
    Aktuální komentáře
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb
    14:57Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2821764326 a XS2821774390
    14:06J.P. Morgan varuje před rekordními schodky. Veřejné finance vyspělých zemí čelí rostoucímu tlaku
    13:51Fidelity: Ani 6% výnos neznamená, že jsou americké dluhopisy výhodné  
    13:51Inflace v EU vystoupala na nejvyšší úroveň za tři roky. Česko má druhý nejnižší růst cen
    12:15Transformace ještě nějaký čas potrvá. Nike krátkodobým výhledem investory moc nepotěšil
    11:30Bankovní asociace zhoršila výhled české ekonomiky. Inflace zůstane vyšší a růst slabší
    11:21Skvělé výsledky Nvidie, velký zájem o Anthropic a nižší výnosy přinášejí na trhy úlevu  
    11:00KKCG Real Estate Financing a.s. : Oznámení o druhé výplatě úrokového výnosu, ISIN CZ0003578510
    10:40BofA: Nejrychlejší odliv z techu za 20 let. Dno může být ještě níž  
    9:02Rozbřesk: Zpáteční jízdenka do vesmíru zlevňuje. A s ní i výkon pro AI?
    8:56Předobjednávky GTA VI dosáhly bezprecedentní úrovně, hlásí Take-Two Interactive
    8:26Anthropic cílí na vysokou IPO cenu, Huang bude v prosinci v Kongresu. Evropa otevře smíšeně  
    17.11.2026
    22:44Nvidia překonala odhady. Tržby i zisk vzrostly více než dvojnásobně
    22:00Wall Street pokračovala v propadu vpředvečer výsledků Nvidie  
    17:02Jedna dávno zapomenutá analýza od JPMorgan, která může být dnes hodně relevantní…
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.