Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Sazbami k bublině nejen realit: Eurozóna musí vyvažovat monetární politiku dodatečnými nástroji

    Sazbami k bublině nejen realit: Eurozóna musí vyvažovat monetární politiku dodatečnými nástroji

    03.04.2012 14:44
    Autor: Redakce, Patria.cz

    Při návštěvě Irska či Španělska můžeme spatřit dlouhé řady prázdných domů. Ty připomínají boom, který se obrátil v krizi. Zavinily tento vývoj nízké sazby? Podle některých ano, protože nízké sazby podpořily rizikové projekty, nerovnováhy, a nakonec vyústily v krizi. Je přitom známo, že ceny nemovitostí hrají během období finanční nestability důležitou roli a někteří ekonomové dokonce požadují, aby byla politika centrálních bank provázána s pohybem cen aktiv. Existují ale i názory, že snahy o manipulaci s těmito cenami ze strany centrálních bank nedávají smysl.

    Pro posouzení vlivu monetární politiky na trh nemovitostí je nutno identifikovat období bublin na tomto trhu. K tomu lze využít poměr ceny nemovitostí a nájmů, či poměr ceny nemovitostí a příjmů na hlavu. Tyto ukazatele nejsou dokonalé – odrážejí pouze jeden fundamentální faktor a vztah mezi ním a cenou nemusí být stabilní. Data ze 14 zemí OECD ukazují, že fundamentální hodnota nemovitosti odráží očekávanou rentu, kterou bude poskytovat. Tato renta závisí na HDP (jako měřítku poptávky) a negativně na úrovni aktivity ve stavebním průmyslu.

    Model odvozený na základě těchto vztahů ukazuje, že fundamentální hodnota nemovitostí má mnohem menší volatilitu než ceny. Bubliny jsme mohli zaznamenat v mnoha zemích kolem roku 1990 a kolem roku 2007. Silné byly zejména v Irsku a Španělsku; v Německu, Japonsku a Švýcarsku naopak zůstávaly od poloviny 90. let pod svou fundamentální hodnotou. Konkrétní vývoj odhadované fundamentální hodnoty a skutečných cen na trhu s nemovitostmi ve vybraných zemích ukazují následující grafy:
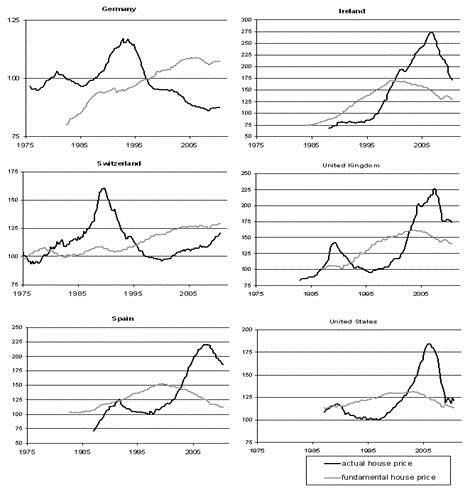
    001

    Posoudit, zda byly sazby nastaveny příliš nízko či vysoko, můžeme na základě Taylorova pravidla. To sice nemusí být centrální bankou přesně sledováno, lze ho však použít pro široké spektrum zemí. Během sledovaného období byly sazby nastaveny příliš nízko ve Finsku, Irsku, Španělsku, ve Švýcarsku a v USA.

    U většiny zemí pak analýza ukazuje, že nízké sazby měly významný negativní vliv na vznik bublin na trhu s nemovitostmi. Nejsilnější byla tato vazba v Irsku, kde sazby vysvětlují 50 % nadhodnocených cen, silný byl tento efekt i ve Finsku a Španělsku. Ukazuje se také, že velký vliv má délka období, během kterého se sazby nacházejí příliš nízko. Tento efekt byl nejsilnější v Irsku, Španělsku, ve Finsku a v USA.

    Uvedené výsledky poukazují na to, jak složité je správné nastavení sazeb pro heterogenní skupinu zemí, kterou vidíme v eurozóně. U nich jsou patrné velké rozdíly na trhu nemovitostí i v reálné ekonomice, na které není možno reagovat jednou monetární politikou. Ta by tedy měla být doplněna o dodatečné kroky, které by vyvážily vliv sazeb. Jako příklad lze uvést následující nástroje: Proticyklické kapitálové požadavky u bank, omezení týkající se poskytování úvěrů či proticyklický systém zdanění.

    Uvedené je výtahem z „Housing bubbles and interest rates“, autory jsou Christian Hott a Terhi Jokipii.

    (Zdroj: VOX)


    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.10.2026
    22:01Akcie oslabily kvůli inflaci, výprodej výrobců čipů nabírá na síle  
    17:17Kde bude americký trh za rok touto dobou?
    15:58ASML: Problémem rozhodně není poptávka, ale kolik strojů dokáže firma dodat  
    15:10Inflace v zámoří zrychluje, táhne vzhůru výnosy dluhopisů i dolar
    14:22Morgan Stanley se opřela o silné obchodování s akciemi
    13:45Výsledky Bank of America pod tlakem. Slabý trading přebil solidní výkon tradičního bankovnictví
    13:38Ziskovost evropských rafinerií klesla, hrozí omezování produkce
    13:29BlackRock dodal silná čísla, ve třetím čtvrtletí přidal přes 200 miliard dolarů nového kapitálu
    13:16PAQ Research: Vyšší důchod za práci navíc? Státu by se více vyplatilo zvýšit čisté příjmy pracujících seniorů
    12:35Technologická euforie pokračuje. Expozice fondů vůči tomuto sektoru je nejvyšší za šest let  
    11:59Trumpova dohoda o dodávkách ruské nafty výrazněji nezmírní napětí na trhu
    11:17Pokles zájmu o tenisky se projevuje už i na akciových trzích
    11:00Klíčové sázky AI hedgeového fondu Leopolda Aschenbrennera opět prudce klesají
    10:53Lehce pozitivní náladu podporuje ASML, odpoledne si o slovo řekne inflace  
    9:29Bank of America zaplatí přes 1,2 miliardy dolarů za porušení pravidel proti praní špinavých peněz
    9:24ASML nestíhá AI boom. Výrobce klíčových strojů zvedl výhled, ale varuje před nedostatkem kapacit
    8:45AI znovu pod tlakem. Trhy sledují inflaci i výsledky ASML  
    8:44Rozbřesk: Jádrová inflace nejvýše od roku 2023, je to problém?
    6:04Změna investičního režimu na evropských akciích
    13.10.2026
    22:03Wall Street hledá další impuls: Výsledky firem prověřují optimismus kolem AI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    Charles Schwab Corp/The (09/26 Q3, Bef-mkt)
    Nordea Bank Abp (09/26 Q3, Bef-mkt)
    Prologis Inc (09/26 Q3, Bef-mkt)
    8:00UK - Průmyslová výroba, y/y
    11:00EMU - Průmyslová výroba, y/y
    12:30Bank of New York Mellon Corp/The (09/26 Q3)
    14:30USA - Empire State Manufacturing index
    14:30USA - Index filadelfského Fedu
    14:30USA - Maloobchodní tržby, m/m
    14:30USA - Nové žádosti o dávky v nezam.
    14:30USA - PPI, y/y
    22:00Interactive Brokers Group Inc (09/26 Q3)