Učebnicová monetární teorie říká, že zvýšení nabídky peněz vede k vyšší inflaci. Fed ale od roku 2008 ztrojnásobil monetární bázi a k růstu inflace nedošlo. Sazby leží na historických minimech, ale ekonomika stále zápasí, běžný proces peněžní multiplikace se zadrhl, inflační tlaky jsou malé. Vývoj roční inflace, čtyřletého průměru a desetiletých očekávání v USA shrnuje následující graf:
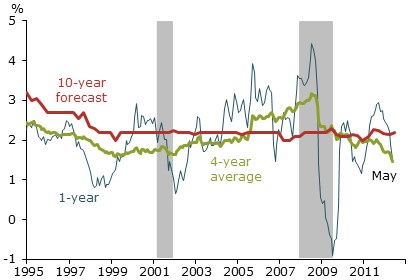
Je dobře známo, že Milton Friedman považoval inflaci za monetární jev – vzniká pouze v případě, že růst peněžní nabídky převyšuje růst produktu. Někteří ekonomové tak poté, co Fed začal rychle zvětšovat monetární bázi, varovali před vysokou inflací. Vývoj, který nastal, však ukazuje, že tradiční učebnicové vztahy mezi monetární politikou, penězi a inflací jsou zastaralé a pohled na ně se musí změnit.
Z hlediska monetární politiky je klíčový objem bankovních rezerv. Do roku 2008 Fed z těchto rezerv bankám neplatil žádný úrok. Banky mají v takové situaci silnou motivaci k tomu, aby tyto rezervy použily k úvěrům. Pokud má nadměrné rezervy celý bankovní systém, zvýší se dostupnost úvěrů v ekonomice, klesají zápůjční sazby a ekonomická aktivita roste. Přesně tento mechanismus leží za klasickou monetární teorií peněžního multiplikátoru, která počítá s tím, že růst báze doprovází proporcionální růst peněžní zásoby. V takové situaci by zvýšení rezerv v době, kdy ekonomika dosahuje svého potenciálu, zvýšilo inflaci. Jak ale mohlo dojít k tomu, že Fed ztrojnásobil monetární bázi, ale peněžní zásoba neprošla prudkým růstem a nevyvolala růst inflace?
Rozhodujícím faktorem je to, zda banky nechtějí raději držet rezervy u Fedu namísto toho, aby poskytovaly více úvěrů. Pokud se sazby celkově nacházejí nízko, poptávka po rezervách je velmi elastická a banky se chovají podobně jako firmy a domácnosti – hromadí hotovost a čelí tak vysoké nejistotě. Jinak řečeno, peněžní multiplikátor kolabuje. Nastala tedy taková situace, že za poslední čtyři roky došlo i přes 200% růst báze jen k 28% růstu M2 a nominální výdaje se zvýšily pouze o 8 %.
Nyní se můžeme ptát, proč Fed rezervy zvyšuje, když je banky nepoužijí k úvěrování? Důvodem je podpora finančních trhů a snaha o stimulaci ekonomiky. Fed totiž poté, co snížil sazby k nule, nakupoval dlouhodobé cenné papíry a platil za ně právě rezervami. Tyto nákupy zvýšily poptávku po vládních dluhopisech a dalších cenných papírech, následně rostla jejich cena a klesaly výnosy. To pak pomohlo uvolnit podmínky na finančních trzích a podpořit ekonomickou aktivitu. Tato stimulace funguje primárně na základě poklesu sazeb, ne na učebnicovém navyšování rezerv. Fed pak z těchto rezerv platí úrok a ve chvíli, kdy zvýší klíčovou sazbu, také pravděpodobně zvýší sazbu týkající se rezerv. Zamezí tak tomu, aby v době, kdy se zvýší ekonomická aktivita, banky nezačaly nekontrolovaně zvyšovat objem úvěrů, vyvolaly prudký růst peněžní nabídky a nakonec i inflaci.
(Zdroj: San Francisco Fed)