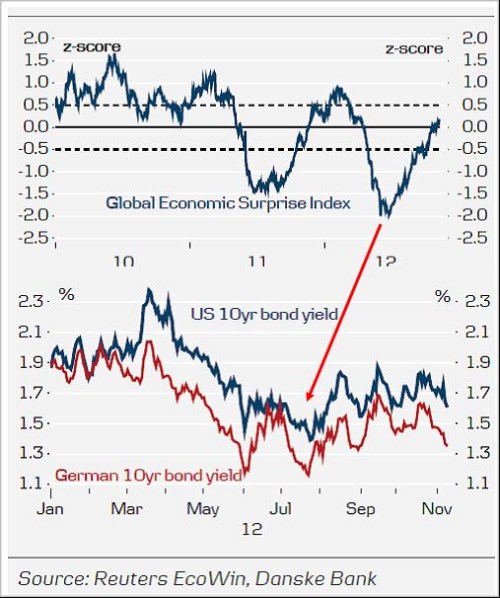
V tuto chvíli vidíme, že žádný velký posun u tzv. „fiskálního útesu“ v USA nenastává. Situace je v kostce následující: Pokud nedojde k politické dohodě, příští rok budou automaticky zvednuty daně a sníženy veřejné výdaje, jejichž celkový dopad odpovídá asi 4 % US HDP. Absolutní nedohoda tedy znamená automatické přepnutí na masivní fiskální utažení, v reálu se budeme pohybovat někde mezi 0 a – 4 %. Druhý z následujících grafů ukazuje, jak se v rostoucí útesové nervozitě chovají výnosy amerických vládních dluhopisů (červeně jsou výnosy dluhopisů německých). Americké obligace v posledních týdnech kopírují ty německé v poklesu výnosů. Jinak řečeno, hrozící americký fiskální útes (dále jen FU, neplést s horší hrozbou, tedy finančním úřadem) poptávku po US obligacích nezmenšuje, spíše naopak:
Selským rozumem bychom se mohli ptát, proč by FU měl vůbec na vládní závazky působit negativně, když zvedne daně a sníží výdaje (tj. v izolovaném pohledu by měl zlepšit fiskální stabilitu). Jak ale vidíme v přímém evropském přenosu, razantní fiskální utahování může být vysoce kontraproduktivní i z hlediska snahy stabilizovat dluh (mimochodem i u nás platí, že krev a slzy jsou třeba, ale na trochu jiném než plánovaném místě). Je tak pravděpodobné, že fiskální útes v plné palbě by dlouhodobou stabilizaci amerických veřejných financí podkopal (výnosy, respektive rizikové prémie by měly růst). Trhy ale podle mého podobná dilemata (zatím) moc neřeší, zřejmě se prostě drží starého mustru „menší očekávaný růst/větší nejistota = směr US dluhopisy“.
Hlavu nám pak může úplně zamotat kombinace prvního grafu s druhým. Jak ukazuje ten první, index globálního ekonomického překvapení cca od poloviny roku roste a v posledních týdnech k žádnému zhoršení nedošlo. Od poloviny roku jeho chování trendem kopírují i dluhopisy, v posledních týdnech ale ne. Společný vývoj amerických a německých výnosů naznačuje, že tento index je trhy v posledních týdnech opomíjen. Trhy tedy reagují na horší růstový výhled, ale ten se nezhoršil?
Instinktivní reakci trhů uvidíme i na měnových trzích. FU zvedá nejistotu a z ní bude těžit dolar, i když Evropa se v posledních týdnech také zvýšeně snaží přispět svou troškou do mlýna zvýšeného rizika. Pokud tedy přijmeme tezi, že extrémní FU by měl negativní dopad na růst i fiskální stabilitu USA, jsme i zde v paradoxní situaci: Rostoucí pravděpodobnost FU zvyšuje poptávku po jeho nosné měně. Je to repete situace s dluhovým limitem*.
V jádru výše popsané dramedie je fakt, že k potenciálnímu zhoršení situace může dojít v zemi, která je z různých více i méně relevantních důvodů považována za bezpečné útočiště. Její investiční popularita tak dramedicky roste i v případě, že roste pravděpodobnost zhoršení situace i v ní samé. O co více se budou střílet do kolena, o to více na ně budeme sázet?
*Se zasazením úvah o FU do nějakého konzistentního rámce pak nemáme podle všeho problémy jen my na trhu. Ukazuje to prohlášení ředitelů řady z velkých amerických a globálních bank datované k 18. říjnu (v rámci Financial Service Forum), které se stalo snadným terčem blogového nobelsnipera. Toto prohlášení v jednom odstavci poukazuje na to, že FU by znamenal recesi a ztrátu pracovních míst, která by nemohla být vyvážena monetární politikou. O pár řádků níže pak zaznívají varování před tím, že nebude dosaženo střednědobého poklesu dluhu k HDP (zhoršení ratingu ...). Implicitně tak zní předpoklad, že FU-fiskální utažení v příštím roce ke snížení dluhu nepovede. Nemusíme být ale vyhraněným nobelistou, abychom si povšimli, že proti utažení tak brojí instituce, které ve volbách témě unisono sázely na rozpočtové jestřáby.
Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše, mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.