Za poslední čtyři roky americká centrální banka do finančního systému prostřednictvím nákupů státních a hypotéčních dluhopisů (kvantitativní uvolňování) napumpovala 2,9 bilionu USD. Snažila se snížit dlouhodobé úrokové sazby, povzbudit investiční aktivitu, podnítit růst cen akcií a posílit spotřebitelskou důvěru domácností. K neortodoxním krokům Fed přistoupil poté, co snížil základní úrokové sazby k nule, čímž vyplýtval veškerou konvenční munici měnové politiky.
Má kvantitativní uvolňování negativní vedlejší účinky? Podle Mohameda El-Eriana, výkonného ředitele dluhopisového fondu Pimco, rozhodně má a nejedná se o drobnosti. Ochota Fedu podpořit trhy a investory nad vodou za každou cenu a téměř na požádání rozjet tiskařské lisy může vést ke ztrátě vlivu této instituce a krachu její politiky.
„Fed je připraven dělat víc a víc a podle všeho se nikdo netrápí nad náklady a nezamýšlenými důsledky,“ prohlásil El-Erian na CNBC. Dodal, že centrální bankéři za nějaký čas přijdou o schopnost zlepšit náladu na trzích i dosáhnout stanovených cílů měnové politiky. Odhadnout délku období, během něhož Fed vyčerpá i nekonvenční munici, není lehké. Události, které budou kalamitě předcházet, si však představit lze.
„To rozhodnutí z větší části není na Američanech, nýbrž na zahraničních věřitelích,“ tvrdí Alan Tonelson z washingtonské organizace Business and Industry Council. Zejména díky ochotě okolního světa nakupovat americké dluhopisy může Fed dál tisknout peníze a zároveň držet úrokové sazby nízko. Z kumulovaného amerického dluhu 16 bilionů USD drží cizí subjekty zhruba polovinu.
Mezi největší věřitele Spojených států se řadí Čína s dluhopisy za 1,16 bilionů USD. V těsném závěsu je Japonsko s 1,13 biliony USD. Velkou expozici na americký dluh mají také Tchaj-wan, Švýcarsko a Hongkong, které v loňském roce tuto část portfolia unisono významně zvětšovali. Irsko nyní drží americké státní obligace v hodnotě pouhých 93 mld. USD, což ale meziročně představuje 40% nárůst.
Za neomezenou možnost půjčovat si Spojené státy vděčí pozici dolaru jako základního stavebního kamene světové měnové architektury. Je těžké předpovědět, co by mohlo vést ke ztrátě této pozice. “Nakonec to může to být jedna z těch událostí typu černé labutě. Vyřítí se na nás bez varování a nebude čas reagovat,“ spekuluje Tonelson.
Jeden z možných scénářů vypadá následovně: Fed pokračuje s lisy na plný výkon, Kongres odkládá řešení fiskálního útesu a rozpočtových schodků; zahraniční věřitele dochází k názoru, že dluhopisový výnos je příliš nízký na to, aby investory zajistil proti riziku inflace; náklady dluhové služby dramaticky rostou a stát bankrotuje.
Tato varianta je sice představitelná, avšak podle Michaela Pentoa, dlouhodobého kritika Fedu, není před rokem 2015 příliš pravděpodobná. Do tří let nicméně zahraničním věřitelům dojde trpělivost a budou požadovat vyšší výnos.
Politici ve Washingtonu se nyní soustředí na fiskální útes, vyhnutí se dluhové krizi a recesi. Podstatnější je ale pohled z širší perspektivy. Od oznámení třetího kola kvantitativního uvolňování v září loňského roku se trh prakticky nikam neposunul, což vypovídá o klesající účinnosti nákupů centrální banky. K tomu se přidává neutěšená situace veřejných financí, potažmo omezené schopnosti fiskální politiky. „Útes není nějaká kletba seslaná na Zemi odněkud zvnějšku. Jedná se o dohodu, v jejímž rámci se Washington pokusil dostat utrácení konečně pod kontrolu a skoncovat se zlozvykem, kdy je dluhový strop zvyšován, jak se nám zachce,“ tvrdí Pento.
Prozatím situace vypadá zvládnutelně. Trhy zachvátila opojná radost z ústupu z útesu. Výnos desetiletého dluhopisu, který loni klesl na historické minimum, se momentálně pohybuje kolem 1,76 %.
Následující graf znázorňuje podíl veřejných výdajů (tmavě modrá) a příjmů (světle modrá) na americkém HDP od roku 1971 do současnosti, s projekcí do roku 2021. V posledních čtyřiceti letech byl státní rozpočet v přebytku pouze za druhého funkčního období Billa Clintona ve druhé polovině 90. let. Rovnoběžky znázorňují průměrné hodnoty výdajů a příjmů za sledované období. Mezera mezi výdajovou a příjmovou stranou rozpočtu činí zhruba 3 % HDP, což odpovídá průměrnému růstu americké ekonomiky za posledních 50 let. Jak se asi bude graf vyvíjet dál, když růst zpomaluje a výdaje neklesají?
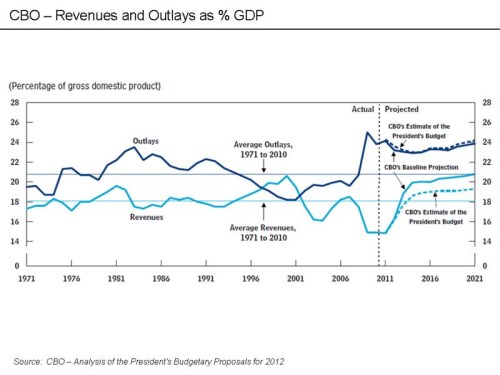
„V této dekádě směřujeme ke krizi dolaru a dluhopisového trhu. Fed tomu velmi šikovně napomáhá,“ myslí si Pento.
„Musíme stabilizovat a poté snížit státní dluh, nebo budeme do roku 2020 platit bilion dolarů jen na úrocích,“ varovala ve své zprávě Simpson-Bowlesova Národní komise pro fiskální zodpovědnost a reformu, ustavená před dvěma lety prezidentem Barackem Obamou.
(Zdroje: CNBC, CBO)