Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Záhadná inflace: Očekávání několik let rostou a přitom se dostala na dlouhodobá minima?

    Záhadná inflace: Očekávání několik let rostou a přitom se dostala na dlouhodobá minima?

    11.01.2013 18:17
    Autor: Redakce, Patria.cz

    Jak soukromí investoři, tak veřejní činitelé věnují velkou pozornost vývoji očekávané inflace. Pokud je vysoká, snižuje se atraktivita dlouhodobých dluhopisů a jejich ceny klesají. Centrální banky se v takové situaci mohou rozhodnout pro utažení politiky. Problém spočívá v tom, že nikdo nemůže sledovat očekávanou inflaci přímo a různé metody jejího sledování mohou ukazovat velmi rozdílné výsledky.

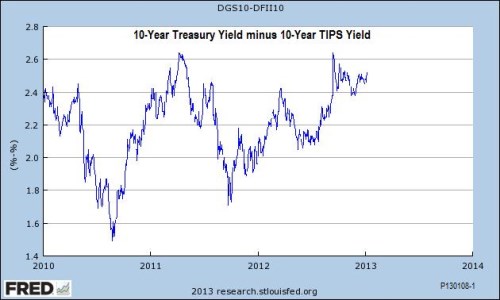
    Jestliže pohlédneme na trh s vládními dluhopisy a dluhopisy chráněnými proti inflaci (TIPS), uvidíme, že inflační očekávání rostou. Takzvaná break-even sazba (rozdíl mezi výnosem normálního státního dluhopisu a TIPS) se totiž již od roku 2010 pohybuje směrem vzhůru, jak ukazuje následující graf: 
     
    0001

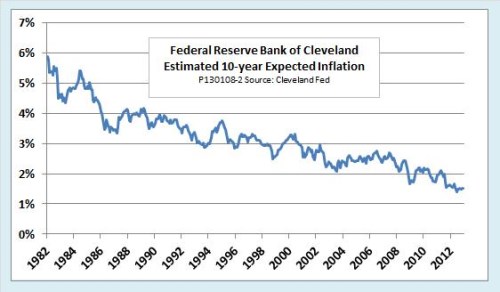
    Uvedená sazba ale není jediným způsobem, jak měřit inflační očekávání. Použít můžeme i různé průzkumy či inflační swapy. Tato sazba navíc není čistým měřítkem očekávané inflace, protože vedle ní odráží i rizikovou prémii danou pravděpodobností, s jakou se skutečná inflace může odchylovat od očekávané. Odhad očekávané inflace v následujících deseti letech publikuje Federal Reserve Bank of Cleveland. Jeho vývoj ukazuje druhý graf, z něhož je patrné, že poslední data ukazují na očekávanou inflaci ve výši pouhých 1,52 %. Blížíme se tudíž k dvacetiletému minimu. 
     
    0002

    Měli bychom tedy tvrdit, že očekávaná inflace roste, nebo že leží na dlouhodobých minimech? Mohli bychom se přiklonit k tomu, že čísla z Fedu jsou lepší, protože pracují s více druhy dat a očišťují je od rizikové prémie. Na druhou stranu ale platí, že složité modely nemusí nutně poskytovat lepší výsledky než ty jednoduché. Hlavním závěrem je tak to, že inflační očekávání nejsme schopni měřit tak přesně, jak bychom si přáli. Je jasné, že ve srovnání s minulostí byla tato očekávání během recese i následného oživení jen mírná. Jejich změny během posledních měsíců můžeme stále považovat za pohyb v rámci standardních hranic. Bylo by předčasné je interpretovat jako něco, co by Fed mělo vést ke šlápnutí na brzdy, či jako známku rychlejšího oživení.

    Autorem je Ed Dolan


    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data