Přes Buttonwood's notebook mohou ti, kteří touží po nalezení určitého řádu v současném neřádu, prostudovat hlavní body úvahy Henryho Maxeye z Ruffer Investment Management. Oním neřádem mám na mysli to, že v poslední době se trhy v některých segmentech odmítají chovat podle mustrů, na které jsme si složitě zvykli a velkého vysvětlení se nám nedostává ani od tradičně aplikovaného fundamentu (pro rozcvičení může čtenář pohládnout na „Adaptace na nové investiční vzorečky“).
Pan Maxey se na celou věc dívá přes optiku rétoriky japonské, americké a čínské centrální banky. Podle něj japonská Abenomie a Bank of Japan provedly masivní oslabení měny, tažené chováním (rozuměj zřejmě útěkem) zahraničních investorů. Toto oslabení bylo „maskováno snahou o domácí stimulaci“ a na světovou ekonomiku působilo dezinflačně, protože zlevnilo japonské exporty.
Japonsko hraje v současném globálním dění klíčovou roli, podívejme se na vývoj akcií a jenu:
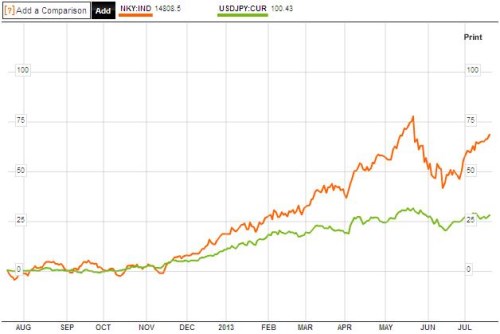
Přelom roku přinesl Abenomii, počátek oslabování měny a posilování akcií. Květnový obrat, který můžeme počítat do zmíněného neřádu, podle mne asi už můžeme přičíst na vrub komunikační nevytříbenosti na straně BoJ, v červnu se po jejím vstřebání trhy vrací v zimě nastavený mustr. Nedomnívám se, že Japonsko se z bryndy snaží dostat prostou souseda ožebračující snahou o oslabení měny, i když se kvůli němu samozřejmě asi nezlobí. Klíčem je domácí poptávka a její probrání se z deflačního útlumu. To ale nemusí nic měnit na tom, co tvrdí Maxey: Oslabování jenu, obavy z vývoje na euru a franku nahnaly investory do náruče dolaru. Silnější dolar pak stahuje likviditu z rozvíjejících se trhů, což „ukázalo jejich strukturální slabosti“. Výsledkem jsou i nižší ceny komodit.
Do Maxeyho rovnice vložme Bernankeho, který podcenil dopad svých slov o „taperingu“. A Čínu, která se smiřuje s pomalejším růstem, což by mělo v globální ekonomice také vyvolávat dezinflační tlaky (v horším případě Čína vyvolá finanční krizi). Maxeyho pointa je taková, že v globální ekonomice, kde doposud dominovaly velké reflační síly, se najednou objevily tři deziflační tlaky. Výsledkem by mělo být to, že trhy jsou tak trochu zmateny a hledají se.
Uvedené považuji za dostatečně zajímavé na to, abychom se nad tím zamysleli. Sám se asi jako hlavní a skoro všechen neřád vysvětlující teze budu držet spíše nabídkového šoku v USA (opět viz ony „„Adaptace na nové investiční vzorečky“). Ten se ale s výše uvedeným nevylučuje. Co je asi trochu s otazníkem, je zpomalení Číny - už je tématem delší dobu (i když skutečně stále více přituhuje). Další otazník se týká toho, nakolik celosvětově dezinflační Abenomie skutečně je a bude. Nesmíme zapomínat, že pokud by skutečně byla, byl by to její neúspěch.
V neposlední řadě je tu otázka toho, jak bude tapering vypadat reálně (je to jen další zacyklená proměnná) a jaký bude mít dopad na likviditu ve světě. Podle některých názorů totiž může vést k tomu, že globální likvidita paradoxně poroste („Likvidity bude dost, i když Fed ubere z plynu, hrozí spíše Čína“). Scénářů si tak můžeme nakreslit hodně a současný tržní neřád může být nakonec proti tomu budoucímu docela slušným řádem. Pokud se ale soustředíme na akcie, situace podle mého není ani zdaleka tak složitá, jak by se mohlo na základě zde uvedeného zdát. Vyplynout to mělo z mého předposledního příspěvku.
Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše, mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.