Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Už i Kanada?

    Už i Kanada?

    30.07.2013 14:25
    Autor: Redakce, Patria.cz

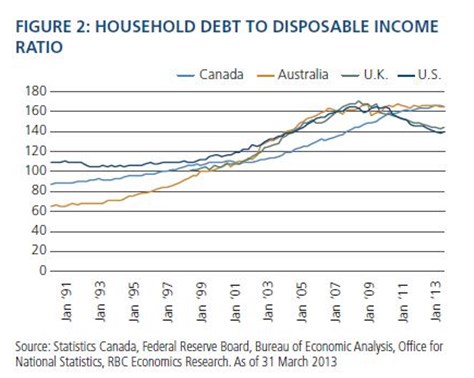
    Investoři houfně nakupují kanadské vládní dluhopisy, otevírají krátké pozice na kanadských akciích a prodávají kanadský dolar. Čekají totiž, že se tato ekonomika propadne do dlouhodobého útlumu. Kanada byla přitom chválena za to, jak reagovala na krizi let 2008–2009. Žádný oběd zadarmo ale neexistuje ani v jejím případě. Když centrální banka snížila sazby na historická minima a pak začala podporovat poskytování úvěrů, spotřebitelé reagovali logicky: Půjčovali si na nová auta, domy a další věci. Nyní jsou vysoce zadlužení a ceny nemovitostí leží blízko historických maxim. Následující graf porovnává poměr dluhu domácností k disponibilním příjmům v Kanadě, Austrálii, Velké Británii a USA:
    kanada

    Podle našeho názoru by v následujících letech mohl stavební sektor snížit růst ekonomiky o 0,2 – 0,3 procentního bodu. Bude se totiž vracet k dlouhodobému standardu, podle kterého představoval 5,5 – 6 % kanadské ekonomiky. Větší korekci nečekáme, protože růst stavební aktivity v minulých letech doháněl deficit na trhu s bydlením, který vznikl v 90. letech. Stejně tak se nedomníváme, že by hrozila větší korekce na trhu s bydlením. Důvodem je to, že Kanaďané do nemovitostí neinvestují, berou si pouze hypotéky, které si mohou dovolit.

    Silná korekce by přišla i ve chvíli, kdy by začali mít problémy se splácením hypoték. To by nastalo při růstu nezaměstnanosti, který ale bez externího šoku není pravděpodobný. To samé platí o růstu hypotéčních sazeb. Kanada se navíc nespoléhá na trh s ABS, jako tomu bylo v USA, a kvalita hypoték je obecně vysoká. Přesto se ale domníváme, že určitá korekce cen na trhu s bydlením přijde. Podle našeho odhadu je realistické očekávat 10 – 20% reálný pokles cen během následujících pěti let. Prudší pokles se dá čekat v Torontu, Vancouveru a Montrealu.

    Na globální úrovni je pro Kanadu největším rizikem vývoj v Evropě a vztahy mezi Čínou a USA. Růst soukromého sektoru v USA by měl naopak podpořit kanadské exporty. Růst americké ekonomiky sice podle našeho názoru výrazně nepřevýší 2 %, jeho struktura bude ale pro Kanadu výhodná. Kanada však trpí stejným problémem jako mnoho dalších vyspělých zemí. Během oživení totiž nedošlo k odpovídajícímu růstu investic. Zpomalení v Číně a jeho dopad na komodity také znamená, že náš výhled pro kanadský dolar se posunul z pozitivního na neutrální. Bank of Canada se podle nás bude nadále držet politiky důvěryhodného cílení inflace. Zároveň se ale domníváme, že Fed nakonec udělá ve své politice chybu a inflace v USA stoupne. To by se mělo projevit vyššími dovozními cenami v Kanadě a o něco vyšší inflací.

    (Zdroj: Pimco)


    Váš názor
    • vtip dne
      30.07.2013 17:00

      Národ blbců, který si zvolí za prezidenta Mišloufa Emana a jím dosazeného dlužníka Fišera, který nedostal od občanů ani dost důvěry aby prošel prvním kolem, voleb na ministra financi, si dělá starosti o jednu z vedoucích a nejbezpečnějších ekonomii, která je závistí celého světa :o)) :o)) :o)) Joo mít vaše starosti a Rotchildovy peníze.
      saki
      • Re: vtip dne
        31.07.2013 6:30

        Ono to je prašť jak uhoď. Další blbci zase volili zdegenerovaného šišli-šišli knížete KarlKalouska Trautenberka a ti ostatní zase toho shalom-obřízka komouškariéristu Fišersteina.
        Peté13
    Aktuální komentáře
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  
    10:10Tržby Anthropicu ve 3Q vyskočily na 16,8 miliardy dolarů. Vstup na burzu je možný ještě před Dnem díkůvzdání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - PPI, y/y
    11:00EMU - CPI, y/y
    15:15USA - Průmyslová výroba, m/m