Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pád zlata není žádným překvapením

    Pád zlata není žádným překvapením

    30.12.2013 7:58
    Autor: Redakce, Patria.cz

    Pokud má nějaké aktivum fundamentální hodnotu, dochází většinou k tomu, že tržní síly směřují cenu tohoto aktiva k jeho hodnotě. U aktiva, které nevytváří žádný příjem, ale žádná fundamentální hodnota neexistuje. To je právě případ zlata. Jeho rovnovážná tržní cena je tedy založena pouze na konci. To znamená, že v daném časovém bodě se všichni účastníci trhu „shodnou“ na tom, podle jakého modelu bude cena zlata posuzována. Když všichni tento model používají, cena aktiva se pohybuje směrem k bodu, který je dán používaným modelem či konsenzem. Ty se ale mohou v čase měnit. Pak může dojít i k velkým změnám ceny aktiv bez fundamentální hodnoty, včetně zlata. Tyto ceny totiž začnou reagovat na rozdílné faktory a nelze předpovědět, jak bude vypadat nový model uvažování o tomto aktivu.

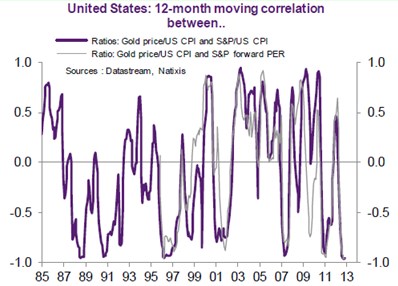
    U zlata bylo v průběhu času možné identifikovat řadu modelů: Zlato jako zajištění proti inflaci či jako zajištění proti poklesu hodnoty dolaru. Zlato jako aktivum, jehož cena odráží vývoj likvidity. Zlato jako náhrada akcií či jako bezpečné útočiště v době vysoké averze k riziku. Pohled na vývoj ceny zlata a inflaci ve Spojených státech ukazuje, že korelace mezi těmito dvěma proměnnými je velmi nestabilní a dlouhodobě nelze pozitivní korelaci najít. Objevila se v letech 1987, 1990, 1991, 1997–19998, 2005–2008 a 2011–2013. Pokud by zlato mělo sloužit jako zajištění proti ztrátě hodnoty dolaru, mělo by při oslabování dolaru docházet k nahrazování dolarových aktiv zlatem. Korelace mezi dolarovým indexem a cenou zlata je ale často negativní. Mimo jiné tomu tak bylo v letech 2003–2004, 2007–2010 či 2012–2013.

    Pozitivní korelaci mezi cenou zlata a monetární bází lze pozorovat v letech 1985–1987, v roce 1993 a od roku 2002 do roku 2011. V poslední době už tomu tak ale není a to samé můžeme konstatovat o dlouhém období. Je možné, že by zlato fungovalo jako substitut akcií? Následující graf ukazuje, že mezi cenou zlata a cenami akcií skutečně panuje převážně negativní korelace (to samé platí o cenách zlata a PE), existuje ale nejedna výjimka:
    zlato

    Velmi nestabilní je pak korelace mezi cenou zlata a averzí k riziku měřenou indexem VIX. Očekávali bychom, že tato korelace bude pozitivní, skutečně tomu tak ale bylo jen v letech 1986 a 1987, 1993, 1996–1998, 2003–2004 a v roce 2009. Dlouhodobá korelace mezi těmito proměnnými je pak nulová.

    V poslední době vidíme, že cena zlata vykazuje pozitivní korelaci s inflací, inflace přitom klesá. Negativní je korelace s dolarem a dolarový index posiluje. Negativní je korelace s cenami akcií, které rostou. Není tedy žádným překvapením, že cena zlata oslabuje.

     
    (Zdroj: Natixis)


    Čtěte více:

    Zlato míří k nejhoršímu propadu za tři dekády. Co čekat do konce roku a dál?
    09.12.2013 14:21
    Cena zlata zaznamenala v listopadu největší propad za posledních 35 l...
    Spor o 11 kg zlata Slovenské národní banky pokračuje, nařídil Ústavní soud
    11.12.2013 10:23
    Nejvyšší soud (NS) se musí znovu zabývat sporem o zlato zabavené a ro...
    KLDR prý kvůli hrozícímu hospodářskému kolapsu rozprodává zlato
    12.12.2013 15:41
    Severní Korea začala rozprodávat své zásoby zlata, které zakladatel k...
    Po zlatu samotném padají i jeho vyznavači
    17.12.2013 18:45
    Eric Sprott je velmi známým kanadským investorem, jeho hlavní hedge fo...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.10.2026
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  
    12:47Perly týdne: Přílišný pesimismus na akciích a taktická rally na zlatě
    12:06Akcie i dluhopisy v režii ropy. Závěr týdne v pozitivním módu  
    11:14OpenAI chce letos překonat 70 miliard dolarů anualizovaných tržeb
    10:56Traderův deník: Nepovedený obchod nemusí být hned pohromou  
    9:23Rozbřesk: Obce mají rekordní přebytky, bojují ale s nízkou efektivitou
    8:52CSG vyvíjí zbraň proti rojům dronů, HARDWARIO hlásí rekordní zisky a Revolut míří do USA  
    8:36Trump nakupoval akcie Mety i dluhopisy SpaceX. V srpnu provedl přes 500 obchodů
    6:07Akcie zatím drží nad vodou zisky. To se ale může změnit, varuje Dalio
    08.10.2026
    22:00Americké indexy čelí silným výprodejům  
    18:06Zdání klame. Necháte se oklamat i vy?
    17:21DOORNITE míří na burzu: Webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    15:46Evropské bankovní akcie zažívají nejhorší dvoudenní pokles od března  
    14:27Německo zvýšilo odhad růstu ekonomiky. Pomáhají investice do infrastruktury i obrany
    14:03Bezprecedentní obrat na dluhopisovém trhu: Rekordní objem firemních dluhopisů se obchoduje pod vládními výnosy  
    12:57PepsiCo se spoléhá na zahraniční trhy, celoroční výhled zisku kvůli pomalejšímu obratu doma snižuje
    12:14Nvidia a Micron táhnou ziskovost amerických firem. Samy vytvoří více než třetinu růstu S&P 500

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Index spotř. důvěry Mich. university