Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jak z běžné recese vytvořit Velkou recesi

    Jak z běžné recese vytvořit Velkou recesi

    07.03.2014 7:54, aktualizováno: 7.3. 14:14
    Autor: Redakce, Patria.cz

    Aktualizováno

    Zveřejnění záznamů ze zasedání FOMC z roku 2008 vrátilo naši pozornost k tomu, jakou roli hrál Fed při vzniku Velké recese. První známky problémů se začaly objevovat v dubnu roku 2006, když začala kontrakce na trhu s bydlením. Trvalo ale ještě celé dva roky, než se tato kontrakce přenesla do celé americké ekonomiky. To, co se zpočátku jevilo jako běžná recese, vedlo nakonec v roce 2008 k prudkému propadu celého hospodářství. Co se v roce 2008 stalo? Byla Velká recese nevyhnutelná?

    Robert Hetzel napsal celou knihu o tom, že Velké recesi jsme se mohli vyhnout. Viní Fed z toho, že v roce 2008 usnul za volantem. Zmíněné záznamy ze zasedání FOMC tento pohled potvrzují. Ukazují totiž, že FOMC se tak obával rostoucí inflace, že se mezi dubnem a zářím zdržel jakékoliv změny sazeb. Tím, že neudělal nic, ale něco udělal. Signalizoval, že nebude reagovat na zhoršující se výhled. Jinak řečeno, FOMC ukázal, že umožní pasivní utažení politiky ve druhé polovině roku 2008. K takovému utažení dochází ve chvíli, kdy umožní, aby dolarové výdaje v ekonomice klesly. Ať už kvůli endogennímu poklesu peněžní nabídky, či nekontrolovanému poklesu rychlosti obratu peněz. K těmto jevům dochází proto, že firmy a domácnosti reagují na zhoršený výhled. Fed by v takové situaci měl reagovat a odpovídajícím způsobem nastavit očekávaný vývoj monetární politiky. FOMC tak neučinil a zápisy z jeho jednání ukazují, že příčinou byly obavy z inflace.

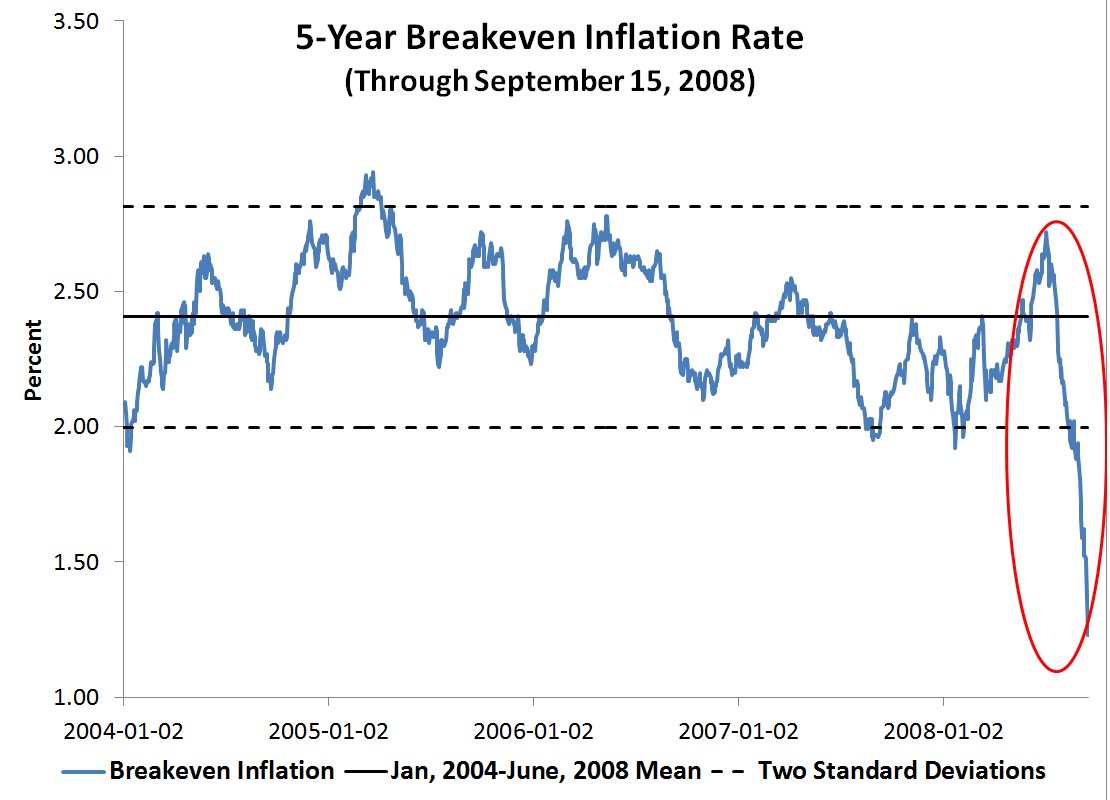
    Následující graf ukazuje vývoj očekávané míry inflace odvozené na základě rozdílu mezi výnosy pětiletých vládních dluhopisů a výnosů TIPS. Tento rozdíl ukazuje, co si o vývoji inflace myslí trh s vládními dluhopisy. Před zasedáním FOMC, které proběhlo 16. září, zmíněný rozdíl klesl z maxim na 2,72 % až na 1,23 %. Podle tohoto vývoje tedy trhy křičely, že přicházejí problémy, FOMC to však ignoroval. 
     
    Inflace 

    Popsaný vývoj můžeme interpretovat tak, že trhy čekaly slabší poptávku a tudíž i slábnoucí inflaci. I kdyby část poklesu spreadu odrážela zvýšenou prémii za likviditu, na tomto závěru se nic nemění. Tato prémie totiž opět ukazuje vyšší poptávku po bezpečných aktivech taženou zhoršujícím se výhledem. Fed mohl sazby včas snížit a signalizovat, že uvolňování politiky bude dál pokračovat. Neudělal to a zdá se, že tím změnil obyčejnou recesi ve Velkou recesi. Pasivní utahování politiky přitom předcházelo té nejhorší části krize. Robert Hetzel, Matthew Yglesias, Matthew O'Brien, Ramesh Ponnuru, James Pethokoukis, Scott Sumner a Marcus Nunes tvrdí, že Velkou recesi způsobil Fed a mají pravdu.


    (Zdroj: Blog ekonoma Davida Beckwortha)


    Čtěte více:

    Blanchard: Oživení pokračuje, zbývá hodně práce
    05.02.2014 18:45
    Lednová revize projekcí vývoje globální ekonomiky od Mezinárodního měn...
    Jak by si Keynes poradil se současným mimořádně pomalým oživením?
    18.02.2014 7:55
    Keynesiánská stabilizační politika by teoreticky měla „usekávat vrchol...
    Propadli jsme zbytečnému pesimismu?
    19.02.2014 12:54
    Množí se známky toho, že roste pesimismus centrálních bank týkající se...
    Jde to vysvětlit?
    21.02.2014 18:37
    „Jednou jsem hovořil s jedním teoretikem a ten mi řekl, jaké je jeho k...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - Obchodní bilance - nár. pojetí, mld. Kč
    14:30USA - Míra nezaměstnanosti, s.a.
    14:30USA - Průměrná hodinová mzda, m/m
    14:30USA - Změna počtu prac. míst
    16:00USA - Index spotř. důvěry Mich. university