Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jsou akcie otloukánkem, kterého ani přes vysokou likviditu nikdo nechce?

    Jsou akcie otloukánkem, kterého ani přes vysokou likviditu nikdo nechce?

    08.05.2014 17:30
    Autor: Redakce, Patria.cz

    Mnozí analytici tvrdí, že akcie jsou dnes poměrně drahé. Hlavní ekonom banky Natixis se ale ptá: „Proč jsou akcie poslední třídou aktiv, která profituje z vysoké nabídky likvidity?“ Artus poukazuje na to, že likvidita a nízké sazby donutily investory k nákupům řady rizikových aktiv, včetně aktiv rozvíjejících se trhů, dluhopisů zemí na periferii eurozóny či dluhopisů korporátních. To „vedlo k nadhodnocení cen těchto aktiv“. Akciové trhy si také prošly rally, jejich valuace je ale „blízko historickému standardu“. Ekonom tak tvrdí, že k nadhodnocení akcií způsobenému vysokou nabídkou likvidity ještě dojde. Podle jeho názoru je očekávaná návratnost akcií atraktivní i ve světle oživení firemních zisků, ke kterému došlo v roce 2014.

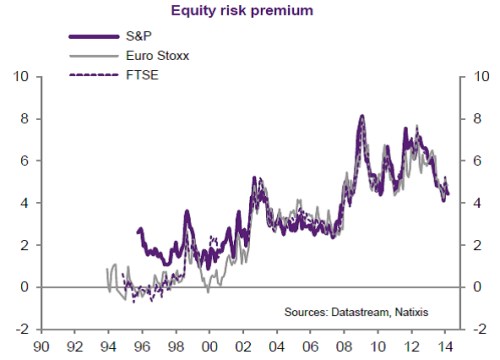
    Následující graf ukazuje, jak se podle Natixis vyvíjí takzvaná rizikové prémie akciových trhů v USA, eurozóně a Velké Británii. Nízká riziková prémie je odrazem relativně vysokých valuací trhu, pokud se naopak prémie nachází vysoko, valuace leží relativně nízko:
    tr1


    Artus se zamýšlí i nad tím, co je příčinou údajné valuační asymetrie mezi akciemi na straně jedné a řadou dalších rizikových trhů na straně druhé: „Pravděpodobně jsou to problémy, kterým čelí institucionální investoři při nákupu akcií do svých portfolií. Tyto problémy jsou vyvolány regulačními změnami (Solvency II), které od investic do akcií odrazují. Pasiva těchto investorů jsou pak tvořena zejména pevně úročenými instrumenty a to je také odrazuje od nákupu akcií, které mají volatilnější návratnost.“ Ekonom tak svou úvahu uzavírá s tím, že „držení akcií je dnes atraktivnější než investice do jiných finančních aktiv“, setrvačnost v chování institucionálních investorů ale brání tomu, aby se to na trzích výrazněji projevilo.

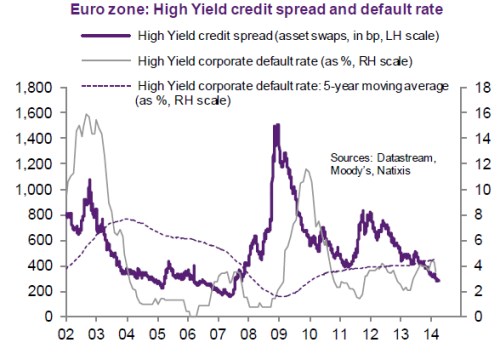
    Natixis se domnívá, že na rozdíl od akcií je předražen zejména trh evropských korporátních dluhopisů s vysokým výnosem. Spready na tomto trhu totiž už nepokrývají průměrnou míru rizika spojeného se subjekty, které tyto dluhopisy vydávají. Dokumentuje to druhý graf, v němž je zobrazen vývoj spreadů, míra defaultů a její pětiletý plovoucí průměr:

    souios

    Zdroj: Natixis


    Čtěte více:

    Krugman: Ekonomie nezklamala, intuitivní řešení už ale roky neplatí
    06.05.2014 18:30
    Minulý týden jsem skončil výuku na téma Velké recese, jejích příčin a ...
    Vlastní třída pro infrastrukturu
    07.05.2014 14:08
    Po několika měsících neuspokojivých hospodářských ukazatelů zveřejnila...
    Jak udržitelné je oživení ve Velké Británii?
    08.05.2014 9:00
    Během posledních několika čtvrtletí se potvrdilo, že ve Velké Británii...

    Váš názor
    • co to je za blbost?
      09.05.2014 10:12

      "..., že likvidita a nízké sazby donutily investory k nákupům řady rizikových aktiv..." - - - Tohle musel psát nějakej nedouk. Od kdy jsou investoři donuceni a kým ??? Nikdy jsem si nevšiml, že by byl někdo k nákupům donucen - DONUCEN !!! Proboha!!!, to jsou intelektuální výlevy :-))))
      Jesse
    •  
      09.05.2014 8:49

      Zaujímavý článok, ale ten druhý graf je rovnaký ako prvý. Zrejme by v druhom grafe mali byť výnosy a defaulty high yield dlhopisov.
      miriz
      •  
        09.05.2014 9:13

        Nejen ZDE /jak jsem se dnes dočetla na vlákně o DPH,/ se funkce ctrl c a ctrl v neaplikovala ve správném módu :-)
        AMN
    Aktuální komentáře
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data