Jedním ze sektorů, které můžeme v pokrizovém období pasovat na vítěze, jsou technologie. Při obecné popularitě, které se tento sektor těší, ale bude možná překvapením, že mezi vítězi je až na posledním místě. V květnu si totiž za posledních pět let připisoval relativně k celému indexu S&P nějakých 20 %. To je velmi málo ve srovnání s více než 125 % sektoru zbytného zboží a znatelně to pokulhává i za průmyslem, či finančním sektorem, kde se relativní zisky pohybují kolem 70 %. Vrcholu pokrizové slávy si technologie užívaly někdy v roce 2012, kdy na tom byly cca o 45 % lépe než trh (ani tou dobou ale nebyly v čele pelotonu). Ani poslední rok pak technologiím v relativním slova smyslu výrazněji nepřeje – zatímco celý trh si připisuje 14 – 15 %, tento sektor pouze 7 %:
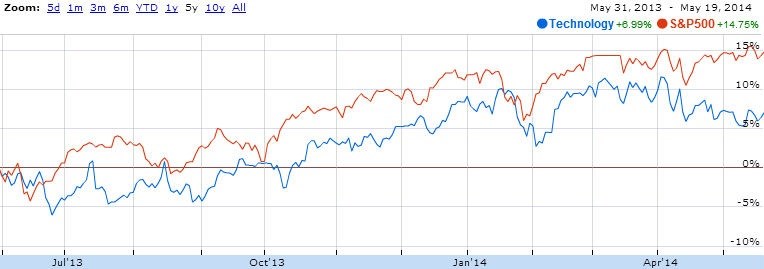
Zdroj: Google Finance
My se dnes podobně jako předtím u sektoru zbytného a nezbytného/necyklického zboží podíváme zejména na to, jak je to s valuací technologií. Až do konce roku 2007 byly sektorem vysokého PE: Ceny technologických společností se ve vidině rychlého dlouhodobějšího růstu zisků obchodovaly poměrně vysoko k ziskům „současným“ (odhadovaných na jeden rok dopředu). V předkrizových letech tak sektor opakovaně testoval hranici PE ve výši až 21. Pro srovnání, jen cyklické zboží se v roce 2007 na relativně krátkou dobu posunulo k hranici 20, necyklické zboží se drželo kolem 17 – 18, ostatní sektory byly většinou níže.
Po roce 2007 přišla technologická valuační deprese. Na PE má vliv hlavně očekávaný dlouhodobý růst (čím vyšší, tím vyšší PE) a riziko (čím vyšší, tím nižší PE). Na oné depresi se podepsaly oba faktory a PE tak postupně klesalo až na valuační „support“ let 2011 a 2012 ve výši 11. Tedy pokles z maxim téměř o polovinu! Jak je možné, že se to neprojevilo na cenách? Příčina je samozřejmě v tom, jak moc rostly v jednotlivých letech zisky: Z cca 3 USD na akcii v roce 2009 na cca 9 USD na akcii na lokálním vrcholu v roce 2012 (čtvrtletně).
Jde tedy o pozoruhodný příběh, kdy valuace klesaly, což značilo celkově se zvyšující skepsi investorů ohledně dlouhodobějšího vývoje, krátkodobé zisky ale mohutně rostly. Vidíme zde i to, jak těžko oddělitelný je cyklický vývoj v ekonomice a odvětví, s vývojem strukturálním a dlouhodobým. Ona valuační deprese technologií pak skončila v roce 2012, dnes se jejich PE pohybuje kolem 15 (je tak na podobné úrovni, jako valuace celého trhu). Jinak řečeno, rizikově-růstový profil technologií je dnes velmi podobný tomu, jaký je tento profil u celého trhu – značný posun od překrizových let, o letech 90. ani nemluvě.
Technologie patří mezi sektory, které svým PEG poměrem tak nějak oscilují kolem hodnoty 1. PEG je poměrem PE a očekávaného dlouhodobého růstu (ale jeho interpretace není tak jednoduchá, jak nám je často tvrzeno, protože se nechová lineárně). Vedle technologií k těmto „jedničkovým“ PEGařům patří ještě zbytné zboží, energetika a finance. V letech 2006 – 2010 se PEG technologií drželo nad 1 (až 1,2 – 1,3), jen v roce 2008 se relativně krátce dostalo pod tuto hranici. Systematicky pod ní spadl poměr až v roce 2010 a z této skepse se sektor dostal až na konci minulého roku. Tehdy PEG dosáhlo relativně vysoké úrovně 1,2. Od té doby nastala korekce na současných cca 1,08. Tedy opět návrat k oné jedničce.
Od roku 2009 se očekávání dlouhodobého růstu zisků drží na úrovni pomalu klesající z 15 % k 14 %. To tedy znamená, že pokud je pro technologie relevantní PEG kolem 1, musí se „relevantní“ PE pohybovat také kolem 14 – 15. Technologie nám tedy v poslední době vystřízlivěly. A ohledně oněch očekávání dlouhodobého růstu je dobré poznamenat, že krátkodobá (12ti měsíční) očekávání růstu zisků se už od roku 2011 pohybují pod oněmi dlouhodobějšími (pětiletými) očekáváními). Mimo materiálů a telekomunikací tomu tak ale je i u ostatních sektorů.