Sektor „materiálů“ je z hlediska módnosti asi na opačném konci spektra k technologiím. A o relativní popelku jde i v relativním srovnání návratnosti: Technologie sice nejsou v samém čele výborně si vedoucích sektorů v pokrizových letech, ale relativně k celému trhu za posledních pět let připisují cca 20 % (viz předchozí článek ze série Zaostřeno na blue chips). Materiály jsou za stejnou dobu cca na nule – jejich zisky jsou tedy zhruba stejné jako zisky celého indexu S&P 500. Z hlediska kapitalizace jim na tomto trhu dominují společnosti jako Limited, , Vale, The Company, či Corp. Pohled na roční výkonnost těchto a jim podobných firem zhruba potvrzuje onen pětiletý vývoj – zisky, ale nic zářného:
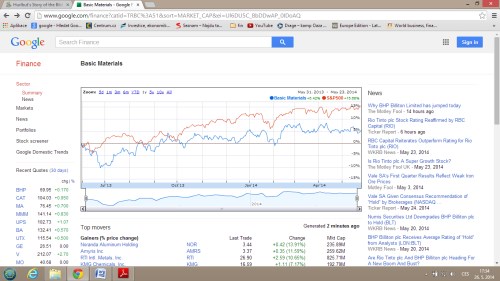
Zdroj: Finance
Pohled na vývoj PE od předkrizových let ukazuje, že do roku 2008 u materiálů jako celku poměrně znatelně fungovala valuační rezistence na úrovni 16. Krize samozřejmě přinesla propad valuace, v roce 2008 se ale ve vidině rychlého zotavování zisků PE vyšplhalo až na 22 – 23. Tento optimismus rychle vychladl a PE se v roce 2011 dostává až pod úroveň 10. To jsou poměrně dost velké fluktuace, které ukazují, že ani zde nemusí být nuda. Po dosažení onoho valuačního dna přišlo uklidnění, které sebou neslo postupný a poměrně vyrovnaný růst PE na současných cca 16,3. Nyní se tedy materiály pohybuji opět u oné šestnáckové rezistence. Což velí opatrnost.
Už předchozí sektorové pohledy nám ukázaly, že není PE jako PE. Jeho růst, či pokles může být tažen očekávaným růstem zisků, či požadovanou návratností (rizikem); výplatní poměry se většinou krátkodobě moc nemění. Jak je tomu u materiálů? Odpověď přináší poměr PEG, tedy poměr PE a očekávaného dlouhodobějšího růstu. U materiálů je v tomto ohledu patrné, že jsou jedním ze sektorů, pro které má svou přitažlivost PEG kolem hodnoty 1. Jinak řečeno, na jejich PE působí „gravitace“ očekávaného růstu tak, že PE má tendenci se k hodnotě růstu (krát deset) neustále vracet (padat k ní a zase se do ní odrážet). Bylo tomu tak do roku 2008, pak přišel onen valuační výlet, který dost zvedl i PEG. PEG se vrátil k 1 v letech 2011 a 2012, pak se ale opět utrhl nahoru a poslední týdny se pohybuje kolem 1,3 – 1,4. Bez nějaké sofistikované analýzy nám tak pohled na PEG ukazuje, že valuace sektoru se nyní pohybuje na vyšších, i když nijak extrémních úrovních.
Očekávaný růst v následujících pěti letech je u materiálů dlouhodobě nejstabilnější ze všech sektorů. Podle Thomson Reuters se totiž minimálně od roku 1995 pohybuje kolem 12 – 13 % (k jedničkovému PEG tedy „patří“ PE kolem 13). Dlouhodobá očekávání růstu trochu rozviklala jen poslední krize, ale ve srovnání s ostatními sektory opět jen minimálně. Krátkodobější očekávání jsou ale naopak přeborníkem ve volatilitě, nyní se pohybují na úrovni oněch očekávání dlouhodobějších.
Řada jednotlivých subsektorů v tomto sektoru je charakterizována intenzivní konkurencí a nadbytečnými kapacitami. S ohledem na celkovou valuaci přitom těžko hovořit o tom, že by tu ležela hodnota jako na talíři. S tím, jak se posunujeme do další fáze globálního ekonomického cyklu, to ale můžeme říci asi o naprosté většině odvětví – zadarmo (bez práce) už nic nedostaneme. Co by mělo být poměrně zajímavou sázkou je ale vyčkání na dobu, kdy (pokud) jejich PE opět klesne na úroveň dlouhodobého růstu (PEG se tedy dostane na hodnotu 1).
Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše, mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.