Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Ignorování cen nemovitostí si už nemůžeme dovolit

    Ignorování cen nemovitostí si už nemůžeme dovolit

    03.07.2014 6:30
    Autor: Redakce, Patria.cz

    Ceny nemovitostí rostou. Je to ale důvod k radosti? Nebo sledujeme stejný příběh znovu a znovu? Po desetiletí růstu začaly ceny nemovitostí klesat v roce 2006. Nejdříve tomu tak bylo ve Spojených státech, poté i jinde a celý proces přispěl ke globální finanční krizi. Náš výzkum přitom ukazuje, že cyklus cen nemovitostí stojí na počátku více než dvou třetin z 50 systematických bankovních krizí.

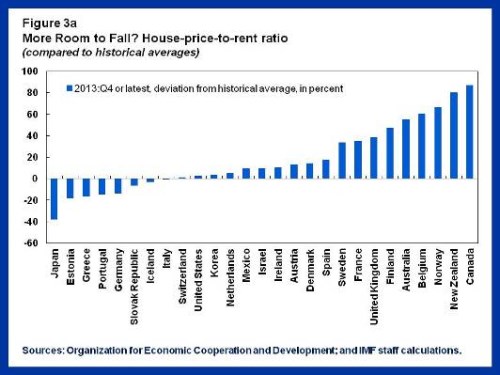
    Oživení na trhu s bydlením je samozřejmě vítanou zprávou, musíme se ale mít na pozoru před dalším nekontrolovaným boomem. Jde o sektor, který je klíčový pro každou ekonomiku, hodnotit jeho vývoj ovšem není jednoduché. Posouzení vývoje cen nemovitostí je více uměním než vědou. Politické nástroje pro management jejich cyklu jsou navíc ve stadiu tvorby. Teorie říká, že ceny nemovitostí by se měly pohybovat v souladu s vývojem nájmů a příjmů domácností. Pokud se od nich odtrhnou, lidé by měli přejít od nákupů nemovitostí k jejich pronájmu a to by mělo vyvolat potřebnou korekci. Podobně by nemělo dlouhodobě docházet k odtržení cen nemovitostí od příjmů. Poměr cen nemovitostí k nájmům a příjmům je tak používán jako základní měřítko vývoje na trhu. První graf ukazuje, že poměr cen nemovitostí k nájmům leží u většiny zemí OECD stále nad dlouhodobým průměrem (jde o odchylku od tohoto průměru v procentech). Nejvýraznější výjimku představuje Japonsko.
    22

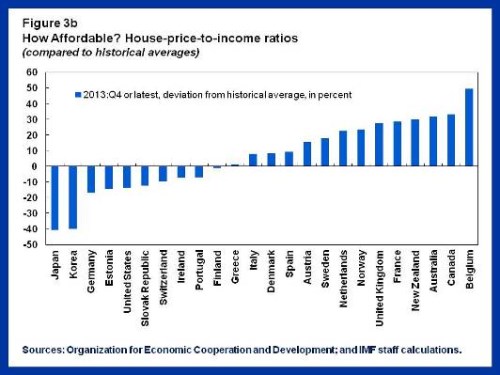
    Druhý graf ukazuje, jak vypadá současná dostupnost nemovitostí. Konkrétně jde o poměr cen nemovitostí k příjmům (opět relativně k historickému průměru). Nejdostupnější jsou v tomto smyslu nemovitosti v zemích jako Japonsko, Korea či Německo. Opak platí o Belgii, Kanadě, Austrálii, Novém Zélandu či Francii.
    33

    Vedle popsaných měřítek je ale nutno brát do úvahy i specifickou situaci, jako např. v Belgii, kde ceny nemovitostí dosáhly vysokých úrovní, podle MMF je ale riziko jejich prudké korekce omezené. Makroprudenční nástroje a případně i monetární politiku tedy nelze nastavit podle obecných měřítek. Zůstává přitom stále otevřenou otázkou, nakolik by měly být pro ochlazení trhu s nemovitostmi používány makroprudenční nástroje a nakolik monetární politika. Na druhou stranu je ale jasné, že monetární politika musí tomuto segmentu ekonomiky věnovat mnohem více pozornosti než dříve.

    Autorem je Min Zhu.


    Čtěte více:

    MMF bije na poplach kvůli přehřívajícímu se nemovitostnímu trhu
    12.06.2014 9:23
    „Svět musí jednat, aby zabránil riziku dalšího devastujícího krachu ne...
    Britský nemovitostní trh se přehřívá, dle Carneyho je největší ekonomickou hrozbou
    26.06.2014 12:40
    Ceny domů ve Velké Británii raketově rostou od roku 2009, a to průměrn...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    29.10.2026
    15:54ECB ponechala sazby beze změny, Lagardeová oznámila předčasný odchod
    15:35Výsledky Microsoftu: AI konečně vydělává, Azure roste o 48 % a miliardový účet se nově přesouvá i na věřitele  
    14:44Komplikace pro Dukovany: KHNP ukončila jednání o smlouvě na stavební práce bez dohody
    13:40Poptávka po lécích na hubnutí zůstává silná, a tak Eli Lilly zvyšuje celoroční výhled
    13:15Lagardeová v únoru předčasně odstoupí z funkce šéfky ECB
    12:18Výsledky Alphabetu: Cloud září, ale účet za umělou inteligenci začíná děsit i ty největší optimisty  
    11:31Výsledky Alphabetu táhnou dolů americké indexy, Evropě však v růstu nepřekáží  
    10:55Vysoká očekávání ServiceNow nenaplnila. Akcie padají až o 18 procent
    9:16Komerční banka překonala odhady. Lepší zisk ale stojí hlavně na nákladech a rezervách  
    8:55Zisk Volkswagenu za tři čtvrtletí klesl o 98,7 procenta
    8:50Rozbřesk: Říjnová pauza, prosincové zvýšení. ECB sleduje i francouzský dluh
    8:48Po výsledcích KB přichází na řadu Erste. Investoři řeší i Fed, ECB a Big Tech  
    8:10Komerční banka dál roste v úvěrech i počtu klientů. Nižší marže ale brzdí ziskovost
    7:11Komerční banka, a.s.: Hospodářské výsledky 3Q 2026
    28.10.2026
    21:55Microsoft předčil očekávání, překvapil i nižším kapitálovými výdaji
    21:31Alphabet zaostal za očekáváním Wall Street. Akcie klesají o osm procent
    21:03Akcie po rozhodnutí Fedu kolísaly, Oracle prudce posílil díky AI výhledu  
    19:21Fed ponechal sazby beze změny. Prosincové rozhodnutí zůstává otevřené
    16:30Preview výsledků Komerční banky: Čistý zisk klesne, pozornost investorů se bude soustředit na úvěrů a výnosy z poplatků  
    15:02Jak je pro akcie na stavena laťka pro příští rok? Odpověď není tak jasná, jak by se mohlo na první pohled zdát

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - HDP, q/q a
    14:30USA - Nové žádosti o dávky v nezam.
    14:30USA - Výdaje na osobní spotřebu, m/m
    15:15EMU - Jednání ECB, depozitní sazba