Dividendovými přeborníky jsou telekomunikační společnosti. Mezi těmi s nejvyšší tržní kapitalizací vystupuje svým dividendovým výnosem do popředí Vodafone. Atypický je i vývoj ceny akcií této společnosti, což je patrné z následujícího grafu. Až do počátku letošního roku šlo o přebornice pokořující celý trh i řadu kolegyň z odvětví. Letos ale přišla znatelná korekce:
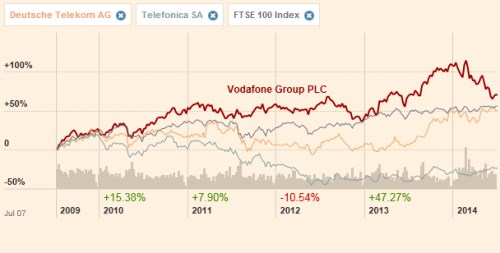
Zdroj: FT
Na LSE nabízí akcie VDF dividendový výnos převyšující 5,5 %. Mě a jistě i řadu z vás zajímá, co je na ní tak špatného, že má tak vysoký dividendový výnos. Ano, nejde o překlep. Pokud nějaká akcie nabízí vysoký dividendový výnos, je to následujícím: Investoři čekají, že její zisky, cash flop a dividendy v budoucnu nebudou tak růst, či dokonce klesnou. A/nebo jde o velmi rizikovou investici s vysokou požadovanou návratností. Telekomunikace jsou přitom málo cyklickým sektorem, takže by spíše šlo o riziko specifické pro danou společnost. Uvedený vztah si ukažme na dvou hypotetických společnostech: Každá má dividendu na akcii 10 Kč. U první je požadovaná návratnost 10 % (vyšší riziko) a dividendy neporostou. U druhé je požadovaná návratnost 8 % (nižší riziko) a dividendy by měly nominálně růst o hezkých 5 % ročně. Hodnota a snad i cena první akcie je 100 Kč, druhé 333 Kč. Dividendový výnos první je tedy „hezkých“ 10 %, u té druhé „pouhá“ 3 %.
Nyní k našemu telekomunikačnímu dividendovému lákadlu. Nikoho nepřekvapí, že pohled na tok hotovosti neposkytuje obrázek růstu, či stability. EBITDA se v posledním fiskálním roce propadl na 3,6 miliardy GBP, v roce 2011 přitom tyto zisky dosahovaly 13,4 miliardy GBP. U provozního cash flop již takový propad nevidíme, v roce 2014 totiž dosáhlo 6,2 miliardy GBP, nešlo ale o moc reprezentativní „provozní“ rok. Investice do dlouhodobých provozních aktiv se v průměru pohybují na 7,2 miliardy GBP.
Pokud vezmeme jako hrubé měřítko dalších investičních požadavků oněch 7,2 miliard GBP, firma by na jejich pokrytí musela na provozní úrovni vydělávat 7,2 miliardy GBP. Čistý dluh k EBITDA se pohybuje kolem 3,7, což není málo (ale je to méně než v roce předchozím, kdy poměr dosáhl 5,1). Dejme ale tomu, že už nebude potřeba dluh snižovat. Pokud by firma chtěla dlouhodobě nejen pokrývat apex, ale i vyplácet dividendu na úrovni loňských cca 5 miliard eur, musela by na provozní úrovni generovat cca 7 + 5, tedy 12 miliard GBP hotovosti. Na čas samozřejmě může šahat na rezervy (hotovost ve výši asi 14,5 miliard GBP, či dokonce zvýšení dluhu). Ale jde jen o přechodné kroky.
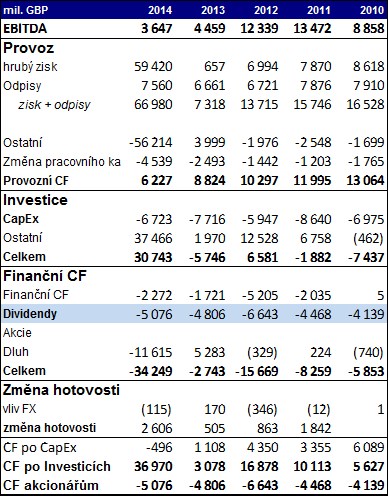
Při pohledu na výsledky posledních let a byť jen zběžný náhled na celé odvětví jsou namístě mírně řečeno dost velké pochybnosti o tom, že by VDF byl schopen generovat (alespoň) oněch 12 miliard GBP ročně na provozní hotovosti. Ale nezapomínejme na to, že u této firmy se nebavíme o tom, jak dobře bude, ale o tom, jak (snad) nebude špatně. Co si myslí trh? S betou 0,66 je požadovaná návratnost u VDF kolem 6,4 %. Hrubá kalkulace založená na GGM ukazuje, že současná cena akcie při takové požadované návratnosti implikuje asi 6 % roční pokles dividend. Tento pokles by v praxi nebyl postupný, pro demonstraci: Někdy za 12 let bude podle současné ceny akcií dividenda společnosti asi poloviční. A to asi tak nejlépe vystihuje to, jak vnímat současné vysoké dividendové výnosy VDF.
Je tedy současný dividendový výnos ergo cena akcií VDF atraktivní? Jinak řečeno, má už VDF po letošním poklesu ceny akcií dost? Řada investorů je „odkojena“ naší domácí telekomunikační akcií a telekomunikačnímu trhu proto rozumí. Nechám tak s klidným srdcem na nich, aby si konečnou odpověď (snad i s pomocí výše uvedeného) zformulovali sami.
Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše,
mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako
investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho
názory se nemusí vždy shodovat s názorem společnosti.