Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Commerzbank: Německé akcie atraktivní po 5 – 10 % korekci, eurodolar bude nadále pod tlakem

    Commerzbank: Německé akcie atraktivní po 5 – 10 % korekci, eurodolar bude nadále pod tlakem

    29.07.2014 6:00
    Autor: Redakce, Patria.cz

    O propadu eurodolaru hovořit nemůžeme, ale jeho pokles je patrný už od počátku července. Tento pohyb se pak projevuje i na dalších měnových trzích, kde je cítit obecná síla dolaru. Ta je přitom bezpochyby ospravedlněna i fundamentem. Poslední data totiž ukazují, že pokles amerického produktu v prvním čtvrtletí tohoto roku představoval skutečně výjimku. Trhy se tak stále více zajímají o to, co se stane ve chvíli, kdy Fed ukončí nákupy cenných papírů. K tomu pravděpodobně dojde v říjnu a klíčovou otázkou tedy je, kdy Fed zvedne sazby. Trhy v současné době čekají, že k prvnímu zvednutí sazeb dojde v červenci 2015. My se domníváme, že k němu dojde o něco dříve.

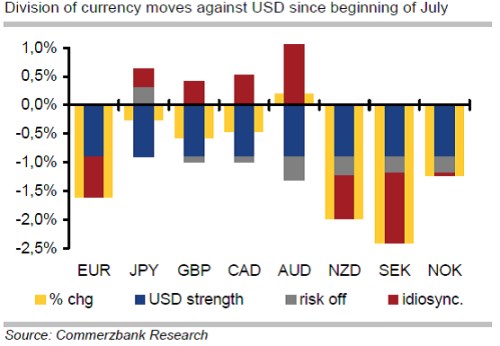
    Podle našeho modelu může nyní za vývoj na eurodolaru stejnou měrou síla dolaru jako slabost eura. Politika ECB je stále více uvolněná, což se projevuje na tlaku na kurz eura. V dohledné době zde ke změně nedojde, protože ECB nemá mnoho prostoru k utažení její politiky. Euro platí daň za to, že ECB implicitně garantuje nízké výnosy dluhopisů na periferii eurozóny a že její politika nulových sazeb vyvolává honbu za výnosy. Eurodolar tedy bude pravděpodobně nadále pod tlakem, i když jeho pokles nemusí nabírat na intenzitě.

    Následující graf ukazuje pohyb vybraných měn k dolaru od počátku července. Celková změna je vyznačena žlutě, modře je vyznačeno to, jak k ní přispěla „síla dolaru“, šedě vztah trhů k riziku:
    soustruh

    Indexy DAX a Euro Stoxx 50 se podle našeho názoru nacházejí uprostřed 5 – 10 % konsolidace, která je vyvolána geopolitickými tenzemi, zklamáním z růstu v eurozóně, rostoucími inflačními očekáváními v USA a slábnoucím trhem s bydlením v Číně. Růst peněžního agregátu M1 v eurozóně, který je dobře fungujícím vedoucím indikátorem pro DAX, oslabil na 5 %. V minulých měsících dosahoval 9 % a současná změna může signalizovat zhoršený výhled růstu HDP v celé měnové unii.

    V USA naopak růst M1 zrychlil z 8 % na 12 %, což by mělo působit i proti většímu poklesu cen na německém trhu. Pozitivně by měl působit i rekordně vysoký rozdíl mezi dividendovými výnosy akcií v indexu DAX (3 %) a výnosy korporátních dluhopisů s ratingem BBB (2 %). Ziskovost amerických firem se zlepšuje, na rozdíl od německého trhu i indexu Euro Stoxx 50 si americké trhy užívají býčí trh tažený zisky. Jejich valuace PE je tak podle našeho názoru stále v neutrálním teritoriu.

    U indexu S&P 500 se nyní PE nachází asi 10 % nad dlouhodobým průměrem ve výši 14. U indexu Nasdaq 100 se PE v současnosti pohybuje asi 10 % pod desetiletým průměrem ve výši 20. Pokud vezmeme v úvahu zmíněný rozdíl mezi dividendovými výnosy a výnosy dluhopisů, růst M1 a silný ziskový trend v USA, německé akcie bychom ve třetím čtvrtletí nakupovali po 5 – 10% oslabení.

    Zdroj: Commerzbank


    Čtěte více:

    Krugman o dluhové apokalypse v USA
    25.07.2014 18:00
    Během uplynulých pěti let se zdálo, že největší problém USA představuj...
    Proč ne komodity?
    25.07.2014 18:00
    Ceny akcií se dostávají na nová maxima, valná část trhu se tak snaží n...
    Project Syndicate: Mýtus onshoringu
    28.07.2014 15:45
    Desetiletí předcházející finanční krizi z roku 2008 se neslo ve znamen...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - CPI, y/y
    14:30USA - CPI, m/m