Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Příliš růžové na to, aby to byla pravda

    Příliš růžové na to, aby to byla pravda

    07.11.2014 17:45

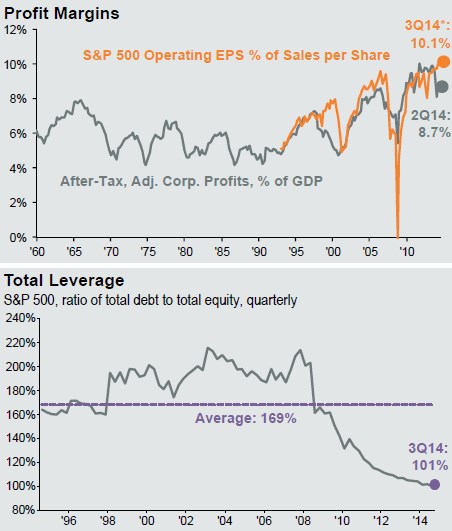
    JPMorgan přišel s dalším dílem čtvrtletního přehledu trhů. Valuacím jsem se zde věnoval minule, dnes se tak právě s pomocí JPM přesuneme k dalším dvěma klíčovým akciovým tématům – vývoji zisků a zadlužení. První z následujících grafů ukazuje EPS firem z indexu S&P 500 v podílu k tržbám na akcii. Jinak řečeno, jde o provozní marže obchodovaných firem a z obrázku je patrné, že firmy si mimo přestávek vynucených recesemi stále více užívají. Zatímco v první polovině 90. let dosahovala tato marže méně než 6 %, nyní to je více než 10 %. V grafu je také dlouhodobý vývoj podílu zisků na HDP. Trend je velmi podobný – zisky si trendově ukrajují stále větší podíl na příjmech (viz i Poslední přetahovaná vzplála).

    Zajímavé je, že v roce 2014 se cesty obou proměnných (marže a podíl zisků na příjmech) znatelně rozdělily – zatímco marže dále rostou, podíl zisků na HDP poměrně prudce klesl. Pokud by to tak šlo dál, naplňoval by se zřejmě ten nejlepší scénář dalšího vývoje korporátního sektoru: Příliš vysoký podíl zisků na produktu znamená, že práce je příliš utlačovaná. Nejdůležitější je rovnováha a ne extrémy. Pokud je na příjmy práce vyvíjen příliš velký tlak, škodí to nakonec nejvíce těm, kteří tlačí – firmám, které čelí utlumené poptávce. V ideálním scénáři by tedy marže nadále rostly (či se držely vysoko), podíl zisků na HDP by ale klesal. Takový vývoj by mohly zajistit například nižší ceny komodit a hlavně energií kombinované s oživením mezd.
    soustruh

    Zdroj: JPM

    Pokud první budí určitý optimismus, druhý by mu v tom měl zdatně sekundovat. Ukazuje totiž vývoj poměru celkového dluhu korporátního sektoru k jeho vlastnímu jmění. Podle tohoto ukazatele zadlužení obchodovaných firem došlo po roce 2008 k masivnímu oddlužení. Zatímco průměr tohoto ukazatele se pohybuje někde kolem 170 % (číslo je včetně finančního sektoru), nyní mají firmy dluh zhruba na úrovni vlastního jmění (jde o účetní hodnoty). Občas tu trochu krotím nadšení, které vzniká snad pokaždé, kdy nějaká firma vyhlásí odkup akcií – tento krok totiž nezpůsobuje automatický růst hodnoty akcií. Na druhou stranu bych se ale také stavěl proti plošným varováním před tím, že (dluhem financované) odkupy posouvají už několik let trh zpět do finančně velmi nezdravé situace. Jedním z důvodů může být právě vývoj poměru dluhu k vlastnímu jmění.

    V minulém příspěvku jsme konstatovali, že valuace jsou po adrenalinovější první části podzimu zpět v našponovaném teritoriu. Dnes k tomu můžeme dodat, že co se týče zisků a zadlužení (tedy jednoho z hlavních faktorů rizika), nejsou na tom obchodované společnosti nijak zle. Grafy by dokonce mohly budit zdání, že je to příliš růžové na to, aby to byla pravda. Co je podle mne nyní pro americký trh největším rizikem? Nic objevného nesdělím, když uvedu, že Evropa a Čína. Po krizi jsme uvažovali nad tím, zda se Číně povede „decoupling“ od problematického západu. Dnes bychom spíše rádi, aby se americké ekonomice podařilo odtržení od Číny. A přitom by mohla trochu popotáhnout Evropu.


    Čtěte více:

    Tak bude vypadat banka budoucnosti
    07.11.2014 14:15
    Na Fintech Conference v Londýně se sešla řada předních odborníků na fi...

    Váš názor
    • Odkup je chyba
      07.11.2014 19:06

      Odkup vlastních akcií je skoro vždy chyba. Je to hlavně pro benefit majoritních akcionářů a vrcholných managerů. Jde víceméně o transfer hotovosti z účtů firmy na účty majitelů. Proto akcie skoro vždy po odkupu klesnou, protože investoři prodávají proti odkupu. Navíc to dává dojem, že firma nemá kam investovat, nemá kam růst a raději peníze sbalí. V horším případě rozdá firma obrovské bonusy (viz Google) nebo platí vysoké dividendy.
      Dan
      • Re: Odkup je chyba
        07.11.2014 19:32

        Chyba? Nejsem v tom expert, ale můj názor je, že není. Společnost tím dává najevo, že jejich akcie MAJÍ cenu jakou mají. Přestav si něco podobnýho u nwr nebo o2 :-)...mimochodem se tím redukuje/kompenzuje ředění způsobení managemnt a zaměstnaneckými opcemi....to že hned ty prachy někam neinvestují...je to chyba? Podobná jako nezralý spekulant, co ho svrbí cash a nepočká si na příležitost, ale jede furt s dálem s pocitem, že mu něco "uteče"...což obyčejně neskončí dobře.
        sean
        • Hmmmm.....
          07.11.2014 20:08

          Studie a grafy jsou jasné, není to tedy věc názoru. Studií na toto téma je plný net. Korporace a jedinec je rozdílná taktika. Jedinec investuje do firem, protože doufá, že ony umějí produkovat lépe. V podstatě - hotovost je vzácná komodita a měla by být využívána střídmě. Protože až se zvýší sazby a konta vychladnou, tak většinou cash schází a je nutné si draze půjčovat.
          Dan
      •  
        07.11.2014 19:26

        A co je na tom spatne? Schopni vydelaji majlant, naivkove prodelaji az jim zustane vyjedla skorapka.
        Mezernik
    Aktuální komentáře
    30.10.2026
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata
    16:45Preview Erste: Banka potvrdí růst klíčových výnosů, zisk ale bude stagnovat  
    15:54ECB ponechala sazby beze změny, Lagardeová oznámila předčasný odchod
    15:35Výsledky Microsoftu: AI konečně vydělává, Azure roste o 48 % a miliardový účet se nově přesouvá i na věřitele  
    14:44Komplikace pro Dukovany: KHNP ukončila jednání o smlouvě na stavební práce bez dohody
    13:40Poptávka po lécích na hubnutí zůstává silná, a tak Eli Lilly zvyšuje celoroční výhled

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    10:00CZ - HDP, q/q
    11:00DE - HDP, q/q
    12:00EMU - HDP, q/q
    15:00DE - Harmonizovaný CPI, y/y
    15:45USA - Index aktivity ISM Chicago