Nový rok nezačal nejlepším způsobem. Mezi EU a USA totiž nabývá na intenzitě klíčový obchodní spor a jak všichni víme, hladký obchod mezi těmito dvěma ekonomickými titány je klíčový pro celou globální ekonomiku. Spor se týká významné položky – bavorských klobás. Problém je to tak významný, že si ani netroufán o něm psát, takže se obrátím k „second-best“, respektive „second-worst“ (ne „second-wurst“) tématu.
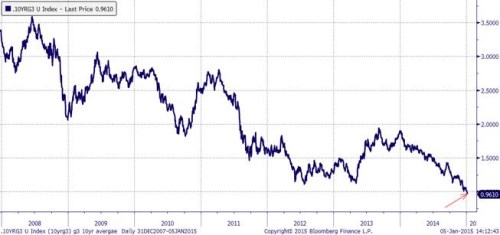
Graf ukazuje průměr výnosů desetiletých vládních dluhopisů největších vyspělých ekonomik. Cesta to sice není bez výmolů, ale jasně vidíme klesající trend. Výjimečné na posledních dnech je to, že jsme se dostali do rekordních nížin. Jinak řečeno, investorům u hypotetického portfolia složeného z dlouhodobých vládních dluhopisů největších vyspělých zemí nyní stačí výnos nižší než 1 %. To se ještě nikdy nestalo.
Zdroj: Citi
Vedle evidentního dopadu klobásové krize, která jistě zvyšuje averzi k riziku a tudíž poptávku po bezpečných aktivech, najdeme několik dalších faktorů, které mohou mít na popsaný pokles výnosů určitý vliv. Je (či snad už bývalo) populární tvrdit, že výnosy jsou nízko kvůli tomu, že je „uměle“ snižují centrální banky. Toto tvrzení by teoreticky mohlo platit i poté, co se Fed stáhnul, protože jej svou likviditou nahrazují banky jiné. Jenže na trzích mají stále rozhodující roli investoři soukromí a od toho se odvíjí fungování celého stroje:
Pokud se výhled zlepšuje (tj. i pokud funguje QE), výnosy rostou – investoři dluhopisy prodávají, klesá poptávka po nich a následně i jejich ceny. A naopak, se zhoršujícím se výhledem výnosy klesají – nebude růst, nebude inflace, možná bude dlouhodobá deflace. Takže už je rámcově jasné, jaké „rekordní“ signály graf vysílá. V této logice můžeme interpretovat i současné úvahy o tom, že výnosy v eurozóně klesají kvůli tomu, že útlum a deflační tlaky zvyšují pravděpodobnost QE ze strany ECB. Chybí zde jen jedno slovo: „neefektivního“. Pokud by totiž očekávané QE bylo považováno za efektivní a fungující, musely by výnosy vzrůst. Nebo trhy hrají podivnou hru typu „on si myslí, že já si myslím ...“
Po krizi 2008 jsem občas připomínal, že dluhopisový trh funguje jako poměrně dobrý vedoucí indikátor pro ceny akcií – pokles výnosů (růst ceny dluhopisů) předpovídal pokles cen akcií a naopak. V podstatě šlo o jednoduché přepínání trhů mezi averzí a náklonností k riziku (risk-off, risk-on). Pak se ona vazba přetrhla, dluhopisové trhy poklesem svých výnosů (viz graf) signalizovaly dlouhodobý ekonomický útlum, akcie ale vesele rostly dál. Nemusí ale nutně jít o přestřelení, či pomatení jednoho, či druhého trhu. Vedle zhoršujícího se růstového výhledu totiž akciím v současném prostředí propívá i pokles rizikových prémií a nakonec i pokles bezrizikových výnosů sám o sobě.
Takto těžit z nově normálového útlumu ale nelze do nekonečna. A uvedený graf v podstatě ukazuje, že (nominální) růstová očekávání jsou pro vyspělé ekonomiky jako celek na rekordních historických minimech. Detailnější diskuse by musela odrážet i nabídkově šokující ceny ropy, či další verzi „decouplingu“, tentokrát na ose USA vs. zbytek vyspělých zemí a hlavně Evropou. Čímž se opět dostávám ke klobásové krizi ...