Mezi kandidáty, které nám BoAML nabídla jako dividendovou alternativu k dluhopisům, nalezneme i Iberdrolu. Španělka má v portfoliu výrobu i přenos a distribuci elektrické energie a to v řadě zemí od samotného Španělska přes Portugalsko a Severní Ameriku až po Brazílii. Minule jsme se zde spolu dívali na odvětvovou kolegyni z UK – National Grid a dnešní pohled můžeme tak trochu pojmout i jako srovnání těchto dvou firem.
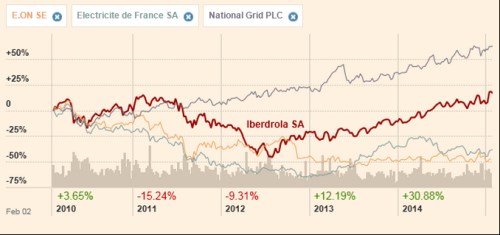
První na ráně je dlouhodobější pohyb cen akcií. NG si ve srovnání s jinými energetikami/utilitami vede excelentně, je někde mezi NG a dosavadními propadáky typu , či EdF. Vděčí za to vývoji posledních dvou let, v roce 2014 si dokonce připsala více než 30 %. V této souvislosti bych alespoň krátce připomněl, že španělská ekonomika si z perspektivy obnovy konkurenceschopnosti a dobývání exportních trhů vede dost dobře (viz například „Tento týden: Ropná stimulace a kanibalismus v eurozóně“).
Zdroj: FT
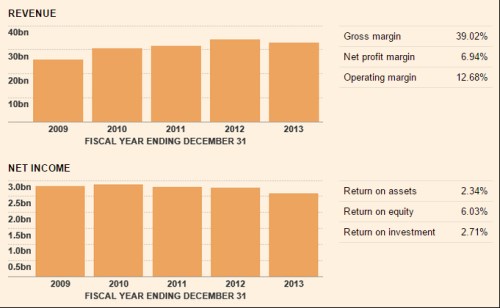
To, že evropské energetiky k sobě mají často poměrně daleko, ukazuje i srovnání systematického rizika NG a IBD. Zatímco první akcie má betu ve výši něco převyšující 0,3, akcie IBD mají citlivost k pohybu celého trhy ve výši 1,1. Z tohoto pohledu je tedy NG mnohem dluhopisovější akcií než Španělka – u Angličanek bychom asi intuitivně čekali určitý chlad a méně temperamentu. Podobně vlastně vyznívá srovnání „top and bootm line“ obou společností – IBD je mnohem rozházenější. A zatímco tržby rostou, zisky klesají. Návratnosti (ROE a ROI) jsou pak znatelně níže než u NG. Hrubá marže IBD dosahuje téměř 40 % a provozní marže 12,6 %, NG dokáže na provozní úrovni vydělávat s marží 26,4 %. Nesmíme ale zapomínat, že portfolio obou společností je přes stejný typ odvětví dost rozdílné.
Zdroj: FT
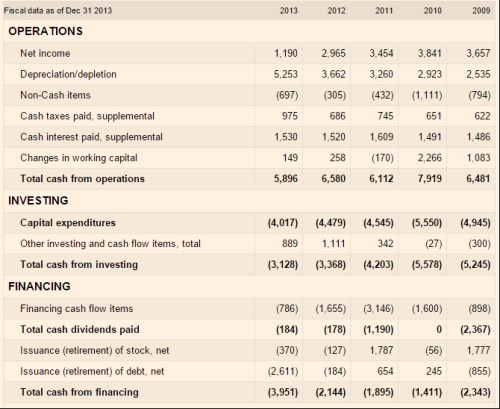
A dostáváme se k jádru toho, co by nás mělo ohledně fundamentu zajímat. Neukazuji zde sice žádná očekávání, ale i pohled na historii cash flow dokáže hodně napovědět. U společností, jejichž výsledky jsou relativně stabilní (tedy i u utilit) by to mělo v principu platit dvojnásob. Provozní tok hotovosti IBD od roku 2010 klesá, v roce 2013 dosáhl necelých 6 miliard eur. Investice do provozních aktiv (CapEx) naopak trendově klesá a v roce 2013 dosáhly 4 miliardy eur. Což jednoduše znamená, že firma měla necelá dvě miliardy na rozdělení akcionářům, na splátky dluhu, či akvizice a hromadění hotovosti v rozvaze.
IBD už tři roky znatelně investuje nad rámec CapEx a také splácí dluhy. Naopak akcionáři si cca 2 miliard CF po CapEx v letech 2013 a 2012 moc neužili a to ani ve formě dividend ani odkupů. Všimněme si, že dividendy v roce 2012 prudce klesly a celkově je mustr navyšování kapitálu/odkupů/dividend v poslední pětiletce dost rozházený. V posledních letech sice vidíme jeho stabilizaci, ale je jasné, že volné CF je vysoko nad tokem hotovosti k akcionářům. Zisky roku 2014 by přitom měly podle projekcí ve srovnání s rokem 2013 klesnout, v roce 2015 by se měly zhruba dostat na jejich úroveň.
Zdroj: FT
Desetileté španělské vládní dluhopisy nyní vynáší asi 1,5 %. Na vrcholu krize přitom jejich výnos dosahoval cca 7 %, takže požadované návratnosti firem na španělském trhu jen díky tomuto vývoji klesly o 5,5 procentního bodu. U likvidních vyspělých trhů pro rychlou valuaci už nějaký čas používám prémii akciového trhu ve výši 5,5 %. Dejme tomu, že španělský trh jí bude mít o 1 procentní bod výš. S betou na 1,1 pak bude mít IBD požadovanou návratnost ve výši 8,6 % (tj. téměř dvakrát vyšší než NG). Dejme tomu, že krátkodobě je IBD skutečně schopna generovat volné CF pro akcionáře ve výši 2 miliard eur (dluh už se hýbat nebude, zbytek bude vyplacen či s odpovídající návratností reinvestován). Na současnou kapitalizaci se s takovými předpoklady dostaneme, pokud by toto CF rostlo dlouhodobě o 3,5 % (u NG to bylo znatelně méně, ale srovnání kulhá kvůli výjimečně nízké požadované nárvatnosti NG).
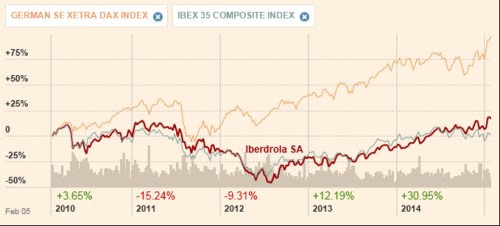
Pokud se na celou věc budeme dívat z perspektivy rotace od dluhopisů k dividendovým titulům, zdá se NG být mnohem vhodnějším kandidátem. Jinak řečeno, IBD se obligacím podobá mnohem méně (i BoAML ji řadí daleko za NG). Jak je patrné z posledního grafu, IBD je do značné míry spíše sázkou na pohyb celého španělského trhu, i když v druhé polovině minulého roku se cesty obou poněkud rozešly (ve prospěch IBD, která má asi 7 % podíl na kapitalizaci indexu). A zatímco IBEX svou výkonností v tomto období cca kopíruje německý DAX , nějak se mu nepodařilo svést se na vlně likvidního optimismu posledních dní:
Zdroj: FT