Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Ohlédnutí za fondy z rodiny Portfolio Pro (1. díl)

    Ohlédnutí za fondy z rodiny Portfolio Pro (1. díl)

    16.04.2015 11:10
    Autor: ČSOB Asset Management, ČSOB

    V jednom z předchozích článků byly na tomto místě představeny fondy typu Portfolio Pro (zde uváděné pod označením fondy typu CPPI). Jde o smíšené fondy s tzv. institutem hraniční hodnoty, který v dobách, kdy aktiva na finančních trzích klesají, omezuje celkovou možnou ztrátu a naopak v dobách, kdy trhy rostou, umožňuje navýšením dynamické složky portfolia na tomto růstu participovat.

    Rodina ČSOB smíšených fondů tak byla zásadním způsobem rozšířena. Vzniká tak přirozeně otázka, jak se výkonnost obou typů fondů (obyčejné smíšené a Portfolio Pro) vlastně liší a které fondy jsou tedy pro investora výhodnější? Bohužel, časová řada dat korunových fondů není pro takovou analýzu dostatečně dlouhá – sada fondů typu Portfolio Pro byla kompletována teprve v letech 2013 až 2014. Pro tyto účely srovnání si však můžeme vypomoci daty ohledně výkonnosti eurových protějšků fondů typu Portfolio Pro, které jsou úspěšně spravovány již od roku 2006 a jsou se současnými korunovými fondy plně srovnatelné. Fondy typu Portfolio Pro zde budeme srovnávat s profilovým smíšeným fondem KBC Privileged Portfolio Defensive, který svým rizikovým profilem přibližně odpovídá fondům z rodiny KBC Privileged Portfolio Pro 95 s hraniční hodnotou 95 %.

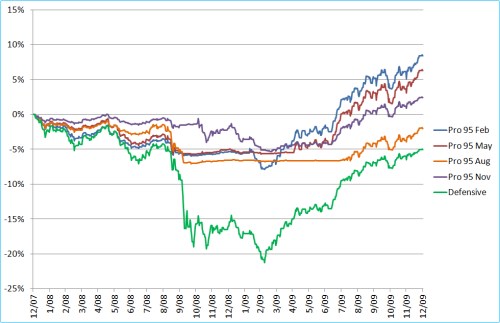
    Ukažme si nejprve na reálném vývoji, jak se oba typy fondů chovaly v období klesajících trhů. Podle teorie by měly být lepší fondy typu Portfolio Pro, u kterých by se měla uplatnit jejich hraniční hodnota. Jak vidíme z grafu vývoje v letech 2008 až 2009, tedy období asi nejhlubší novodobé finanční krize, u všech fondů hraniční hodnota opravdu zafungovala. Fondy typu Portfolio Pro zaznamenaly v době do března 2009 výrazně nižší pokles a díky tomu i lepší výkonnost než fond profilový.

    Vývoj NAV fondů KBC Privileged Portfolio Pro 95 a Portfolio Defensive v období 2008-2009
    cppi
    Zdroj: KBC Asset Management

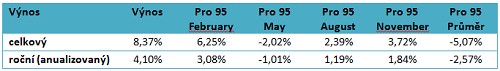
    Další zajímavou skutečností, vedle realizace hraniční hodnoty, jsou ale i odlišnosti ve výkonnosti jednotlivých fondů typu Portfolio Pro. Tyto rozdíly, které dosahují až 5 % p.a., jsou dány především rozdílnými termíny fixace hraniční hodnoty, a tím i možnostmi jednotlivých fondů reagovat na obrat na trzích. Jak ukazuje graf, vítězem se v tomto období stal fond s fixací hraniční hodnoty v lednu. Zahájení nového ročního investičního období v únoru 2009 umožnilo fondu (KBC Privileged Portfolio Pro 95) February reagovat na obrat na akciových trzích hned v březnu 2009. Naproti tomu fond May musel vyčkat do května 2009 a fond August až do srpna stejného roku. Oba dva pozdější fondy tak část růstu trhu v roce 2009 propásly a celkově proto za fondem February mírně zaostaly. Všechny fondy z rodiny Portfolio Pro bez výjimky však profilový fond překonaly.

    Výnosnost fondů v období 2008-2009
    cppi_tab

    Který fond typu Portfolio Pro má tedy investor v rámci dané rizikové třídy zvolit - únor, květen, srpen nebo listopad? Zde je odpověď poměrně jednoduchá – bez znalosti budoucího vývoje trhů toto bohužel nelze určit. Logické poučení, které z toho plyne, je, že nejlepší postup, který zajistí, abychom neinvestovali zrovna do fondu s výkonností v rámci dané rizikové třídy nejslabší, je nakoupit více variant těchto fondů, nejlépe všechny čtyři, a to pokud možno ve stejném objemu.


    Pozn.: Přehled všech fondů ČSOB AM, které lze prostřednictvím on-line platformy Patria Direct nakoupit, naleznete ZDE. Klienti Patria Finance mohou využít přímého přihlášení ZDE.

    RNDr. Jiří Sušický - ředitel útvaru správa portfolií

    Jiří Sušický má více než 20 let zkušeností v oblasti investic a finančních trhů. V ČSOB Asset Management působí od roku 2002, nejprve jako portfolio manažer od roku 2011 jako ředitel útvaru správy portfolií. V minulosti pracoval jako akciový analytik ve společnosti Patria Finance a dále jako portfolio manažer v Patria Asset Management. Je absolventem Matematicko-fyzikální fakulty Univerzity Karlovy v Praze a držitelem titulu MBA z Arizona State University v USA. Je rovněž držitelem titulu CFA.


    Váš názor
    •  
      17.04.2015 10:49

      ... jedná se o tyto fondy http://www.bloomberg.com/quote/PRIDEFF:BB/chart + http://www.bloomberg.com/quote/PRIPDEA:BB/chart ??? Já jen, že ty fondy jsou u svých historických maxim a PŘÍBĚH se opakuje - honí se hejlové bulvárními žvásty ( čti odbornými analytickými analýzami odborníku studovanýchod na UK až po samotné MBA ). Nazývat "výhodou" mírný pokles v letech 2008-2009 může opravdu jen zoufalec !!! Tehdy snad "vyschla likvidita" a CB museli začít pumpovat peníze do bankovního systému. To, že se neprojevil propad bylo způsobeno i nízkou možností uniknout z těchto fondů jako ze všech fondů v té době obecně. Celý ten článek je neskutečný bulvární blábol stejně tak jako nedávný zdejší příběh o tom jak zlato půjde dolů, kvůli špatnému počasí u indických zemědělců a tak vlastně tato "největší likvidita světa" ( veškeré zlato na této planetě zřejmě kupují jen indčtí zemědělci o čemž hodně silně pochybuji, ti jsou rádi, že jakž takž vyžíjí z toho co mají ) jak nemá cash dojde k prudkému propadu u kovu. Navíc tamní farmáři jsou již dávno SOFISTIKOVÁNÍ a tak spíše touží po tamních podílových fondech, aby za pár dní vyšlo http://www.kurzy.cz/zpravy/379126-video-dluhopisy-s-temer-4-vynosem-s-timto-fondem-zadny-problem/ :D :D :D. Většina akcií je v bublině, dluhopisy jsou v super bublině a fondy jakéhokoliv typu jsou zcela mimo, jakmile přijde k dalšímu "krachu". MMF upozorňuje na zvýšenou volatilitu v letošním roce, pokud dojde ke zvýšení úroků USD. Pokud k němu dojde rád si vsadím na významné a hluboké propady na rozvíjejících trzích vlivem zpětného toku likvidity tj. peníze se budou vracet z rozvíjejícch trhů zpátky do rozvinutých. Dnešní bulvární analýzy začínají zesilovat v neskutečné euforii jak to budete TENTOKRÁT JINAK ... silně mi nynější situace připomíná situaci před posledním krachem., kdy se doporučovalo všude BUY, BUY, BUY.
      ……
    Aktuální komentáře
    11.10.2026
    9:18Víkendář: Slavné ekonomické omyly, které hodně pomohly
    10.10.2026
    9:10Víkendář: Umělá inteligence - a komu to prospěje?
    09.10.2026
    22:01Akcie rostly díky sázkám na silnou výsledkovou sezónu, ropa mírně polevila  
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  
    12:47Perly týdne: Přílišný pesimismus na akciích a taktická rally na zlatě
    12:06Akcie i dluhopisy v režii ropy. Závěr týdne v pozitivním módu  
    11:14OpenAI chce letos překonat 70 miliard dolarů anualizovaných tržeb
    10:56Traderův deník: Nepovedený obchod nemusí být hned pohromou  
    9:23Rozbřesk: Obce mají rekordní přebytky, bojují ale s nízkou efektivitou
    8:52CSG vyvíjí zbraň proti rojům dronů, HARDWARIO hlásí rekordní zisky a Revolut míří do USA  
    8:36Trump nakupoval akcie Mety i dluhopisy SpaceX. V srpnu provedl přes 500 obchodů
    6:07Akcie zatím drží nad vodou zisky. To se ale může změnit, varuje Dalio
    08.10.2026
    22:00Americké indexy čelí silným výprodejům  
    18:06Zdání klame. Necháte se oklamat i vy?
    17:21DOORNITE míří na burzu: Webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    15:46Evropské bankovní akcie zažívají nejhorší dvoudenní pokles od března  
    14:27Německo zvýšilo odhad růstu ekonomiky. Pomáhají investice do infrastruktury i obrany

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data