Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jak zabránit další řecké krizi

    Jak zabránit další řecké krizi

    07.05.2015 17:00
    Autor: Redakce, Patria.cz

    Na trzích se opět začíná projevovat riziko spojené s možností odchodu Řecka z eurozóny. Co ale vlastně vyžaduje smysluplné vyřešení celé řecké krize? V první řadě by musel být vyřešen problém veřejného dluhu této země a jejího dluhu vnějšího. Tyto dluhy tvoří zejména půjčky od MMF a evropských institucí, včetně ECB. Řecko ještě dlouhou dobu nebude schopno návratu na finanční trhy – nebude schopno získat nové zdroje od investorů. Pokud tedy nemá dojít k jeho defaultu, musí mu Evropa poskytovat nové půjčky, kterými bude refinancovat ty staré, u kterých končí doba splatnosti. Realita by tedy byla taková, že z těchto půjček by se staly půjčky věčné. Ani u nich, ani v případě defaultu by se věřitelé splátek nedočkali. U těchto věčných půjček by ale dostávali úrokové platby.

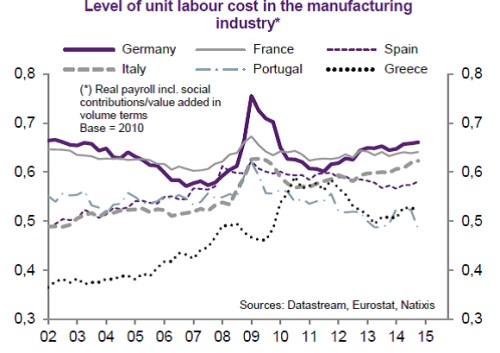
    Druhá otázka se týká devalvace a tudíž odchodu z eurozóny: Je devalvace nutná na to, aby se Řecko vrátilo k růstu? Pokud analyzujeme konkurenceschopnost řeckého průmyslu, situaci v zahraničním obchodu či investicích, dospějeme k závěru, že devalvace nutná není, Řecko je totiž už nyní velmi konkurenceschopné v oblasti výrobních nákladů. Demonstruje to srovnání jednotkových nákladů práce. V roce 2002 ležely nejvýše v Německu a nejníže v Řecku. V roce 2011 se tyto náklady v obou zemích krátce dostaly na podobnou úroveň, nyní jsou ale opět nejvýše v Německu, zatímco řecké jednotkové náklady práce leží na druhé nejnižší úrovni hned za Portugalskem:
    ss1

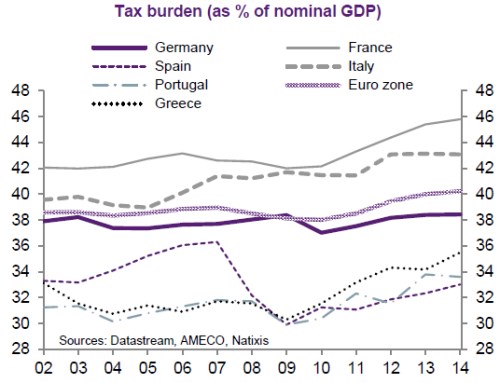
    Třetí skupina otázek se týká vládních výdajů a nutnosti boje s chudobou, obnovy výdajů na zdravotní péči, vzdělání, a podobně. Podle našich odhadů by Řecko potřebovalo zvýšit vládní výdaje asi o 3 % HDP, což odpovídá přibližně 5,5 miliard eur. Z toho je asi polovina nutná pro zvýšení výdajů v oblasti zdravotní péče a druhá polovina pro boj s chudobou. U nejchudší země eurozóny ale není možné financovat takové zvýšení výdajů vyššími daněmi a oněch 5,5 miliard eur by tedy muselo být pokryto zdroji z EU. Druhý graf porovnává daňovou zátěž vybraných evropských zemí (jako podíl na nominálním produktu). Pokud by tato zátěž v Řecku vzrostla o tři procentní body, dostala by se blízko průměru celé EU, což je ale s ohledem na chudobu v této zemi nedosažitelný cíl. Nejvyšší daňovou zátěž nyní najdeme ve Francii a v Itálii, nejnižší naopak ve Španělsku a Portugalsku:
    ss2

    Pokud by tedy mělo být eliminováno riziko další řecké krize, měly by být řecké půjčky transformovány na „věčné“ úvěry a vládní výdaje by měly vzrůst zhruba o 5,5 miliard eur. Takový krok by ale musel být financován z EU. Důležité je, že devalvace není nutná pro zvýšení konkurenceschopnosti této země.

    Zdroj: Natixis


    Čtěte více:

    Fidelity: Zisky mohou akciového býka táhnout dál
    07.05.2015 13:23
    Investoři se často ptají, jak dlouho ještě může trvat býčí trh na amer...
    Baterie Tesla? Stále ještě pěkně naleštěné “nic”
    07.05.2015 15:00
    Šéf Tesly Elon Musk představil novou rodinu baterií, která by měla při...
    USA – počet žadatelů o dávky se drží poblíž 15Y dna
    07.05.2015 14:43
    Týdenní počet žádostí o dávky v nezaměstnanosti se v týdnu končícím 2....

    Váš názor
    •  
      07.05.2015 17:36

      Autor článku uvádí, že řecké jednotkové náklady jsou teď nižší než německé. Jenže opomíjí fakt, který jeho graf ukazuje, že jsou pořád 40% nad úrovní roku 2002. Přeloženo do češtiny - za tu stejnou práci zaplatili řečtí podnikatelé letos o 40% víc než v roce 2002.
      Vlado
    • Záměna příčiny za důsledek
      07.05.2015 17:19

      Hlavním problémem přece nejsou stávající řecké dluhy, ale to, jak zabránit, aby po jejich odpisu nevznikaly další!!! Konkurenceschopnost přece není na prvním místě hrou směnného kurzu a úrokové míry, ale imanentní vlastností té které ekonomiky. Můžeme si s jednotkovými náklady hrát, jak chceme. Pokud Řecko nebude schopné vyvážet a zabránit přílišným výdajům veřejné sféry, nedosáhli jsme ničeho.
      • Tapej dal, amatere
        07.05.2015 17:26

        :-))))))))))))))))))))))
        Mezernik
    Aktuální komentáře
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  
    10:10Tržby Anthropicu ve 3Q vyskočily na 16,8 miliardy dolarů. Vstup na burzu je možný ještě před Dnem díkůvzdání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data