Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nic jiného nešlo v eurozóně dělat

    Nic jiného nešlo v eurozóně dělat

    05.06.2015 11:00
    Autor: Redakce, Patria.cz

    Po roce 2008 byla v eurozóně uplatňována politika fiskálního utahování. Nejvíce se to týká zemí jako Španělsko, Řecko a Portugalsko. Tato politika se dnes často kritizuje, ale je otázkou, zda můžeme hovořit o tom, že by si uvedené země vůbec utahovaly opasky. V letech 2007 a 2008 měly totiž tyto země velké vnější deficity, které ovšem nebyly využívány k akumulaci produktivního kapitálu. Tyto deficity už navíc nebylo z čeho financovat, tudíž v těchto zemích nastala krize platební bilance. Vlády na ni reagovaly výrazným zvýšením fiskálních deficitů, což rychle vyústilo v následující:

    Dostavila se vnější insolvence a hluboká krize platební bilance v letech 2008 a 2009. Následně přišla v letech 2011 a 2012 dluhová krize a fiskální insolvence. V reakci na tento vývoj byly sníženy fiskální deficity a zvýšeny tlaky na pokles reálných mezd. Obojí umožnilo obnovit vnější i fiskální solvenci. Tyto kroky samozřejmě přispěly ke zvýšení chudoby v zemích, které je uplatňovaly, ale je otázkou, jaké byly k dispozici alternativy.

    Země, které měly problémy s insolvencí, mohly přikročit k defaultu. Následky by ale byly hrozné, protože by došlo k růstu sazeb a vlně bankrotů. Tyto země mohly také vystoupit z eurozóny a devalvovat kurz své nové měny. I to by ovšem vyvolalo default u jejich vnějšího zadlužení a rovněž v tomto případě by došlo ke snížení reálných příjmů. Jinak řečeno, i zde by došlo ke zchudnutí populace a jeho hlavní příčinou by byly vyšší ceny dovozů. Poslední možností byla organizovaná fiskální stimulace podporovaná celou eurozónou. K ní ale došlo v letech 2008 a 2009 a jejím výsledkem byla zmíněná insolvence. Celkově tak můžeme tvrdit, že když nějaká země ztratí svou solvenci a následně se snaží o její obnovení, nejde o žádné zvenčí vynucené uskromnění se, ale o objektivní nutnost.

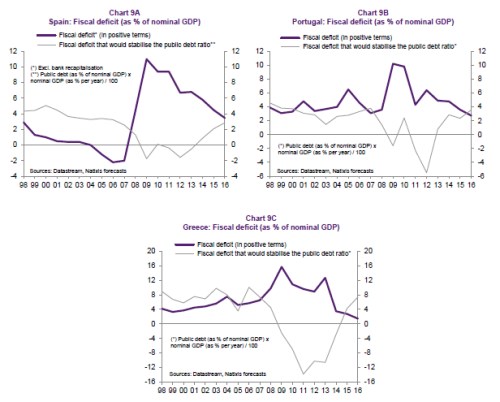
    Grafy porovnávají skutečné fiskální deficity (v poměru k nominálnímu produktu v obráceném měřítku) a fiskální deficity, které by byly potřeba na stabilizaci míry veřejného zadlužení. V případě Španělska se skutečné deficity začínají v letošním roce přibližovat deficitům požadovaným. Portugalsko už snížilo deficity pod požadovanou úroveň a to samé platí o Řecku. Za zmínku stojí, že před rokem 2007 byly španělské deficity mnohem nižší než deficity nutné pro stabilizaci míry veřejného zadlužení:
    111111
    Zdroj: Natixis


    Čtěte více:

    Zdeněk Radil exkluzivně pro Patrii: Cílem není v žádném případě stažení akcií z veřejného trhu
    04.06.2015 18:01
    Akcie Lobkowicz dnes prudce posílily po oznámení, že většinu v Pivovar...
    Chuť nakupovat Čechům rozhodně nechybí
    05.06.2015 9:36
    I dubnové tržby maloobchodu byly ve znamení velmi silného růstu. Pozi...
    Řecko obrátilo a nezaplatí, data z USA odhalí kondici ekonomiky – závěr týdne stupňuje rizika nejen pro eurodolar
    05.06.2015 10:48
    Řecko sice slibovalo, že dnes MMF zaplatí, ale nakonec je vše jinak. Z...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  
    10:10Tržby Anthropicu ve 3Q vyskočily na 16,8 miliardy dolarů. Vstup na burzu je možný ještě před Dnem díkůvzdání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data