Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Čína potřebuje buď demokracii, nebo silně autoritářský režim

    Čína potřebuje buď demokracii, nebo silně autoritářský režim

    08.06.2015 17:45

    Ohledně nových dat nás čeká „čínský“ týden, kdy se mimo jiné dozvíme, jak to v květnu vypadalo s průmyslovou produkcí (čtvrtek). Pokud se bude její růst pohybovat kolem 6 %, jak předpokládá konsenzus, pravděpodobně to znamená, že ekonomika dál zápasí s tím, aby dosáhla vládního růstového cíle ve výši 7 %. To ale stále nebrání akciovému trhu v tom, aby rychle doháněl, co na něj během posledních pět let získal trh německý i americký. V posledních dnech je na šanghajském trhu obzvláště velká zábava, protože prudké propady střídá ještě prudší rally:
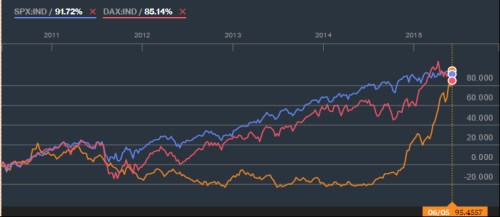
    Čina.png
    Zdroj: Bloomberg

    Čína je plná paradoxů a jedním z nich je podle mne to, že přestože je v její ekonomice řada pnutí, žádného šoku se v dohledné době nedočkáme. Důvod je prostý – vláda má vše pod kontrolou. Výraz „pod kontrolou“ zde ale nepoužívám v tom pozitivním smyslu (tj., zvládat), ale ve smyslu „ovládat“. Jedním z nejlepších odborníků na Čínu je ekonom Michael Pettis a ten tento proces „ovládání“ popisuje velmi trefně. Mimo jiné už před několika lety predikoval pokles cen tvrdých komodit daný postupným poklesem tempa růstu čínské ekonomiky a snižujícím se významem investic v této ekonomice. Jeho teze jsou ale stále mimo hlavní myšlenkový proud. Minimálně v tom smyslu, že hovoří o střednědobém poklesu tempa růstu čínské ekonomiky na úroveň 3 – 4 %. A to ve scénáři, který je možno považovat za optimistický. Tedy ve scénáři, kdy se příjmy domácností zvednou ze současné mimořádně nízké úrovně a bude sílit domácí poptávka, která postupně nahradí exporty a zejména investice.

    Podle ekonoma není moc relevantní diskuse o tom, zda Čína projde tvrdým, či měkkým přistáním. K útlumu ekonomické aktivity podle něj bezpochyby dojde, zároveň je pravděpodobné, že nepřijde žádná krize (tj., bude to pod kontrolou). Země totiž co se týče úvěrů a financování bankovního systému spoléhá na vlastní zdroje a tudíž by měla být schopná zabránit náhlým negativním šokům. To ale nic nemění na tom, že dosavadní růst je stále tažen hlavně úvěrovou expanzí a investice jsou ve velkém měřítku špatně alokovány. Jak tu v této souvislosti někdy poukazuji, existuje podivná disproporce mezi tím, jak silná je kritika vyspělých ekonomik a jak moc je ignorován vývoj v této oblasti v Číně. Zatímco my na Západě se v opakovaných záchvatech sebemrskačství vyžíváme v úvahách o kolapsech po každém kole kvantitativního uvolňování, v Číně se nafukuje bublina, které si zde nikdo moc nevšímá.

    Názory pana Pettise tedy neposkytují moc povzbudivý výhled pro tvrdé komodity, ty měkké by naopak z popsaného posunu ke spotřebě mohly těžit. Podobně jednoduchá může být i úvaha o tom, které ekonomiky budou ve výhodě a které v nevýhodě – mezi ty druhé budou patřit vývozci komodit a investičního zboží, mezi ty první výrobci spotřebitelských produktů. My bychom se přirozeně měli snažit zapadnout mezi ty první, ať už přímo, nebo skrz naší „čínskou spojku“ ve formě Německa. V souvislosti s vývojem v Evropě jsem tu kdysi psal, že problém na periferii budou definitivně vyřešeny ve chvíli, kdy Němci nebudou snít o nákupu nového BMW, ale o nákupu nového Fiatu. Podobně bychom mohli tvrdit, že čínské hledání nové rovnováhy nebude u konce, dokud Číňané budou namísto o koupi VW snít o koupi nějakého čínského vozu. I když prý takový nový Qoros už na to může aspirovat.

    Ještě jednou se vrátím k panu Pettisovi. Jsem toho názoru, že ke znatelnému posunu v Číně nemůže dojít, pokud nedojde ke změně samotného systému. Ryby si rybník nevypustí, zároveň v něm ale je třeba nové vody. Ekonom tvrdí, že na potřebné změny je podle historických zkušeností skutečně nutný přechod k demokracii. Ale dodává jednu věc: Alternativně může být úspěchu dosaženo v silně centralizovaném systému. Jinak řečeno, jediný systém, který potřebné změny nebude schopen provést, je ten současný. Kterým směrem se tedy asi vývoj pohne? Co by bylo lepší pro svět mimo Čínu je asi jasné.


    Čtěte více:

    Erdogan dosáhl Pyrrhova vítězství, trhy ovládli prodejci
    08.06.2015 10:39
    Strana tureckého prezidenta Recepa Tayyipa Erdogana podle předběžných ...
    Ani summit G7 se nevyhnul řeckému tématu
    08.06.2015 13:05
    Vrcholná schůzka skupiny G7 byla zahájena včera na jihu Bavorska. Pře...
    Goldman Sachs: Směr evropské akcie
    08.06.2015 14:20
    Valuace evropských akcií se nyní podle Goldman Sachs pohybují více než...

    Váš názor
    • Můj názor,
      09.06.2015 0:23

      dle mých osobních zkušeností je, že Čína potřebuje právě onu zlatou střední cestu. Na demokracii je příliš veliká a rozdílná a rozsáhlá a na systém "knuta" je příliš vyspělá a inteligentní s hlubokým historickým zázemím. Mr.Petis, když vydal první publikaci The Volatility Machine, dominoval u nás dolar za 41 CZK a na Euro se ve směnárnách v Hong Kongu pohlíželo s rezervou, přestože již tam několik let nevládla Britská zástava. Paperback byl na letišti k dostání i za CNY. V této knize Mr.Pettis ještě nevěnoval tak velkou pozornost ekonomice Číny, jako celé Asie. To se později změnilo. Mr.Michael P.a Mr.Marc F. mají velmi "pestré" názory na tuto ekonomiku, ale v jednom bodě se shodují. A to že China potřebuje vlastní cestu k prosperitě, kterou si žádná jiná země neprošla. Pokud někoho zajímá i náhled z druhé strany /zevnitř/ na fenomén China - doporučuji Mr.Joe Zhanga a jeho Inside China's Shadow Banking: The Next Subprime Crisis?
      AMN
      • Re: Můj názor,
        09.06.2015 0:57

        s tím se dá souhlasit, děkuju bohu ale, že nejsem průměrný číňan...
        db
      • Re: Můj názor,
        09.06.2015 0:48

        https://www.youtube.com/watch?v=x9-8Oa_HxMQ
        Velkamedvědice
    Aktuální komentáře
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  
    10:10Tržby Anthropicu ve 3Q vyskočily na 16,8 miliardy dolarů. Vstup na burzu je možný ještě před Dnem díkůvzdání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data