Vysoká inflace na trhu zboží a služeb se ve vyspělých ekonomikách nekoná a jen tak konat nebude. Ceny komodit nejsou v bublině ani náhodnou a většinou jen tak nebudou. Valuace akcií v Evropě a v USA může být podle některých měřítek našponovaná, ale o bublině (tedy vysoké inflaci cen těchto aktiv) také těžko hovořit. Výnosy vládních dluhopisů jsou mimořádně nízko (jejich ceny mimořádně vysoko), ale nejde ani tak o důsledek monetární politiky, jako o důsledek utlumeného (nominálního) růstu. Pokud jsou v této oblasti centrální banky něčím vinny, tak to není stlačení výnosů na minima, ale neschopnost tyto výnosy zvýšit. A to je velký rozdíl. Jsou tedy všichni kandidáti na bubliny a vysokou inflaci eliminování?
Asi bychom našli řadu segmentů a trhů, kde jsou ceny skutečně vysoko. Hovoří se například o realitách v Londýně, či v Prasetíně na Pacovsku. Ze systematického hlediska ale hovoříme o jiných kandidátech. Je to už více než rok, co se pozornost trhů v této souvislosti poměrně intenzivně upírala směrem k dluhopisovým trhům – ne k těm vládním, ale ke korporátním. Zdálo se totiž, že ona tolik diskutovaná, ale tak málo hmatatelná bublina, by se mohla materializovat právě zde.
Pohled na skládku nebezpečného odpadu...
Graf ukazuje vývoj výnosů tzv. junk obligací. Jde o korporátní dluhopisy mizerné kvality, u nichž je relativně vysoká pravděpodobnost problémů se splácením. Čím výše jsou výnosy, tím níže jsou ceny těchto obligací, což odráží malou touhu investorů vlastnit je. A naopak. Tato touha byla minimální na přelomu let 2008 a 2009, kdy si investoři nebyli ochotni o riziková aktiva ani opřít kolo, natož je ve větších objemech kupovat. Výnosy tak chvílemi převyšovaly 20 %, což odpovídá požadované návratnosti u opravdu hodně rizikových akcií:
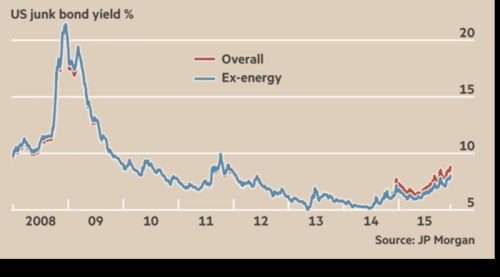
Po roce 2008/2009 ale nastal poměrně razantní pokles výnosů – tedy růst poptávky a cen těchto „odpadních“ dluhopisů. K dočasnému obratu došlo během rizikově problematického roku 2011, minim výnosů ve výši 5 % pak bylo dosaženo v roce 2014 (tedy v době, kdy byly hovory o junk bublině nejintenzivnější). Poté nastal obrat – ne dost prudký na to, aby bylo možné rozumně hovořit o prasknutí bubliny, ale přesto dost znatelný.
...vyvolává obavy a to i u akcií
Jak tento pohled na poslední vývoj v oblasti skládky dluhopisového odpadu hodnotit? Jak jsem uvedl, určitě nejde o neřízené kolapsy. Ale také tu nehovoříme o jevu, který by byl výlučně tažen sektorem energetiky, který čelí svým specifickým problémům (z grafu je vidět, že růst výnosů postihuje i trh mimo energetiku). Vidíme tak plošné přehodnocování atraktivity velmi rizikových aktiv a růst rizikových prémií. Jejich dlouhodobý vývoj u junk dluhopisů zobrazuje druhý graf. Prémie jsou hodně proměnlivé a zároveň hodně cyklické. Já poslední pohyby ho interpretuji tak, že se nyní dostáváme na hodnoty, které byly od devadesátých let pokaždé začátkem mnohem vyššího růstu prémií a obecných problémů na trzích s rizikovými aktivy:
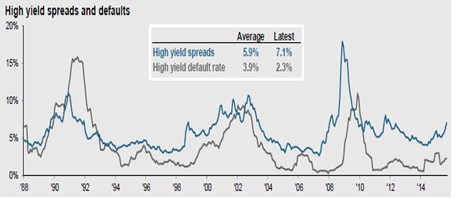
Zdroj: JPMorgan
Grafy tak mohou být dalším indikátorem toho, že současný cyklus má mírně řečeno to nejlepší za sebou (viz i předchozí úvahy). To může být znepokojující, ale nemusí jít o žádný šok. Je tu ale ještě jedna věc: Forward PE u indexu S&P 500 se pohybuje vysoko nad hodnotou 16 a na těchto úrovních bylo naposledy v letech 2003 a 2004. Tedy na počátku jeho postupného dlouhodobého poklesu, který skončil až poslední krizí. Vysoké PE je ale fundamentálně slučitelné pouze s dobrým růstovým výhledem a nízkou požadovanou návratností. To znamená hlavně s nízkými rizikovými prémiemi. Podle odpadních dluhopisů je ale čas relativně nízkých rizikových prémií za námi. Takže něco bude možná muset povolit.