11. února zveřejnila výsledky hospodaření za poslední čtvrtletí i celý loňský rok (více zde). Nejen o nich, ale i o aktuální situaci v evropském bankovním sektoru, prostředí záporných sazeb či regulaci jsme si povídali s finančním ředitelem Jiřím Šperlem. První díl rozhovoru se zaměřuje právě na publikované výsledky a dividendovou politiku Komerční banky.
K hospodářským výsledkům a dividendě
Patria Online: Loňský rok bez jednorázových položek jako je odpis realitních aktiv dopadl pro nad očekávání dobře. Očekáváte, že příznivý vývoj přetrvá i v roce letošním? Jaká vidíte potenciální rizika?
J. Šperl: V letošním roce bude pokračovat tlak na marže plynoucí z nízkých úrokových sazeb, který budeme vyvažovat růstem obchodních aktivit a zejména růstem úvěrování ve všech segmentech. Těžíme z rostoucího počtu klientů a transakcí, které v bance zákazníci uskutečňují, jakož i nárůstu objemu aktiv ve správě. Celkové výnosy tedy zůstanou zhruba stabilní, čemuž přizpůsobíme i objem provozních nákladů, po vyloučení jednorázového vlivu přecenění portfolia nemovitostí, který zatížil loňské poslední čtvrtletí. Celkové náklady na riziko byly v loňském roce neobyčejně nízké a pro 2016 očekáváme jejich postupnou normalizaci, to znamená nárůst.
Patria Online: V loňském druhém pololetí došlo k růstu nákladů na riziko. Jaký očekáváte jejich vývoj v následujících letech?
J. Šperl: Zvýšení v loňském druhém pololetí mělo dva hlavní důvody: upravovali jsme modely oprávkování v retailovém i korporátním segmentu, což si vyžádalo dodatečných zhruba 400 mil. Kč. Letos již nebudou další úpravy modelů potřeba. Dalším důvodem je několik selhání klientů v korporátním segmentu. Šlo o několik izolovaných případů, které nelze vykládat jako známku zhoršování trendu, protože kvalita úvěrového portfolia zůstává velice dobrá. Nicméně korporátní segment je přirozeně volatilní, a jako bankéři na sebe riziko brát musíme. V následujících letech neočekáváme další příjmy z vymáhání historických případů a podmínky již nebudou tak příznivé jako v roce 2015. Jako udržitelnou úroveň nákladů na riziko v průměru za celý hospodářský cyklus považujeme zhruba 30 až 40 bazických bodů, tedy oproti 21 bazickým bodům za rok 2015 je to výše.
Patria Online: V posledních kvartálech poměrně výrazně roste v úvěrech obecně i konkrétně v hypotékách. Nemáte z tak rychlého nárůstu hypoték obavy?
J. Šperl: Obavy z toho nemáme. Myslíme si, že náš proces a podmínky pro poskytování hypoték jsou postaveny velice konzervativně, což v sobě obsahuje mimo jiné i to, že nemovitosti oceňujeme ne podle kupní, ale odhadní ceny, kterou stanovujeme napříč ekonomickým cyklem. Druhá věc je, že penetrace hypoték v rámci České republiky a úvěrového financování v rámci ČR vůbec je v porovnání se západními standardy stále výrazně níže. To, že úvěrové financování roste, tudíž považujeme za určitou konvergenci k normálu.
Patria Online: Jak ovlivní strategii hypoték a marže v tomto segmentu nová legislativa? (Jedná se o novou regulaci úvěrů pro spotřebitele, jejíž součástí má být v určitých případech možnost zcela zdarma předčasně splatit celou hypotéku a ve všech případech alespoň možnost zdarma splatit její část)
J. Šperl: Zákon o spotřebitelském úvěru sice zpřísňuje podmínky pro poskytovatele úvěru, a to především v oblasti hypotečních úvěrů, které dosud nebyly regulovány, nicméně cílí hlavně na nebankovní a často velmi predátorské instituce. Prostředí poskytování úvěrů by se mohlo stát zase o něco kulturnější, takže potud je to v pořádku.
Vidím tam však i ustanovení, která se mi nelíbí, a to zejména výrazné zvýšení možnosti předsplácet části těchto úvěrů předčasně zdarma i mimo termín refixace. Zní to sice velice atraktivně a klientům se to bude minimálně na začátku líbit, ale ve finále to může přinášet nová rizika pro finanční stabilitu sektoru. Co tím mám na mysli je to, že jednoho dne tržní úrokové sazby opět vzrostou a při jejich následném poklesu – zejména pakliže bude rychlý - se může velká část klientů chovat oportunisticky a úvěr přefinancovat. Hovoříme o velkých částkách, až o 20% ze všech hypotečních úvěrů, které jsou v bilancích všech bank v ČR. Je velice pravděpodobné, že to může průměrný hypoteční úvěr zdražit.
Určitým paradoxem je, že právě toto ustanovení bylo do zákona přidáno v rámci tzv. národních diskreci, tzn. v tomto případě nad rámec Evropské direktivy. Zákon nicméně ještě nebyl naším parlamentem schválen, takže se nedají vyloučit pozměňovací návrhy k některým sporným ustanovením.
Patria Online: Objem úvěrů rostl o téměř 8 % při růstu objemu depozit o necelé 1 %. Ukazatel loan to deposit ratio vzrostl ze 75 % na téměř 80 %. Máte nějaký cíl pro tento ukazatel pro následující roky?
J. Šperl: Nemáme stanovenu cílovou úroveň, ale prostor pro růst úvěrů ještě vidíme. Likvidita je velice silná a úvěry jsou stále významně menší než depozita. Každopádně banku musíme řídit tak, aby byla v každé situaci bezpečná.
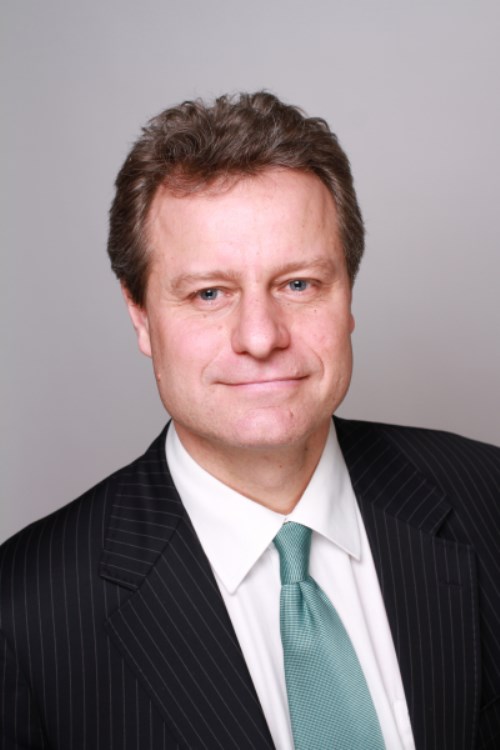
Finanční ředitel KB Jiří Šperl.
Patria Online: ve srovnání s regionální konkurencí disponuje nadprůměrnou vybaveností kapitálem. Mohou investoři kromě dividend v budoucnu očekávat i jinou formu návratu kapitálu jako je kupříkladu zpětný odkup akcií?
J. Šperl: Dividendová politika si klade za cíl zajistit přiměřenou odměnu akcionářům za jejich investici při zachování solidní a bezpečné úrovně kapitálové přiměřenosti. Je třeba vnímat, že i kapitálové požadavky České národní banky jsou nadprůměrné, skoro bych chtěl říci vysoké a rozhodně i jedny z nejvyšších v Evropě, jak nám říkají naši investoři. transparentně informovala trhy na počátku roku 2014 o zvýšeném dividendovém výplatním poměru pro zisk roků 2014 až 2016 na úrovni 80 až 100%. Například pro loňský rok to znamenalo tzv. „dividend yield“ přes 6 % ! Toť maximum, které Vám můžu odkrýt v oblasti dividendové politiky.
Patria Online: Mateřská má poměr nákladů k výnosům (cost/income ratio) na úrovni kolem 60 procent a okolo 45 procent. Existuje podle Vás souvislost s rozsahem fyzické pobočkové sítě ve Francii a v ČR?
J. Šperl: SG je velkou globální bankou s významným podílem aktivit korporátního a investičního bankovnictví, a proto srovnání ukazatelů typu cost/income může být zavádějící. Pokud se však díváme na retailové sítě v západní Evropě, skutečně je tam větší hustota poboček než u nás. V ČR připadá na jednu bankovní pobočku zhruba 5 000 obyvatel, ve Francii a Německu je hustota poboček skoro dvojnásobná, takže s rozvojem internetového bankovnictví se míra využití poboček snižuje. V jsme s počtem poboček spokojeni, všechny pobočky jsou ziskové a blízkost našim klientům a schopnost nabídnout jim poradenství a hotovostní služby jsou pro nás velkou konkurenční výhodou. Investujeme poměrně velké sumy do modernizace poboček, aby nabízely klientům větší pohodlí, soukromí a efektivitu při vyřizování jejich finančních potřeb.
Takže zpátky k Vaší otázce. Ano, do určité míry to s hustotou pobočkové sítě souviset může a i proto Société Génerale nyní plánuje pobočkovou síť omezit o 20 % do roku 2020. Jsou tam však i další aspekty. Dle mého názoru to hodně souvisí s cenou pracovní síly. A teď neporovnávám a SOCGen, ale spíše východoevropské a západoevropské banky. Průměrný poměr nákladů k výnosům západních bank se pohybuje podle analýzy, kterou jsem nedávno viděl kolem 60 %.
Patria Online: Naopak kupříkladu severské banky mají tento poměr nižší, spíše blíže 40 procentům. Čím si to vysvětlujete?
J. Šperl: Ano, to máte pravdu, ale je třeba si uvědomit, že severské státy jsou z pohledu digitalizace bankovnictví někde úplně jinde, a to nejenom v rámci Evropy, ale pravděpodobně i celosvětově. Někde jsem nedávno četl, že se ve Švédsku velice vážně diskutuje o zrušení hotovosti. Bankovek, mincí, atd...
Patria Online: Má s rozvojem internetového bankovnictví v plánu kupříkladu zvyšování poplatků na pobočkách v zájmu podpory přechodu k digitálním platformám?
J. Šperl: Investorům v USA při dotazech na digitalizaci vysvětlujeme, že již nyní je veskrze digitální a že přes 90 procent všech transakcí jde přes digitální kanály. Nicméně pobočky vidíme nadále v naší strategii jako klíčové místo pro poskytování služeb s přidanou hodnotou, tj. poradenství a řešení v oblasti financovaní a investic a hedgingu finančních rizik pro naše klienty a současně pro servisní služby pro klienty, kteří takový model obsluhy potřebují. Současně však pracujeme na zvyšování počtu produktů prodávaných přes digitální kanály. Tam vidíme poměrně velký prostor do toho se snažíme masivně investovat.
Na druhý díl o evropském bankovním sektoru, regulaci a prostředí záporných sazeb se můžete těšit zítra.