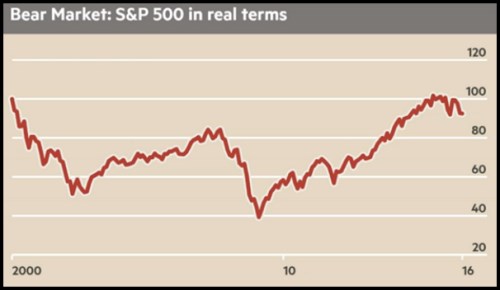
V minulém příspěvku jsem psal o tom, že medvěd je z amerických akcií pravděpodobně už pryč. Šlo tak pravděpodobně jen o pandu, která zase tolik škod nenadělala, nicméně to neznamená, že nás čeká další rally. Podle mne spíše naopak. A on i pohled na to, co vlastně je a není medvěd, je složitější: John Authers na FT před několika dny připomínal, že v reálném vyjádření se americké akcie stále pohybují pod maximy dosaženými na vrcholu technologické bubliny (v grafu jde o návratnost trhu bez dividend):
Zdroj: FT
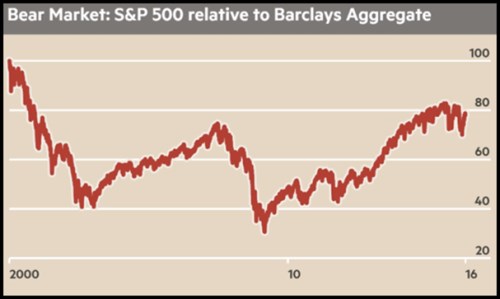
Pokud tedy vezmeme v úvahu inflaci, ani celá pokrizová rally nedokázala posunout akcie nad úrovně z přelomu tisíciletí. Některé odborníky tento býkomědvěd vede už delší čas k úvahám o tom, že „akcie jsou mrtvé“. Podobné nadšení pro zatracování akciového trhu pak dále živí porovnání jejich návratnosti s dluhopisovým trhem. Jak ukazuje druhý graf, dlouhodobější návratnost indexu SPX je totiž nyní stále asi o 20 % nižší než návratnost investic do dluhopisů v indexu Aggregate:
Zdroj: FT
Jsou akcie mrtvé?
„Punk is not dead“, je ale možné, že akcie mrtvé jsou? Vyprchání života z akciového trhu lze hodnotit více způsoby. Můžeme například hovořit o tom, jak poslední krize znechutily a odradily řadu retailových investorů natolik, že se jen velmi váhavě (pokud vůbec) vrací na trh. Můžeme také hovořit o tom, že obchodování stále více dominují algoritmy a počítače. V principu to nemusí zase tak vadit, pokud by ale tento trend nestál do značné míry na tom, že někdo má „veřejné“ informace o trochu dřív než ostatní a jeho obchodní příkazy dorazí na trh také o trochu dříve než u ostatních.
O smrti akciových investic můžeme také samozřejmě hovořit v logice výše uvedených grafů – tedy v logice onoho býkomedvěda a mizerné návratnosti akcií relativně k dluhopisům. Tento pohled je ale dle mého velmi ošemetný, protože zde nejvíce platí, že historie toho o budoucnosti mnoho neříká. Je například pravda, že výnosy některých dluhopisů jsou evidentně schopny klesnout mnohem více do záporu, než jsme se ještě před nedávnem domnívali. Nicméně je celkem jasné, že prostor pro další pokles výnosů (růst cen) řady vládních obligací už je skutečně hodně omezený. Předchozí jízda dluhopisů tak byla nevyhnutelně jen základem jejich méně zářné budoucnosti. Fundamentální forma možné smrti akciového trhu pak v konečném důsledku závisí jen na tom, zda bude korporátní sektor schopen generovat dostatečný růst zisků a volného cash flow, či ne.
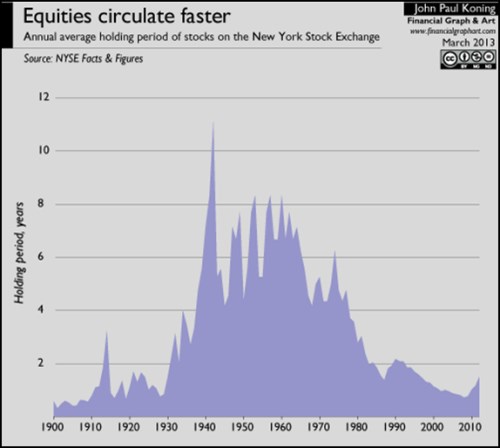
Pokud bych měl zvolit svého kandidáta na to, jak posuzovat „smrt“ akciového trhu, asi bych zvolil logiku odvíjející se od následujícího grafu, Ten ukazuje průměrnou dobu držení akcií na . Jak je patrné, prodělali jsme jeden velký cyklus (který mimochodem z nějakého důvodu hodně připomíná velký cyklus vývoje výnosů dluhopisů). Vývoj interpetuji tak, že na počátku minulého století byly akciové trhy kasinem, kde si investoři akcie poměrně rychle přehazovali mezi sebou. Doba držení se ale postupně prodlužuje a v padesátých letech už se stává, že investoři drží akcie v průměru i osm let. To už je v podstatě učebnicový ideál dlouhodobého investování založeného na fundamentu firem a ne na návalech emocí a gamblerství.
Zdroj: JPK
Jenže v šedesátých a sedmdesátých letech se trend opět láme a z trhů se opět postupně stává kasino. Z tohoto pohledu tedy „pravý“ akciový trh umírá a je nahrazen hernou. Závěr by tedy mohl znít, že akciové investice jsou asi skutečně mrtvé, místo nich probíhají jen spekulace (a vlastně i zmíněné nanosekundové algoritmové přetahování). Jak je ale z grafu také zřejmé, před rokem 2010 dochází k určitému obratu a je tu tedy naděje, že dna již bylo dosaženo a trh se začne opět stávat trhem.