Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    ECB kopala hlavně za Němce. Ale to není ani zdaleka ten největší problém

    ECB kopala hlavně za Němce. Ale to není ani zdaleka ten největší problém

    26.03.2018 19:13

    Kope ECB hlavně za Německo, nebo za periferii? Možná, že už tolik nenadržuje Němcům jako v minulosti. Ale v konečném důsledku je to jedno. Hlavním problémem je totiž to, že nekope za všechny. To totiž nejde.

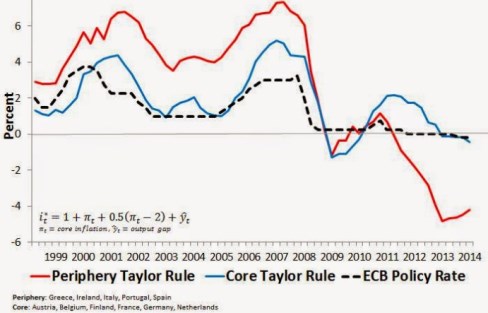
    Pokud bych měl vybrat jeden graf, který ukazuje, jak (ne)funguje eurozóna, vybral bych ten od monetaristy Davida Beckwortha. Srovnání skutečné sazby v eurozóně a sazby „nastavené“ podle Taylorova pravidla. Přesněji řečeno, podle Taylorova pravidla pro periferii a pak pro jádro. Z grafu je zřejmé, že až do roku 2007 radilo Taylorovo pravidlo držet sazby na periferii od 4 % nahoru (červená křivka), zatímco v případě jádra to bylo znatelně méně (modrá). Jinak řečeno, pokud by se ECB držela situace na periferii, brzdila by před rokem 2007 o sto šest. Jenže ECB se ani nesnažila o nějaký kompromis mezi jádrem a periferií a po většinu doby „kopala“ za jádro, tedy zejména za Německo:
    0

    Výše uvedené je mimo jiné jedním z důvodů, proč Němci nejsou zase tak nevinně ve vztahu k problémům periferie (a tudíž i jejího zadlužení): ECB jim před rokem 2007 šla monetární politikou na ruku, čímž ovšem pomáhala nafukovat problémy na periferii. Po roce 2007 je již chování ECB popsané grafem složitější interpretovat, ale i z uvedeného období se zdá, že stále příliš tíhla k Německu.

    …nebo to bylo obráceně

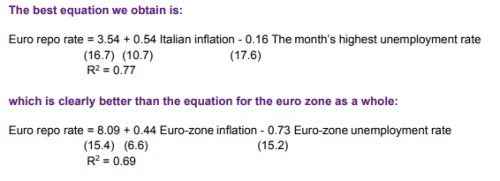
    K tomuto tématu se nyní po delší době vracím proto, že Natixis přišel s novou analýzou, která se zabývá v podstatě tím samým. Výchozí otázka zní následovně: Nastavuje ECB svou politiku podle eurozóny jako celku, či podle jejích nejslabších článků? Možnost, že by jí nastavovala podle článku nejsilnějšího – tedy Německa/jádra explicitně brána v úvahu není. Natixis výsledky své snahy shrnuje do následujících dvou ekonometrických rovnic. Ta první váže sazby v eurozóně na inflaci v Itálii a nezaměstnanost v zemi, která daný měsíc trpěla nezaměstnaností nejvyšší. Druhá rovnice pak pracuje s inflací a nezaměstnaností v eurozóně.
    0

    Koeficient determinace je u obou rovnic slušný, ale přece jen znatelně vyšší u rovnice, která spojuje sazby s nejslabšími články eurozóny (jejich inflací a nezaměstnaností). Z takového pohledu by se tedy zdálo, že situace byla přesně opačná, než by naznačovalo srovnávání s Taylorovým pravidlem – ECB se spíše snaží pomáhat těm nejslabším a eurozóna jako celek je až na druhém místě.

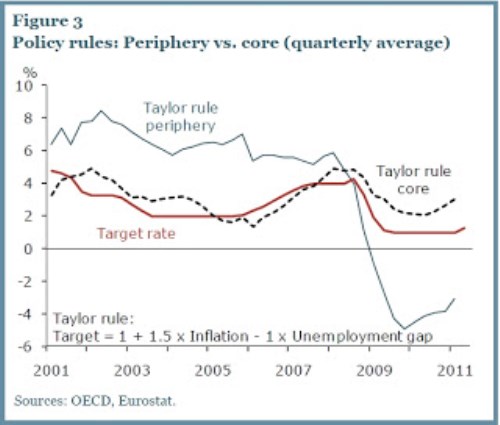
    V podobných situacích se nabízí pověstná otázka: „Kde udělali soudruzi chybu?“. Vysvětlení je několik. Všimněme si, že Taylorovo pravidlo pracuje s produkční mezerou (namísto nezaměstnanosti), data Natixisu zase sahají až po současnou dobu, a tudíž ve výsledcích má celkově větší váhu ono nejednoznačnější období po roce 2007 (kdy navíc probíhalo QE). A celkově jde samozřejmě o trochu jiný pohled – první graf pracuje s (údajným) ideálem ve formě Taylorova pravidla, druhý se o ideály nezajímá a jen vysvětluje realitu. Já se asi zatím budu držet svého pohledu, že ECB minimálně před rokem 2007 stranila jádru, a to i kvůli tomu, že k podobným závěrům vede třeba výzkum Fedu, který shrnuje graf podobný tomu prvnímu:
    0


    V současné době bychom mohli na základě „online“ vývoje zase tvrdit, že stimulující ECB bere mnohem větší ohled na periferii než na Německo. U něj totiž pozorně sledujeme, zda se jeho ekonomika nezačne přehřívat. V konečném důsledku ale na tom, kterou stranu si ECB zrovna vybere, zase tolik nezáleží. Důležité je to, že si vůbec musí vybírat. Což neznamená nic jiného, než že eurozóna stále není optimální měnovou oblastí. A pokud nevěříme, že navzdory mohutné opozici „zespoda“ proběhne nějaká fiskálně-transferová federalizace, bude tomu tak i nadále.


    Čtěte více:

    Pankáč mezi centrálními bankami
    02.03.2018 17:51
    Podle některých názorů by nejlepší centrální bankou na světě byla tako...
    „Mzdová“ chyba v úsudku ECB i BoE
    12.03.2018 6:57
    ECB a Bank of England podle Marcuse Ashwortha z Bloombergu směřují k v...
    ECB vypouští zmínku o možném navýšení nákupů aktiv. Sazby nemění
    08.03.2018 13:59
    Evropská centrální banka dnes podle očekávání ponechala úrokové sazby...
    Londýn: Globální pračka špinavých peněz?
    16.03.2018 18:11
    Londýn získal zpět status globálního hlavního města pro praní špinavýc...
    Tomšík: Sazby ČNB mohou svižněji růst příští rok. Teď si může dovolit vyčkat na ECB
    21.03.2018 14:21
    Tři zvýšení úrokových sazeb, nejprudší zpevňování v rámci měn světa ...

    Váš názor
    • Poručíme větru dešti
      27.03.2018 7:41

      Univerzální "kopání" za všechny stejným instrumentem pro rozdílné subjekty je mimo realitu a je třeba individuálního řešení podle potřeb jednotlivce. Když budu mít v garáži jedno auto s benzinovým motorem a druhé s naftovým, žádné z nich nebude jezdit na opačné palivo, ani na směs smíchanou z 50% benzinu a 50% nafty. Tento případ je všem jasný. Ovšem proč to není zřejmé v případě Eurozóny je mi záhadou. A jestli se lídři v EU domnívají, že "poručí větru dešti", hluboce se mýlí". Pamětníci sovětského impéria jim jistě rádi vysvětlí, jak to bylo tenkrát s tím počasím.
      ZYX
    Aktuální komentáře
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  
    10:10Tržby Anthropicu ve 3Q vyskočily na 16,8 miliardy dolarů. Vstup na burzu je možný ještě před Dnem díkůvzdání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data