Nadpis jsem si vypůjčil z investičních stránek Fool.com, za ním se skrýval článek o akciích , Cirrus Logic a Atlas Air Worldwide. Podíváme se na ně, ale nejdříve krátce na to, jaký titul by si vlastně měl zasloužit nálepku „absurdně levný“.
Podobné přívlastky většinou slyšíme ve spojitosti s akciemi, u nichž najdeme velmi nízké valuační násobky – poměr ceny a zisků PE, či třeba ceny a účetní hodnoty akcie PBV. Podle mne je ale dobré vždy vycházet z toho, že podobné valuace mají svůj dobrý důvod. Tudíž buď mizerný růstový výhled a/nebo vysoké riziko. Pokud by se nyní čtenářovi zdálo, že jde o stejnou logiku jako u akcií s vysokým dividendovým výnosem, o kterých jsem tu hovořil v předchozích příspěvcích, nemýlil by se. Vysoký dividendový výnos je totiž jen dalším valuačním měřítkem.
Pokud je tedy nějaká akcie skutečně absurdně levná, znamená to, že její valuace jsou nízko (má nízké PE, či třeba vysoký dividendový výnos), ale zároveň má slušný růstový výhled a nijak mimořádně vysoké riziko. V opačném případě jde o známou „slevu, která není zadarmo“. Jak je to s výše zmíněnými tituly? O jsem tu psal nedávno. Mimo jiné jsem zmiňoval, že kdyby firma dokázala akcionářům dál generovat tolik dolarů, jako v roce 2017, tak je skutečně znatelně podhodnocená a podle některých názorů jde přitom o jednu z nejlepších sázek na autonomní mobilitu. Proti těmto pozitivům ovšem stojí třeba vysoké dluhy firmy, či vývoj tržeb v posledních letech.
Atlas Air Worldwide
Investor Chuck Saletta na Fool.com tvrdí, že absurdně levná je společnost Atlas Air Worldwide. Ta pronajímá letedla, což je „notoricky obtížné podnikání“. Pokud to totiž nějaká firma začne přehánět s poplatky, globální konkurence jí rychle dostane ze hry. Navíc se tu operuje s aktivy, jejichž pořízení stojí stovky milionů dolarů a kombinace vysokých investic a ostré konkurence je obvykle tím nejlepším receptem na mizernou návratnost.
Levnou akcii podle pana Saletta dělá z Atlas Air Worldwide to, že se v náročném prostředí umí pohybovat lépe než konkurence. Akcie se obchoduje za 0,85 násobek účetní hodnoty, což je alespoň na první pohled málo už proto, že skutečná hodnota letadel klesá pomaleji, než odepisovaná hodnota účetní. Nízká valuace přitom neznamená, že by akcie byla vyloženým vyvrhelem – za poslední rok si připisuje cca to samé jako celý index (15 %), za poslední tři roky asi 30 %.
O levnosti, neřkuli levnosti absurdní nám toho asi nejvíce řekne pohled na to, kolik firma skutečně vydělává a kolik by měla vydělávat na ospravedlnění své kapitalizace. Pohled na následující tabulku ukazuje, že tržby soustavně rostou, zisky v roce 2017 skočily prudce nahoru, provozní tok hotovosti se zvýšil o 100 milionů dolarů na 331 milionů dolarů. A kolik firma vydělává po investicích? Nic, naopak vyjma roku 2015 těžce prodělává (viz poslední řádek tabulky), protože investice značně převyšují provozní cash flow:
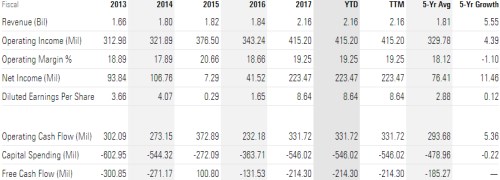
Zdroj: Morningstar
Zde by se tedy mohlo na základě zběžného popisu zdát, že firma se sice pohybuje v náročném odvětví, ale je slušně zisková a celá věc není tak zlá, aby ospravedlnila nízké valuační násobky. Jenže ono se pak ukáže, že firma těžce prodělává v tom smyslu, že provoz ani zdaleka neufinancuje investice. Prosperitu (či snad dokonce životaschopnost) jí zajistí jen znatelný pokles investic a/nebo znatelný růst provozního toku hotovosti. Je možné, že k tomu dojde (viz níže), ale na klidu investorům jistě nepřidá to, že předchozích pět let zvedlo dluhy firmy na značně vysoké úrovně (naštěstí se nesnažila oblouznit akcionáře výplatou dividend).
Kapitalizace firmy dosahuje 1,6 miliardy dolarů. Ospravedlnilo by jí například dlouhodobé volné cash flow (to, co zbude po investicích) ve výši 200 milionů dolarů. K tomu se AAW v posledních pěti letech ani nepřiblížila (v průměru asi 200 milionů dolarů prodělávala). Historie tu ale skutečně nemusí být díky vysokým investicím dobrým vodítkem – hodně se hovoří o nové spolupráci s Amazonem a i o potenciálu stávajícího partnerství s DHL. Analytici také v průměru očekávají, že zisky v následujících pěti letech porostou o více jak 12 % ročně.
Svým způsobem jsme tak nakonec došli k tomu že tato „absurdně levná akcie“ je sázkou na to, že se zúročí mohutné investice posledních let, které firmě dávají velký potenciál, ale také jí značně zadlužily. Mimo jiné tu budou investoři hodně doufat v to, že bude pokračovat globální ekonomický boom, který ale začíná dostávat určité trhliny (zatím hlavně v Evropě).