Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč internetové nadšení zvedalo evropské akcie a AI tak nečiní?

    Proč internetové nadšení zvedalo evropské akcie a AI tak nečiní?

    27.05.2025 18:00

    Jak jsem ukazoval minulý týden, ve světě není významnějšího trhu, který by se neobchodoval s valuacemi více či méně převyšujícími dlouhodobý standard. Platí to i o Evropě, na kterou se dnes podíváme detailněji.

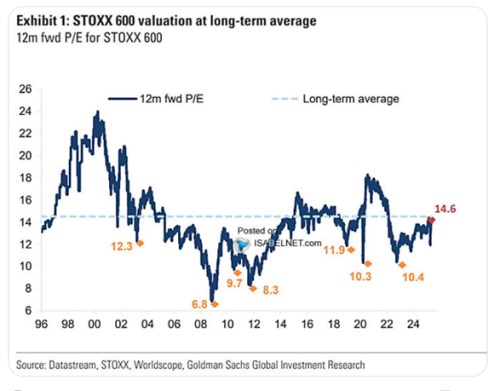
    Goldman Sachs v následujícím grafu ukazuje dlouhodobější vývoj poměru cen akcií k ziskům obchodovaných společností v indexu STOXX 600. Hodnota jeho PE 14,6 je v grafu v podstatě na dlouhodobém průměru od roku 1996. Minulý týden jsme valuace viděli v grafu pracujícím s mediánem posledních dvaceti let. Ten by toto PE o něco převyšovalo. Samozřejmě to ukazuje, že výběr časového období a průměru, či mediánu může kreslit rozdílný obrázek. Ale v tomto případě ne diametrálně odlišný – v tom smyslu, že by podle jednoho pohledu byl trh drahý a podle druhého levný. Trh je na svém, či o něco výš.
    Proč internetové nadšení zvedalo evropské akcie a AI tak nečiní?
    Zdroj: X

    GS z nějakého důvodu vyznačuje valuace během dosažení různých lokálních minim. Možná by ale stálo za to spíše si připomenout, že onen průměr v sobě má i období vrcholu internetové bubliny. Tedy hodnoty PE vysoko nad 20. Pokud bychom průměr počítali bez nich, byly by současné valuace relativně k němu výrazně výš. A tato linka úvah nás může přivést k jedné docela zajímavé otázce:

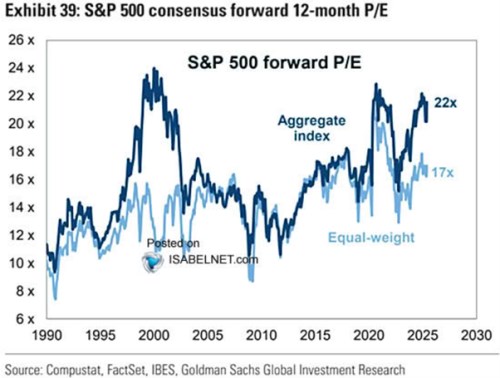
    Proč internetové nadšení zvedalo valuace amerických a evropských firem hodně podobným způsobem, ale AI nadšení tak nečiní, nebo v mnohem menší míře? Pro srovnání se můžeme podívat na druhý graf, který konkrétně ukazuje, že kolem roku 2000 bylo PE v USA kolem hodnoty 24, v Evropě cca to samé a celkově šlo v té době o hodně podobné úrovně. Nyní je PE v USA u 22, v Evropě u oněch necelých 15.
    Proč internetové nadšení zvedalo evropské akcie a AI tak nečiní?
    Zdroj: X

    Evropa na svých valuacích zamrzla někdy v roce 2014, ty americké i potom dál trendově rostly. Můžeme to do značné míry připsat vývoji na velkých technologických firmách (druhý graf ukazuje, že americký index se stejnými vahami má větší tendenci chovat se jako evropské trhy).

    Z tohoto pohledu tedy můžeme říci, že v USA jsou firmy, které by z nových technologií měly podle investorů těžit mnohem více (na úrovni vyššího růstu a možná i menšího rizika). Byla ale situace v druhé polovině devadesátých let ve vztahu k internetu rozdílná? Třeba jedna studie od GS přitom tvrdí, že celkové ekonomické přínosy AI by se neměly ve významných ekonomikách nějak masivně lišit. Více zítra.


    Čtěte více:

    Jak akcie reagují na výsledková překvapení…
    20.05.2025 17:21
    Docela oblíbeným cvičením na trhu jsou čtvrtletní tanečky kolem zveřej...
    Ziskové žně a chybějící investiční boom
    21.05.2025 17:45
    Nedávno jsem tu psal o ziskových žních a to i ve vztahu k tomu, jak dl...
    Výjimečný celý svět
    22.05.2025 17:20
    Úvahy o tom, zda jsou či nejsou výjimečné americké akciové trhy, by mo...
    Půjde to k normálu bez cenového šoku?
    23.05.2025 15:49
    V historii šlo často pozorovat jednoduchou a intuitivní závislosti – č...
    USA jako rozvíjející se trhy?
    26.05.2025 17:31
    Na Yahoo Finance se jeden rozhovor o dolaru, jeho oslabování a přesunu...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.11.2026
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:30JP - CPI, y/y
    16:00USA - Index spotř. důvěry Mich. university