Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Velmi nízká budoucí návratnost amerických akcií?

    Velmi nízká budoucí návratnost amerických akcií?

    05.11.2025 17:13

    Je to asi rok, co Goldman Sachs přišla s předpovědí velmi nízké návratnosti amerického akciového trhu během následujících deseti let. Pro rok 2025 přitom tehdy banka predikovala návratnost slušnou a to samé nyní činí pro rok příští. Zbývá tak osm let na dosažení oné predikované průměrné desetileté návratnosti 2 – 3 %...

    Goldman Sachs se v principu podívala na to, jak v minulosti souvisely valuace akciového trhu s jeho následující desetiletou návratností. A řekla, že to samé, co v minulosti, se bude dít i v následujících deseti letech. Což konkrétně znamená následující: Čím vyšší bývaly dříve valuace, o to nižší bývala následná desetiletá návratnost a naopak. A jelikož valuace jsou a před rokem byly, vysoké, implikace toho všeho jasná.

    Onen historický vztah mezi valuacemi a následnou návratností je z části intuitivní, z části ale ne. První platí proto, že pokud se akcie obchodují s vysokým poměrem cen k ziskům obchodovaných společností, je méně pravděpodobné, že toto PE v budoucnu ještě poroste. Pravděpodobnější je, že PE bude stagnovat, či spíše klesat. Pokud tak mají ceny stále růst, musely by je nahoru táhnout zisky. Ty by musely růst velmi rychle, aby přetlačily efekt klesajících valuací. Pokud jsou naopak valuace ve výchozím období nízko, může růst cen stát ne na jednom, ale pravděpodobně na dvou pilířích – jak zvyšujících se valuacích pohybujících se směrem k nějakému standardu, tak na růstu zisků.

    Neintuitivní ale může být na celé věci to, že investoři od akcií čekají nějakou návratnost, která je dána investičními alternativami. Tedy zejména tím, co vynáší vládní dluhopisy plus riziková prémie akciového trhu. Nyní by to konkrétně mohlo být 4+ % bezrizikových výnosů plus 3 % prémie (odhad GS). Pokud by akcie měly vynášet méně než těchto 7 %, znamenalo by to, že investoři nyní platí za akcie moc. A trh je v bublině. Goldman Sachs ve zmíněné predikci v podstatě říkala právě toto: Požadovaná návratnost nebude trhem ani zdaleka naplněna, ceny (a valuace) jsou příliš vysoko.

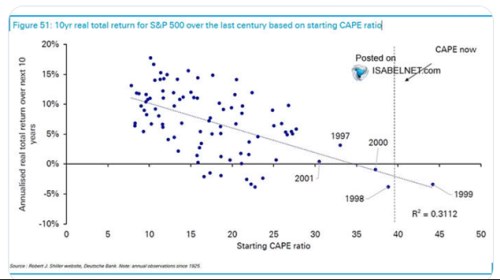
    Jaká je nyní konkrétní situace? Následující graf používá pro valuace tzv. CAPE. Jde o poměr cen k ziskům, ovšem ne těm očekávaným pro následující rok, ale průměrným z několika posledních let. Robert Schiller tento způsob počítání PE navrhl kvůli očištění zisků od cyklických vlivů, toto CAPE má tak své silnější i slabší stránky.

    Graf každopádně potvrzuje, že valuace a následná návratnost spolu skutečně nějak souvisí. Proložená přímka je ale přece jen docela odvážným krokem. Tedy přesněji řečeno její používání pro nějaké predikce a silné závěry. Nevím přitom, co přesně pro své predikce používala GS. Ale i při použití jiných PE graf vyznívá podobně – něco se v něm děje, ale zdaleka nejde o nějaký tržní zákon.
    5

    Dnešní úvaha není vůbec kritikou toho, s čím přišla GS. Jak ukazuje výše uvedené, má určitou logiku. A mohl to být přínosný počin už kvůli tomu, že připomenul investorům určité jednoduché závislosti a chování trhu v minulost. Přínosné ale může pak být i to, když si připomeneme, že rozptyl bodů v podobných grafech je docela velký. Dalo by se sice tvrdit, že při současném CAPE u 40 moc velký prostor pro dezinterpretaci není. Ale to bychom se opět opírali o onu odvážkou přímku.

    Připomenout bych chtěl v dnešní souvislosti už ještě krátce to, že valuace mohou korigovat a trh stále vynášet cca požadovanou návratnost v případě, že zisky porostou dostatečným tempem. Čímž jsme opět u toho, co udělá s ekonomikou a firemním sektorem AI.


    Čtěte více:

    Summers: Snížení inflace je důležitější než trh práce
    04.11.2025 10:34
    Larry Summers byl podle svých slov rád, když dal Jay Powell jasně naje...
    Evropští výrobci aut míří k oživení. Rok 2026 může být zlomový
    05.11.2025 6:41
    Evropští výrobci automobilů se po náročném roce začínají dívat do budo...
    Americká ekonomika v následujících dvou letech – nájezd na rychlejší rovnováhu?
    04.11.2025 17:39
    Deutsche Bank přišla s novými predikcemi pro vývoj v americkém hospodá...

    Váš názor
    •  
      06.11.2025 2:45

      Má to ale jeden háček - všechny tyto předpovědi bojují bitvu minulé války. Dneska je situace jiná. Mega bilboardy o tom, jak snadné je investovat, reklamy na eToro, XTB na každém internetovém rohu - a retail reaguje. Už i ti, kteří překročili 15. rok života zkouší nové "gamesy" - původní demoúčty následně střídají live účty, a i jejich rodičové přišli na to, že nakoupit alespoň to S&P je snadné a kupodivu výnosné o řád víc, než na co byli zvyklí ze spořících účtů a šestiletého termíňáku nabízeného pod názvem stavební spoření. Blikající veselé Las Vegas aplikace vystřídaly brokery a banky. A výsledek? Tam kde je roste poptávka, tam se korekcím a medvědům moc nedaří. Dřív stačilo jako impuls ke korekci, když FeD představitel mluvil nejistým hlasem. Ještě letos na jaře medvědi zabručeli na nějaký ten týden, když DT zaflexil s cly. A dneska? Pidikorekce v reakci na hlášky realiťáka z Bílého domu proběhnou tak rychle, že ani peníze nestačí dojít na účet. Páteční pokles vystřídá pondělní růst, který páteční pokus se cly smázne a přidá nějakou desetinu procenta navrh. A zatím co Burry, Finex a spol. už tři roky čekají na velký pád, ETFka vydělají 20% ročně. Netvrdím, že se pletou, zcela určitě ne, i hodiny dvakrát denně trefí dvanáctku. Ale strašit desetiletou ztracenou dekádou, která navíc nastane za dva roky....no nevím, uvidíme. A než to přijde vydělejme ještě patnáct nebo raději dvacet procent ;)
      Sheridan
      •  
        06.11.2025 12:22

        ...pamatuji se...jako "pouze" nejistota před začátkem invaze do Iráku za G.Busha ml. na začátku jara 2003 poslala akciové indexy dolů (od konce listopadu 2002 do 11. března 2003.. o nějakých 15% !) ...a to už byly tehdy indexy dost nízko...následkem skandálu kolem Enronu...
        SFX
        •  
          06.11.2025 12:30

          ..ale pak přišla finanční recese v letech 2008 a 2009... a začalo velké QE.. a následně během Covidu kromě opětovného ještě masivnějšího QE...přišly i obří helikoptérové ??peníze od amerických vlád (nejprve Trump a pak Biden)..a trhy tak získaly __ téměř neochvějnou (!) jistotu (!) jistotu zpožděním pár dní - viz TACO v dubnu) vždy (!) trhem na pomoc .... takže vlastně NENÍ SE vůbec ČEHO BÁT ...
          SFX
          •  
            06.11.2025 12:37

            Oprava ještě jednou (omlouvám se) : ..kromě opětovného ještě masivnějšího QE...přišly i obří helikoptérové ??peníze od amerických vlád (nejprve Trump a poté Biden)..a trhy tak získaly téměř neochvějnou (!) jistotu..... že FED i americká vláda (někdy sice se zpožděním pár dní - viz TACO v dubnu) přijdou vždy (!) trhem na pomoc...takže vlastně NENÍ SE vůbec ČEHO BÁT.....
            SFX
          •  
            06.11.2025 12:32

            Oprava: ..přišly i obří helikoptérové peníze od amerických vlád
            SFX
      •  
        06.11.2025 3:11

        ano, trhy jsou nyní neuvěřitelně odolné všem okolnostem, které by je dříve odstřelili nemilosrdně, dolů. Počínaje Trumpovými nesmyslnými rošádami se cly, válečnými konflikty, nejdelší shutdown vlády USA v historii a spousta dalšího. Indexy skoro na nic nereagují, maximálně denní korekcí aby se neřeklo a další den se jede dál nahoru, což je většinou živené oznámeními velkých techů ohledně různých investic, akvizic a uzavřených smluv. Ale půjde to takto do nekonečna? Já si myslím že ne. Že na ten strop brzy narazíme a čím z větší výšky budeme padat, tím to bude bolestivější. Těžko ale říct, jestli to bude za týden, za měsíc, za rok, za dva..?
        lunatic with snowboard
    Aktuální komentáře
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - Obchodní bilance - nár. pojetí, mld. Kč
    14:30USA - Míra nezaměstnanosti, s.a.
    14:30USA - Průměrná hodinová mzda, m/m
    14:30USA - Změna počtu prac. míst
    16:00USA - Index spotř. důvěry Mich. university