Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Trhy hýbe riziková prémie ekonomické katastrofy

    Trhy hýbe riziková prémie ekonomické katastrofy

    24.07.2012 18:24
    Autor: Redakce, Patria.cz

    Minulé týdny přinesly další pokles výnosů vládních dluhopisů. Jak daleko mohou ještě klesnout? Na finančních trzích můžeme nyní často slyšet, že na trhu vládních dluhopisů je bublina, akcie jsou relativně k dluhopisům levné a v následujících letech si jistě povedou lépe než obligace. Sám jsem to několikrát tvrdil, v současné době se ale začínám ptát, zda tomu tak skutečně je.

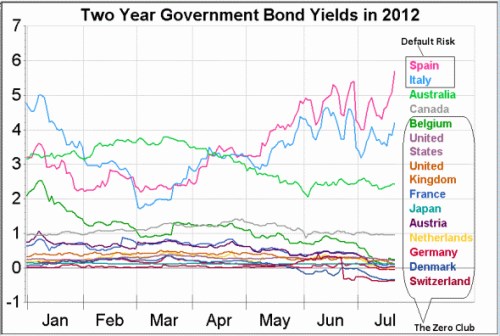
    Dvouleté vládní dluhopisy můžeme rozdělit do tří skupin. V první figurují země jako USA, Japonsko, Velká Británie a většina zemí eurozóny. Výnosy jejich dluhopisů se pohybují blízko nuly. Druhá skupina zahrnuje Kanadu a Austrálii – producenty komodit, jejichž ekonomiky si vedou dobře a sazby jsou nastaveny výše. Nakonec je tu skupina zemí v krizi. Sem patří i Španělsko a Itálie. Výnosy jejich dluhopisů leží výš kvůli riziku defaultu. Situaci shrnuje graf:
    trhy1

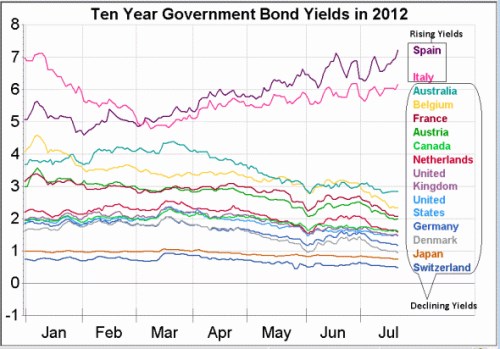
    Současný pokles výnosů dvouletých vládních dluhopisů odráží širší posun na dluhopisových trzích. Druhý graf ukazuje výnosy obligací desetiletých, opět je jasně vidět velký rozdíl mezi španělskými a italskými dluhopisy na straně jedné a ostatními zeměmi na straně druhé. Tam, kde je riziko defaultu v podstatě nulové, protože daná země má vlastní centrální banku, výnosy klesají směrem k nule.
    trhy2

    Pokles výnosů bychom mohli vysvětlovat tím, že se centrální banky zavázaly držet sazby nízko po delší dobu. Dlouhodobé výnosy ovšem klesly více, než aby to šlo vysvětlit pouze tímto faktorem. Tzv. časová prémie za posledních 18 měsíců klesla o 100 – 150 bazických bodů, což možná nejde plně vysvětlit ani kvantitativním uvolňováním. Martin Brookes a Ziad Daoud Fulcrum Asset Management v této souvislosti poukazují na „rizikovou prémii ekonomické katastrofy“. Ta může být v ceně dluhopisů odražena, protože investoři odhadují pravděpodobnost recese výše než dříve. Tento pohled a na něm založený model je schopen vysvětlit většinu pohybu globálních výnosů dluhopisů i rizikovou prémii akciových trhů.
     

    Pravděpodobnost ekonomické pohromy (pokles HDP větší než 10 %) vzrostl znatelně po roce 2008. Předtím investoři o této možnosti v podstatě neuvažovali, nyní ale vede k tomu, že dluhopisy jsou považovány za bezpečná aktiva a jejich ceny rostou s tím, jak roste zmíněná riziková prémie.

    Brookes a Daoud také tvrdí, že v případě Itálie a Španělska je ona prémie kombinována s přímou hrozbou defaultu, tyto dluhopisy tak již nefungují jako pojištění proti katastrofě a jejich ceny klesají. Korelace mezi rizikovou prémií a jejich cenami se změnila z pozitivní na negativní. U jiných zemí je ale riziko defaultu stále nízké a rizikové prémie ekonomické katastrofy tak mohou vést k velkým pohybům cen dluhopisů a akcií a mohou změnit tradiční valuační modely používané pro tato aktiva. Dluhopisy tak mohou být „drahé“ a akcie „levné“ ještě dlouhou dobu.

    (Zdroj: Blog Gavyna Daviese)


    Čtěte více:

    Hon za bezpečím a rally na dluhopisech: záporné výnosy přestaly být překážkou
    20.07.2012 18:02
    Dluhopisové trhy zažívají v posledních týdnech rally a zatím nic nenas...
    Trhy sevřel strach ze záchrany celého Španělska a neochoty dále pomáhat Řecku. Indexy až -5 %, banky až -10 %
    23.07.2012 13:33
    Evropské akciové trhy i euro zažívají prudké výprodeje v čele s finan...
    Investoři nechápou, že německé vládní dluhopisy nejsou bezpečné?
    24.07.2012 12:56
    Investoři nadále utíkají k bezpečným aktivům a výnosy vládních dluhopi...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    29.10.2026
    13:40Poptávka po lécích na hubnutí zůstává silná, a tak Eli Lilly zvyšuje celoroční výhled
    13:15Lagardeová v únoru předčasně odstoupí z funkce šéfky ECB
    12:18Výsledky Alphabetu: Cloud září, ale účet za umělou inteligenci začíná děsit i ty největší optimisty  
    11:31Výsledky Alphabetu táhnou dolů americké indexy, Evropě však v růstu nepřekáží  
    10:55Vysoká očekávání ServiceNow nenaplnila. Akcie padají až o 18 procent
    9:16Komerční banka překonala odhady. Lepší zisk ale stojí hlavně na nákladech a rezervách  
    8:55Zisk Volkswagenu za tři čtvrtletí klesl o 98,7 procenta
    8:50Rozbřesk: Říjnová pauza, prosincové zvýšení. ECB sleduje i francouzský dluh
    8:48Po výsledcích KB přichází na řadu Erste. Investoři řeší i Fed, ECB a Big Tech  
    8:10Komerční banka dál roste v úvěrech i počtu klientů. Nižší marže ale brzdí ziskovost
    7:11Komerční banka, a.s.: Hospodářské výsledky 3Q 2026
    28.10.2026
    21:55Microsoft předčil očekávání, překvapil i nižším kapitálovými výdaji
    21:31Alphabet zaostal za očekáváním Wall Street. Akcie klesají o osm procent
    21:03Akcie po rozhodnutí Fedu kolísaly, Oracle prudce posílil díky AI výhledu  
    19:21Fed ponechal sazby beze změny. Prosincové rozhodnutí zůstává otevřené
    16:30Preview výsledků Komerční banky: Čistý zisk klesne, pozornost investorů se bude soustředit na úvěrů a výnosy z poplatků  
    15:02Jak je pro akcie na stavena laťka pro příští rok? Odpověď není tak jasná, jak by se mohlo na první pohled zdát
    13:10Goldman Sachs: Riziková prémie na ropě je 27 dolarů, zlato půjde prudce nahoru
    11:25General Motors přejde na Nasdaq, bude první tradiční automobilkou na této burze
    10:50Dudley: Pokud by Fed tento týden sazby zvedl, zavládlo by ještě větší zmatení

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - HDP, q/q a
    14:30USA - Nové žádosti o dávky v nezam.
    14:30USA - Výdaje na osobní spotřebu, m/m
    15:15EMU - Jednání ECB, depozitní sazba