Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Intenzita měnových válek upadá, ECB by měla kupovat korporátní dluhopisy

    Intenzita měnových válek upadá, ECB by měla kupovat korporátní dluhopisy

    18.01.2013 7:58
    Autor: Redakce, Patria.cz

    Za měnovou válku můžeme považovat situaci, kdy se mnoho zemí snaží o oslabení své měny s cílem podpory domácí ekonomiky. Dnes tak pravděpodobně činí Spojené státy, Velká Británie, Švýcarsko, Japonsko, Čína, mnohé z rozvíjejících se ekonomik a možná i eurozóna. Alespoň to tvrdí hlavní ekonom společnosti Natixis Patrick Artus. Nástrojem měnových válek je podle něho obvykle růst monetární báze, snižování klíčových sazeb, často pod úroveň tempa růstu, a přímé měnové intervence. Výsledkem takových kroků je za běžných okolností růst volatility měnového kurzu spolu s rychle se měnícími otevřenými pozicemi na měnových trzích.

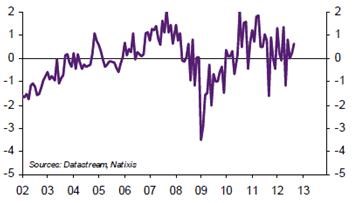
    Artus nezůstává pouze u slov a prezentuje i „indikátor intenzity měnových válek“ v globální ekonomice. Jeho vývoj shrnuje graf: 
     
    0001

    Index vykazuje vysokou korelaci s otevřenými pozicemi na měnových trzích (0,69), měsíčními změnami měnových rezerv (0,66), rozdílem mezi sazbami a výší růstu (0,62) a se změnami monetární báze (0,56). Z jeho vývoje je patrné, že intenzita globálních měnových válek byla nejvyšší v letech 2006, 2007, na konci roku 2010 a na počátku roku 2011. I nyní dosahuje ukazatel pozitivních hodnot, což značí, že měnové války stále probíhají. Jejich intenzita je ale podle ekonoma malá. 


    Artus se poté věnuje vztahu mezi rizikovými prémiemi na globálních trzích a nabídkou peněz. Podle jeho názoru by se rizikové prémie měly nacházet velmi vysoko, a to z především z následujících důvodů: V eurozóně se roztáčí spirála deprese, která znemožňuje snížení fiskálních deficitů (výjimku představuje Německo). K tomu se přidává nejistota ohledně fiskálního vývoje ve Spojených státech a v Japonsku. Strukturální síly snižují růst v rozvíjejících se ekonomikách a na konec přidejme volatilní měnové trhy, kterými hýbe obrovský objem mezinárodních kapitálových toků.

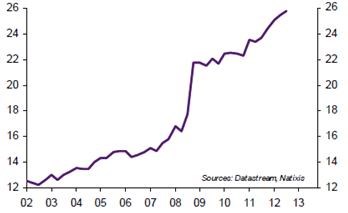
    Na trzích ale i přes výše uvedené můžeme pozorovat kontrakci rizikových prémií, což je patrné zejména u akcií, korporátních dluhopisů, bankovních i vládních dluhopisů. Příčinou je podle ekonoma vysoká nabídka likvidity. Hovoří v této souvislosti o přenosovém mechanismu monetární politiky, který funguje tak, že její uvolnění tlačí investory do rizikových aktiv. Hlavní Artusův závěr je pak ten, že popsaná rizika jsou dlouhodobá, centrální banky budou tedy donuceny k dlouhodobě uvolněné monetární politice, která by bránila růstu rizikových prémií. Vývoj globální měnové báze od roku 2002 (v poměru ke světovému HDP) shrnuje druhý graf: 
     
    0002 

    Za speciální případ ekonom považuje ECB. Ta čelí velmi rozdílným sazbám v jednotlivých částech eurozóny a tyto rozdíly se nepodaří plně srovnat jejími nákupy vládních dluhopisů. Pokud by totiž probíhaly v příliš vysokém objemu, vytvořilo by to u vlád snažících se o snížení deficitů morální hazard. Pokud se tedy má náklad financování soukromých subjektů posunout na normální úroveň, nemůže ECB intervenovat na trzích s dluhopisy veřejného sektoru, ale přímo na trzích s dluhopisy sektoru soukromého.

    (Zdroj: Natixis)


    Čtěte více:

    Singer (ČNB): Nerostoucí ceny trhu spíše škodí. Při intervenci bychom stanovili jasný cíl
    10.01.2013 8:54
    Příliš nízký růst cen blížící se deflaci není pro ekonomiku vůbec pozi...
    Oslabení měny jako podpora ekonomiky nefunguje vždy. Nemocného nevyléčí
    10.01.2013 18:16
    V posledních několika letech rozpoutaly centrální banky světa závody o...
    Juncker: Euro je nebezpečně silné
    16.01.2013 9:51
    Posílení eura proti dolaru o více než 8 procent za poslední půl rok až...
    Výborný začátek roku pro spekulativní dluhopisy. Odraz silnější globální ekonomiky či monetární stimulace?
    17.01.2013 15:58
    Trh spekulativních či takzvaných „junk“ dluhopisů vysílá ohledně letoš...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  
    10:10Tržby Anthropicu ve 3Q vyskočily na 16,8 miliardy dolarů. Vstup na burzu je možný ještě před Dnem díkůvzdání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data