Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co udělá monetární normalizace s trhem spekulativních dluhopisů?

    Co udělá monetární normalizace s trhem spekulativních dluhopisů?

    26.07.2013 7:58
    Autor: Redakce, Patria.cz

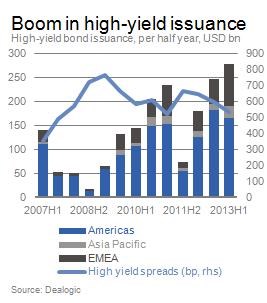
    Je možné, že současná prohlášení Fedu jsou skutečně počátkem konce monetární expanze v USA. Až donedávna se výnosy vládních dluhopisů na hlavních světových trzích držely na rekordních minimech, oživení ekonomiky ale pokročilo. V USA překročila výše HDP předkrizovou úroveň, Evropa se do kladného růstu dostane pravděpodobně ve druhé polovině tohoto roku. Tento trend podpořil chuť k riziku a optimismus investorů. Centrální banky navíc jasně naznačily, že pokud to bude nutné, budou se s využitím nekonvenčních nástrojů intenzivně snažit o prevenci pádu do další krize. V tomto prostředí se také zvýšil zájem investorů o spekulativní dluhopisy, což je patrné i z následujícího grafu. Ten ukazuje vývoj objemu vydaných dluhopisů s vysokým výnosem rozdělený podle jednotlivých regionů. Spolu s těmito objemy je vyznačen i vývoj spreadů spekulativních dluhopisů. 
     
    normalizace

    Když Fed uvedl, že plánuje zpomalit své nákupy aktiv, vyvolalo to na rizikových trzích šokové vlny. Dluhopisové spready se v první reakci rozšířily, objem vydávaných dluhopisů klesl. Podle našeho výzkumu je kvantitativní uvolňování jedním ze tří hlavních faktorů, které stojí za předchozím pozitivním vývojem na trhu spekulativních dluhopisů. Dalšími dvěma jsou klesající rizikové spready a utažené úvěrové standardy bank. Podle našeho názoru také platí, že celková velikost rozvahy Fedu je důležitější než to, jakým tempem roste.

    QE mělo rovněž vliv na to, jakým způsobem jsou finance získané vydáváním spekulativních dluhopisů využívány. Před finanční krizí šlo 40 % těchto zdrojů na refinancování starého dluhu či jeho splacení. Od počátku krize se ale situace změnila a na splácení starého dluhu už šlo 53 % získaných financí. Firmy tak používají menší podíl získaných zdrojů na expanzi svého podnikání či na akvizice. Zvýšení nabídky likvidity se tedy na investicích tolik neprojevuje, čímž se ředí celkový dopad kvantitativního uvolňování.

     
    Podle našeho názoru bude posun k monetární normalizaci pravděpodobně doprovázen nižším objemem vydávaných spekulativních dluhopisů. Nesmíme ale zapomínat na to, že exit z QE je pro všechny neprobádaným územím. Do hry by měly promlouvat zejména dva efekty. První z nich se odvíjí od menšího objemu likvidity a vyššího nákladu kapitálu. K tomu se může přidat menší atraktivita snah o refinancování staršího dluhu. Může se tak zvýšit podíl získaných zdrojů, který poteče směrem k investicím. Na trhu spekulativních dluhopisů tak mohou klesnout vydávané objemy, více peněz ale může jít směrem, který podporuje ekonomické oživení. Klíčové pro celý proces bude to, aby nastavení monetární politiky odpovídalo ekonomickému výhledu. Riziková aktiva by měla těžit z posilování ekonomiky, které by mohlo vyvážit menší nabídku likvidity. Pokud by bylo utahování příliš agresivní, oživení by to oslabilo.

    (Zdroj: Deutsche Bank)


    Čtěte více:

    Roubini: Nastává nové období nejistoty a volatility
    02.07.2013 14:57
    Nouriel Roubini poukazuje na to, že až do nedávných turbulencí finančn...
    Pimco opět varuje, současný vývoj na trzích však není ničím výjimečným
    15.07.2013 7:58
    Mohamed El-Erian ve Financial Times opět tvrdí, že kvantitativní uvolň...
    Navzdory bouři drží Pimco kurz. V červnu fond přikupoval dluhopisy
    16.07.2013 14:10
    Pimco Total Return Fund, největší podílový fond na světě, i v turbulen...
    Dluhopisoví investoři se vzpírají velké rotaci. Místo akcií drží raději hotovost
    25.07.2013 12:07
    Velká rotace z dluhopisů do akcií se navzdory nedávným výprodejům na d...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  
    10:10Tržby Anthropicu ve 3Q vyskočily na 16,8 miliardy dolarů. Vstup na burzu je možný ještě před Dnem díkůvzdání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data