Minulý článek byl určen pro ty, kteří se snaží nějak vyřešit tenzi mezi relativně nízkými valuacemi rozvíjejících se trhů (EM) a jejich nejasným cyklicko – strukturálním výhledem. Dnes se budeme věnovat tenzi jiné – té mezi dlouhodoběji se lepšícím výhledem vyspělých ekonomik a jejich valuacemi. Ty totiž na rozdíl od EM můžeme považovat za dosti napjaté. Poměrně často se zde v tomto ohledu věnuji americkým akciím, dnes se ale s pomocí podíváme na více trhů.
V druhém číselném sloupci následující tabulky je aktuální (konec března) PE, následuje poměr ceny a účetní hodnoty akcie PBV, poměr ceny a cash flow a dividendový výnos. Další čtyři sloupce ukazují ty samé proměnné, ale jako desetiletý průměr. Pohled na PE ukazuje, že s výjimkou Japonska je vše „drahé“. Pohled na PBV ukazuje, že o něco dražší je Německo a Švýcarsko s USA. P/CF také většinou indikuje určitou drahost, výjimkou je Švýcarsko a zejména Francie (její současné P/CF je ale podezřele nízko). Dividendový výnos také ukazuje, že levné dnes DM trhy nejsou:
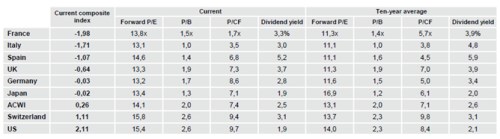
Porovnávání jednotlivých zemí je ošemetné, všimneme si ale toho, že zde je valuační rozpětí obecně menší než u EM. Nejvyšší PE nalezneme u Švýcarska a USA, nejnižší naopak u Itálie a Německa. PE je svým způsobem násobkem holuba na střeše, dividendový výnos je naopak vrabcem v hrsti (technicky jde o obrácené PE upravené o výplatní poměr). U něj stojí za povšimnutí to, že španělské akcie jsou z hlediska PE dost vysoko, stále ale nabízejí dividendový výnos ve výši 5,2 % (dlouhodobě to přitom bylo téměř 6 %). Na druhém konci tohoto spektra stojí Japonsko s USA, kde dividendový výnos nedosahuje ani 2 %. A nyní se tím ani moc neliší od dlouhodobějšího standardu. Španělsko je v tomto ohledu výjimečné i proto, že tak vysoký dividendový výnos nenabízejí ani EM. Tedy s výjimkou specifického Ruska. Za ním je až Brazílie s dividendovým výnosem ve výši 3,9 % a Čína s 3,5 %. Pohled na dlouhodobé výnosy u EM trhů pak ukazuje, že nejvýše je Brazílie s 3,4 %.
Do výše uvedených valuačních násobků tou či onou formou promlouvá očekávaný růst zisků, požadovaná návratnost (riziko a nejistota) a poměr cash flow/dividend a zisků (ten určuje rozdíl mezi PE a převráceným dividendovým výnosem). Pokud jsou dnes valuace výše, došlo k tomu, že jsou výše růstová očekávání, či je níže požadovaná návratnost (tedy bezrizikové výnosy a/nebo rizikové prémie). Obecně můžeme říci, že alespoň co se týče PE jsou dnes násobky minimálně na úrovni předkrizových let. Pokud budeme zhruba předpokládat, že to samé platí o růstových očekáváních, musí dnes být na cca stejné úrovni i celková požadovaná návratnost (bezrizikové výnosy plus rizikové prémie). Bezrizikové výnosy se před krizí pohybovaly na hladině cca 1 % vyšší než současné úrovně. To by implikovalo, že rizikové prémie, jsou dnes při stejných násobcích o cca 1 % výše než před krizí.
Pokud tedy uvažujeme o udržitelnosti současných násobků, mohli bychom tedy tvrdit, že tu je prostor pro další pokles rizikových prémií. Pak bychom ale neměli zapomínat, že tu je vztah mezi těmito prémiemi a bezrizikovými výnosy: lepšící se ekonomická situace táhne první dolů, ale druhé nahoru. Takže co se týče celkového nákladu kapitálu, respektive požadované návratnosti, nebude výsledný efekt markantní. Mimochodem je to jinak řečeno to, že centrální banky svou snahou o snížení bezrizikových sazeb alespoň částečně eliminovaly růst rizikových prémií. Což částečně řeší paradox spojený s hodnocením toho, zda QE fungovalo, či ne, ale to už jsem hodně odbočil.
Můžeme se samozřejmě v popsané úvaze různě přesouvat mezi růstem a rizikovými prémiemi, tato úvaha by ale měla dokreslovat základní obrázek: Trhy jsou mentálně nastaveny na předkrizový relativní optimismus. Určitě se třeba nepočítá s většími problémy v Evropě, neřkuli v Číně. Naopak, po růstovém škobrtnutí na počátku tohoto roku by se podle scénáře implikovaného násobky mělo vše vrátit k relativnímu optimismu. Když už opakovaně zmiňujeme to Španělko, tak v podstatě: No hay problema!
Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše, mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.