Téma takzvaného „decouplingu“ se v souvislosti s vývojem v globální ekonomice objevuje opakovaně. Ve většině případů se hovoří o „odtržení, či rozdvojení“ chudší části světové ekonomiky (EM) od té bohatší (DM). Mění se jen to, kdo se pohybuje kam. Jak ukazuje následující graf před rokem 2008 se znatelně zvyšovalo tempo růstu globální ekonomiky a příčinou byl růst EM. Tempo růstu DM spíše stagnovalo a hovořilo se tak o tom, že EM se odtrhávají od svých bohatších kolegyň. Krize ale úvahy o tom, že roste nezávislost EM, hodně rychle utnula a opět nastala globální ekonomická pospolitost (či pospolítost).
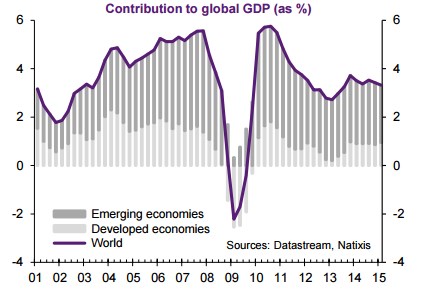
Nyní jsme dospěli do bodu, kdy se karty ve srovnání s předkrizovým vývojem do značné míry obrací. EM jsou v problémech, DM si buď vedou dobře (USA), či alespoň jeví známky toho, že se dostaly z nejhoršího. Poněkud teoretické diskuse o „decouplingu“ pak poslední dobou dostávají naprosto praktický význam. Vše lze shrnout do otázky: Jak moc se problémy EM promítnou na Západ?
Uvedené téma se přirozeně týká hlavně Číny, ale nejen jí. V podstatě celá skupina BRIC čelí vážným problémům a ty jsou ještě relativně malé ve srovnání se skupinou BIIST, o které jsem tu psal nedávno. Vazby mezi EM a DM si můžeme dát do třech skupin: Tok zboží/služeb, tok kapitálu, tok myšlenek/emocí. Ve všech třech oblastech najdeme řadu mechanismů, které mohou problémy na EM přenášet do DM: Menší poptávka po spotřebním, či investičním zboží vyráběném na Západě. Prudký odliv kapitálu z EM zhoršující likviditu a nakonec i solvenci tamních dlužníků a tudíž i hodnotu aktiv vlastněných investory z DM. Z Číny se přelévající panika na akciových trzích. Export čínských deflačních tlaků přes měnový kurz. Atd.
Obecně určitě platí, že v zájmu DM je, aby se EM dostaly ze svých problémů co nejrychleji s co nejmenšími ztrátami. Ale ač se to může zdát kontraintuitivní, nemůžeme si na Západě na problematický vývoj v EM vždy stěžovat. Důvod se dá shrnout do jednoho konstatování: DM se s EM přetahují o zdroje a pokud jich EM potřebují, či přitahují méně, zbývá více na DM. Hovořím zejména o komoditách, ale také o již zmíněném kapitálu.
Poslední komoditní boom byl do značné míry tažen poptávkou z Číny a spol., následné ochlazení komoditních trhů je stejně tak zejména odrazem zhoršeného výhledu na EM. Prudce rostoucí ceny komodit představovaly pro DM negativní nabídkový šok, který mohl významně snižovat i manévrovací prostor jejich centrálních bank. Následný obrat na komoditách tak nebyl ničím jiným, než pozitivním nabídkovým šokem, který těmto centrálním bankám umožnil stimulaci, kterou by si jinak dovolit nemohly.
Jinak řečeno, problémy EM měly na západní ekonomiky i pozitivní dopad a ten se projevil znatelně i na akciových trzích. V podstatě můžeme říci, že bez problémů v Číně a na komoditních trzích by akcie na DM takovou pokrizovou rally neprocházely. Vývoj posledních týdnů nastal „jen“ proto, že problémy, na které si západní trhy už zvykly, přerostly do míry nezvyklé. Ale stále to je DM býk, který z části stojí na ramenou EM medvěda.
EM se s DM do určité míry přetahují i o kapitál a efekt je podobný jako u komodit. Pokud klesne atraktivita EM, kapitál proudí do DM, což se promítá do poklesu výnosů dluhopisů, vyšších cen akcií a klesající požadované návratnosti u aktiv z DM. Tím vším nechci naznačovat, že pro DM platí „čím hůře na EM, tím lépe pro nás“. Podobné perverzní uvažování podle mne neplatí nikdy. Ideální by byl vyrovnaný globální růst, nestojící ani na neustále nafukovaných investicích na úkor spotřeby (Čína), či nutnosti pokračovat v monetární stimulaci (DM). K tomuto ideálu máme ale ještě nějakou cestu a proto bude dál docházet k paradoxním situacím, kdy určitá míra problémů na EM může DM stejně tak škodit, jako prospívat.