Trhy definitivně propadly „blbé náladě“, DAX kvůli vývoji posledních týdnů za posledních 12 měsíců odepisuje více než 17 % a americký SPX asi 10 % - viz následující graf. Vše už nebezpečně zavání sebenaplňujícím se proroctvím, které dokáže divy a které lze jen těžko uchopit nad rámec prostého konstatování, že vše skončí, až to skončí.
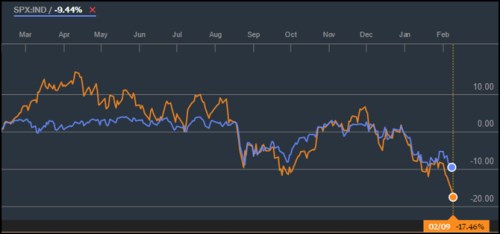
Zdroj: Bloomberg
Výše uvedeným konstatováním „skončí to, až to skončí“ bych dnes ale nerad skončil já. Čtenářovi v souvislosti s posledním vývojem doporučuji článek „Pokud nyní přijde recese, peníze z vrtulníků nás asi neminou“. Líbí se mi mimo jiné i proto, že o penězích z vrtulníků jsem tu již před delším časem psal v tom smyslu, že není pravda, že by centrální banky už neměly nástroj, kterým by mohly stimulovat ekonomickou aktivitu. Ony jen nemají to, co bych definoval jako „politicky a společensky přijatelný“ nástroj. Jenže tato přijatelnost se může již brzy ukázat jako luxus, který si nemůžeme dovolit (doufejme, že ne).
Co je a není přijatelné
Mohli bychom tvrdit, že centrální banky v posledních letech udělaly hrubou chybu na straně osvěty. Tedy na straně vysvětlování toho, že některé nástroje mohou být netradiční, ale kvůli tomu bychom je neměli odmítat. Tuto chybu jednoznačně udělala i ČNB, když podstatně podcenila všeobecnou informačně-vzdělávací kampaň před kurzovými intervencemi.
Jenže ono to na druhou stranu vypadá, že centrální banky a jsou schopny ovlivnit a vzdělávat jen do určité míry. Za ní už je odborná i laická společnost poměrně pevně rozdělena na „pro a proti“ tábor bez ohledu na to, jaké jsou racionální argumenty*. Jinak řečeno, od určité hranice nezvyklosti rozhodují emoce a dojmy a ne data, rozumné modely a myšlenkové rámce. Je otázka, zda peníze z vrtulníků (třeba 500 eur každému plnoletému v eurozóně) leží ještě před hranicí vysvětlitelnosti, či už jsou daleko v oblasti dojmologie.
Akcie a stimulace
Mezi exotické alternativy můžeme mimo peněz z vrtulníků (které mohou být mimochodem mnohem efektivnější a zároveň mnohem transparentnější a ekonomicky spravedlivější než QE) zařadit nákup netradičních aktiv, tedy zejména akcií. Kolegové z Natixis dokonce jdou tak daleko, že tvrdí, že ECB, respektive likvidita od ní u nich nakonec skončí. Důvody jsou prý v kostce následující:
„Politika ECB bude ještě více uvolňována, ale je velmi nepravděpodobné, že nová likvidita bude investory použita k nákupu vládních dluhopisů, protože jejich výnosy jsou mimořádně nízko. Zahraniční investice budou stále méně atraktivní, protože situace ve zbytku globální ekonomiky se zhoršuje. Korporátní dluhopisy v eurozóně budou trpět kvůli jejich vysoké korelaci s trhy v USA. Jedinou zbývající třídou aktiv, která by mohla být z hlediska výnosů atraktivní, jsou tak evropské akcie“.
Evidentním protiargumentem je, že nafukování valuací na akciovém trhu (snižování nákladu kapitálu) v prostředí, kdy korporátní investice skomírají a firmy hromadí hotovost, je dost neefektivní (ať už prováděné centrální bankou přímo, či nepřímo, přes soukromé investory). Šlo by tedy o ekonomicky velmi sporný krok (což ale půjde vždy). Nicméně se mi zdá, že z hlediska jakési „pocitové přijatelnosti“ by i přímé nákupy akcií ze strany centrální banky byly paradoxně přijatelnější než pravděpodobněji mnohem efektivnější a spravedlivější vrtulníky. Možná si ani neuvědomujeme, jak moc jsme v zajetí zvyků a rituálů.
*Samozřejmě vnímám argumenty, která tvrdí, že centrální banky se o stimulaci už snaží pár let a to poměrně agresivně a přesto „ničeho“ nedokázaly. Jenže jejich úspěch je nutno měřit relativně k alternativám a ne k našim snům o tom, co dokázat „měly“. Argumenty proti pokrizové monetární stimulaci jsou tak podle mne podobné kritice hasičů, kterým se přes všechnu snahu nepodařilo zachránit část domu. Podle logiky odpůrců stimulace neměli tedy hasit vůbec? A neměli hasit vůbec, protože voda porušila část vybavení zachráněné části domu? Určitě netvrdím, že celá problematika je černobílá, ale výsledek je stále více bílý, než černý. A navíc mám takový neodbytný dojem, že zastánci kreativních destrukcí jim většinou fandí jen do té doby, než začnou „kreativně“ destruovat i jejich příjmy, pozice a firmy.