Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Na kříži zlatého standardu a špatných ekonomických rozhodnutí?

    Na kříži zlatého standardu a špatných ekonomických rozhodnutí?

    05.12.2012 7:58
    Autor: Redakce, Patria.cz

    Dvacátá léta poskytují v některých ohledech velmi blízké paralely k současným obavám týkajícím se vysokého dluhu. V té době bylo několik zemí, které vyšly z první světové války jako vítězné, zatíženo velkými dluhy. Dobrým příkladem jsou z dnešního pohledu zejména Francie a Velká Británie. Tyto dvě země totiž při boji s dluhem zvolily velmi rozdílné cesty. Británie se řídila tehdy všeobecně přijímanými teoriemi, vrátila se ke zlatému standardu a dosahovala vysokých primárních přebytků, s jejichž pomocí se snažila splatit své dluhy. Francie s jejím slabším politickým systémem skončila u inflace a devalvace franku.

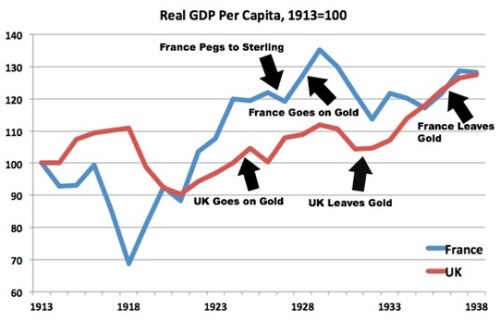
    Jak byly nakonec obě ekonomiky úspěšné? Hodnocení bychom neměli začít v roce 1918, protože Francie byla zdevastovanou zemí a bylo přirozené, že ekonomická aktivita se díky obnově prudce zvýšila. Následující graf tak ukazuje vývoj HDP již od roku 1913. Je v něm vyznačeno, jak Francie postupně navázala kurz své měny na libru, poté přešla na zlatý standard, aby ho nakonec opustila. Británie na druhou stranu nejdříve opustila zlatý standard, aby ho po několika letech přestala používat. 
     
    krug  

    Z obrázku je patrné, že snaha Velké Británie o „čestné” splacení dluhů měla v poválečných letech horší dopad na produkt než politika Francie.

    Pohled na dlouhodobější vývoj pak ukazuje, jak si obě země své pozice vyměnily. Británie, která ve 20. letech sledovala ortodoxní politiku, přikročila v roce 1931 k zavedení plovoucího kurzu. Francie se naopak vrátila ke zlatému standardu a začala trpět. Hlavní poučení je takové, že správná makroekonomická politika záleží na konkrétní situaci. Má-li země problém s inflací nebo deficity, mohou pomoci konsolidační politiky. Jestliže se ale ekonomika nachází v depresi a pasti likvidity, nejde o prvořadé téma. To tvrdí na svém blogu Paul Krugman.

    Téma na stránkách The Atlantic následně rozebírá Matthew O'Brien. Podle něho ukřižovala Británie svou ekonomiku na zlatém kříži ve 20. letech, Francie tak učinila ve 30. letech. Fed dnes ignoruje destruktivní požadavky na to, aby v prostředí vysoké nezaměstnanosti a nízké inflace zvedl sazby jen z toho důvodu, že nulové sazby se někomu zdají být perverzní. Podle O'Briena ale hrozí, že u fiskální politiky chybné kroky přijdou. Spojené státy si totiž v reálném vyjádření mohou půjčit na dvacet let za záporných 0,14 %. Rizikem tak není to, že by si půjčovaly příliš mnoho, ale příliš málo. Měly by totiž vzít peníze, které jim investoři nabízejí, a investovat je do infrastruktury, chytrých přenosových sítí či svedení elektrických sítí pod zem. V dlouhém období bude třeba dosáhnout vyrovnaných rozpočtů, takové období ale ještě nepřišlo. Špatné nápady a politika jsou nákladné, což platilo ve 30. letech a platí to i dnes, apeluje O'Brien.

     
    (Zdroj: Blog Paula Krugmana, The Atlantic)


    Čtěte více:

    Krugman o likvidalismu a léčení dluhu dluhem
    03.07.2012 7:58
    Banka pro mezinárodní vypořádání (BIS) přišla s analýzou, která klade ...
    Krugman: Vývoj posledních let jasně ukazuje, kdo má v ekonomii pravdu
    28.08.2012 7:59
    Vývoj posledních let byl testem jednotlivých ekonomických doktrín. Pře...
    DeLong, Krugman a Taylor o QE3: Více škody než užitku?
    28.09.2012 9:03
    John Taylor a Phil Gramm rozebírají na stránkách WSJ „skryté náklady m...
    Krugman o tom, kdo by získal a kdo ztratil ze ztráty důvěry a proč Spojeným státům škodí slabost jejich konkurentů
    21.11.2012 18:10
    Kdykoliv zmíním, jak si Spojené státy vedly po druhé světové válce dob...

    Váš názor
    • Dlouhodobý vliv
      05.12.2012 13:47

      Agentura S&P uvádí ve zdůvodnění, proč má Velká Británie stále nejvyšší rating AAA se Stabilním výhledem, přestože makroindikátory nejsou ideální (vysoký deficit, dluh, schodek běžného účtu) mj. že země prokázala v posledních stoletích odhodlání čestně splácet své dluhy. To znamená, že z oběti po 1. sv. válce těží ještě generace skoro o sto let mladší.
      emil
    • Spíše něco jiného
      05.12.2012 8:18

      Graf ukazuje ještě něco jiného: Že totiž makroekonomkcá politika má menší vliv, než jí přisuzujeme. Po všech hrách a nákladných zásazích veřejné sféry je výsledek obou zemí prakticky stejný.
    Aktuální komentáře
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  
    10:10Tržby Anthropicu ve 3Q vyskočily na 16,8 miliardy dolarů. Vstup na burzu je možný ještě před Dnem díkůvzdání

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data