Jen co do Česka dorazilo chladnější počasí, cena plynu na burze zase svižně roste. Evropský benchmark TTF se znovu dostal nad hranici 80 EUR/MWh, zatímco Evropa svádí tvrdý souboj s asijskou konkurencí o dodávky zkapalněného zemního plynu, aby na poslední chvíli doplnila své zásobníky. Ty jsou aktuálně naplněny jen ze 74 %, nejméně za posledních patnáct let pro toto roční období a výrazně pod dlouhodobým průměrem okolo 90 %.
Logicky se tak nabízí otázka, zda Evropa zvládne letošní zimu i při takto nízké naplněnosti zásobníků. Proto jsme vytvořili tři scénáře na základě pozorovaného vývoje zásob plynu v posledních sezónách (2022/2023 až 2025/2026), které již odrážejí nové fungování trhu po energetické krizi. Základní scénář představuje průměrný průběh posledních čtyř topných sezón. Optimistický scénář odpovídá zimě s nejnižším čerpáním zásob ve sledovaném období, pesimistický scénář naopak vychází ze sezóny s nejvyšším zaznamenaným čerpáním.
Naše modelové výsledky ukazují, že by se naplněnost evropských zásobníků mohla na konci března pohybovat mezi 12 % a 39 % kapacity v závislosti na intenzitě zimního čerpání (viz graf). Ani v pesimistickém scénáři by tak neměla horší výchozí pozice znamenat fyzický nedostatek plynu v Evropě. Riziko opakování energetické krize z let 2021–2022 tak podle nás zůstává nízké, nikoliv však nulové. Kombinace mimořádně tuhé zimy a výrazného výpadku dodávek LNG by totiž mohla vést k horšímu vývoji, než jaký zachycují naše scénáře.
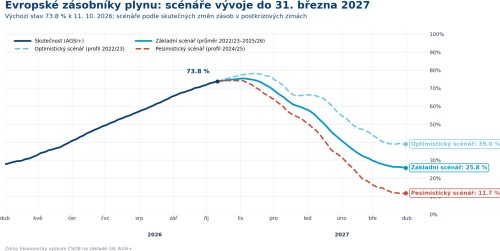
Ačkoliv tak současný skokový nárůst ceny plynu vyvolává ozvěny poslední energetické krize, Evropa je tentokrát v komfortnější situaci. V letech 2021–2022 řešil trh především fyzickou dostupnost plynu a reálně existovalo riziko, že při kombinaci nízkých zásob, omezených dodávek z Ruska a chladné zimy nebude mít Evropa dostatek plynu k pokrytí spotřeby.
Dnes je situace odlišná. Evropský plynárenský systém prošel během posledních let výraznou transformací – rozšířila se LNG infrastruktura, zvýšila se diverzifikace dodávek, výrazně poklesla závislost na ruském plynu a část poptávky se trvale snížila.
Klíčovým rizikem zimy 2026/27 proto podle nás není samotná dostupnost komodity, ale její cena. Ta přitom ještě nemusela dosáhnout vrcholu – zvláště pokud by nastala extrémně chladná zima nebo došlo k výpadku dodávek LNG. To vše by pochopitelně mělo dopad na inflaci a rozhodování centrálních bank. Současně však očekáváme, že jde primárně o přechodný cenový šok. Jakmile geopolitické napětí postupně odezní a na trh ve velkém dorazí nová americká produkce LNG, měl by se evropský trh s plynem po letošní zimě vracet k přijatelnějším cenovým úrovním.
TRHY
Koruna
Koruna zahájila týden obchodováním těsně pod hranicí 24,40 EUR/CZK. Přestože tuzemský makro kalendář dnes nabízí detailní výsledek zářijové inflace (včetně odhadu jádrové inflace dle definice ČNB), nečekáme žádný výraznější dopad na korunu. Ta bude nadále sledovat zejména vývoj na eurodolaru, který zaplul pod 1,12, což dává české měně jen malý prostor pro zisky. Regionální měny včetně koruny pak zároveň musí být ostražité vůči opětovnému zdražování zemního plynu na evropském trhu (viz úvodník).
Eurodolar
Opět zdražující ropa a nervozita kolem francouzských dluhopisů stáhly včera eurodolar z hranice 1,12 až k hladině 1,115. Ropa Brent po víkendových útocích Húsiů na letiště v Rijádu poskočila o necelá 2 % na 106,7 USD za barel, přičemž ceny plynu v Evropě rovněž vylétly vzhůru, což eurozóně, která je velkým dovozcem energií, pochopitelně nehraje do karet. Přidal se i výnos 10letého francouzského dluhopisu, který se vyšplhal ke 4,9 % (na dostřel dvacetiletého maxima). Dodejme, že americký dluhopisový trh měl kvůli Kolumbovu dni zavřeno, nicméně dolaru i tak pomohla prezidentka clevelandského Fedu Hammacková, která v jestřábím duchu uvedla, že každý další měsíc zvýšené inflace zvyšuje rizika, že pro-inflační nálada zakoření (v ekonomice) natrvalo.
Dnešek je z pohledu klíčových dat prakticky prázdný, a tak bude eurodolar zřejmě i nadále tančit podle taktovky ropy a francouzských spreadů. Před zítřejší americkou inflací se trh do větších akcí pouštět nebude – pokud by však ropa a plyn dál zdražovaly, euro by se mohlo podívat i pod 1,115.
Ropa a plyn
Ceny ropy na začátku týdne prudce vzrostly v reakci na eskalaci bezpečnostních rizik na Blízkém východě, zejména po útocích Húsiů na letiště v Rijádu a incidentech v okolí Hormuzského průlivu. Brent se v pondělí vyšplhal na nejvyšší úroveň od poloviny září (nad 107 USD za barel), když trh do cen promítal vyšší geopolitickou prémii a obavy z narušení klíčových přepravních cest pro ropu a ropné produkty. Dnešní ranní obchodování však přináší mírnou korekci, když investoři zvažují možné obnovení dodávek ruské nafty na světové trhy, které by mohlo částečně zmírnit napětí v segmentu destilátů.