Paul Krugman v rozhovoru pro Youtube kanál ECB srovnával americkou a evropskou ekonomiku a zaměřil se na slabé stránky evropské ekonomiky. Chris White z BondCliQ tvrdí, že dluhopisoví investoři přehodnocují dlouhodobější příběhy a výhled hyperscalerů. A si myslí, že relativní zisky technologického sektoru ve srovnání se zbytkem trhu už naráží na své krátkodobé limity.
Pochyby o dlouhodobém výhledu hyperscalerů: Chris White z BondCliQ hovořil na CNBC o tom, že dluhopisoví investoři přehodnocují výhled některých hyperscalerů. Podle něj „začínají pochybovat o některých dlouhodobých příbězích“. To neznamená, že prudce roste riziko nesplácení, ale roste cena za riziko. To se týká mimo jiné toho, že velké technologické společnosti mění struktury svých rozvah a provádí mohutné investice do fyzických aktiv. K tomu není jasné, nakolik budou lidé protestovat proti budování a provozu datových center v jejich lokalitě. A tudíž to, jaká bude ziskovost investic do těchto center.
White poukázal i na fakt, že celkový objem obligací nově vydávaných hyperscalery není ve srovnání s celým trhem zase tak velký. Problémem podle něj ale může být to, že jde často o dluhopisy s kratší dobou splatnosti. Firmy je tedy budou muset v následujících letech refinancovat, a tudíž jsou vystaveny riziku pohybu krátkodobých sazeb. Už nyní se také zdá, že pokud si hyperscaleři budou investorům říkat o nové peníze na refinancování starších dluhopisů, budou muset nabídnout výrazně vyšší výnosy. Emise již vydaných dluhopisů totiž krátce po uvedení na trh oslabily a výnosy šly nahoru.
White připomněl, že je jediným hyperscalerem, který má rating AAA. Když tak tato společnost vydává nové dluhopisy, stávají se automaticky benchmarkem, podle kterého jsou posuzovány emise jiné. Pokud pak nabídne vyšší výnosy, bude se to samé očekávat od dalších hyperscalerů.
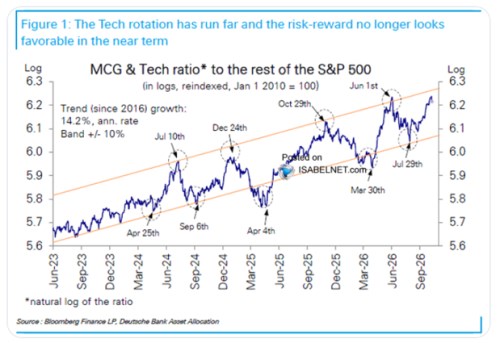
Vyčerpaná rotace k technologiím a vysoká koncentrace trhu: ukazuje v následujícím grafu vývoj cen technologických akcií relativně k celému trhu. K tomu píše, že rotace k technologiím zašla daleko a profil rizika k návratnosti v kratším období už nevypadá tak zajímavě. V grafu konkrétně vidíme, že zmíněné relativní ceny se od poloviny roku 2023 pohybují v rostoucím trendovém pásmu. Jeho dolní hranice bylo naposledy dosaženo na konci července, od té doby se relativní ceny technologií přesunuly k horní hranici pásma. To Deutche Bank vnímá výše uvedeným způsobem:
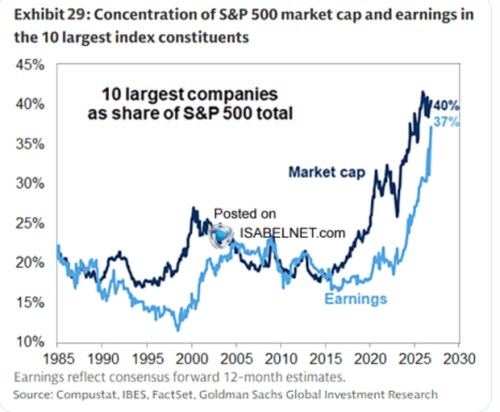
Druhý graf ukazuje koncentraci trhu – podíl deseti největších společností na kapitalizaci celého trhu a na celkových ziscích obchodovaných společností. Vysoké hodnoty souvisí i s tím, co ukazuje první graf. Nyní má deset největších akcií přibližně 40% podíl na celkové velikosti trhu, u zisků je podíl na 37 %. Výrazně se tak uzavřela mezera, která se začala vytvářet po roce 2015, kdy podíl na kapitalizaci rostl rychleji než podíl na ziscích:
Krugman o Evropě: Paul Krugman v rozhovoru pro ECB mluvil o svém pohledu na Evropu a její ekonomiku. Podle něj je obrázek složitější než zjednodušená tvrzení o zaostávání a zašlé slávě. Když přiletí do nějaké evropské země, sleduje, jak rychle by poznal, že není ve Spojených státech. A pokud se dá stranou jazyk, často by to podle ekonoma trvalo dlouho, protože „celková úroveň prosperity a sofistikovanosti je na obou stranách téměř nerozlišitelná.“ Co se týče čísel, pak záleží na tom, o jakých číslech se konkrétně hovoří. Třeba produkt na hlavu je o něco nižší v Evropě, ale z velké části je to podle Krugmana dáno tím, že „Evropané si berou dovolenou“.
Služby jsou v USA a Evropě na podobné úrovni, to samé platí o zdravotní péči, která je ale ve druhém případě širší. Evropský výrobní sektor „je z hlediska přidané hodnoty trochu větší, z hlediska vyspělých technologií je o něco pozadu, což může mít své důsledky.“ O tomto zaostávání za USA a Čínou se přitom hodně hovoří a Krugman v této souvislosti zmínil Kalifornii a zbytek Spojených států. Mezi nimi je totiž podle něj stejný technologický rozdíl jako mezi USA a Evropou. „Ani Texas nemá své Silicon Valley a nemá obavy z toho, že zůstane pozadu.“ Krugman se tedy ptá, jak moc je pro Evropu důležité, že ani ona nemá svou obdobu kalifornského Silicon Valley.
Spojené státy mají výhodu v mnohem větší mobilitě lidí, kteří se stěhují za prací. Zčásti je to dáno jazykem, ale i celkově otevřenější kulturou. K tomu je v USA mnohem aktivnější tzv. venture capital. Tedy zdroje financí zaměřující se na nově vznikající a mladé společnosti s větším rizikem. Jednotný evropský trh také podle ekonoma ve skutečnosti stále není jednotný, je na něm znát výrazná fragmentace, a to samé platí o trhu kapitálovém. „To vše ale nezabránilo Evropě dosáhnout pozoruhodného životního standardu… Ve Spojených státech je enormní bohatství, ale také chudoba.“
Krugman rovněž hovořil o změně globálního systému, kdy se rozpadá spojení mezi USA a Evropou a na Čínu se v oblasti demokracie „určitě nedá spoléhat“. V určitém smyslu tak situace připomíná padesátá léta, kdy se téma mezinárodního ochodu silně protínalo s tím, jakou moc ve svět daná země má. Pak nastalo období, kdy se tato vazba ztratila, ale nyní nastává další posun. A už zase záleží na tom, s kým se obchoduje. Otázka „kdo má vlastně moc“ přitom nemá podle ekonoma tak jednoduchou odpověď.
V odpovědi se může klást důraz na celkový produkt, na výrobní sektor, technologie nebo „schopnost dělat jiným problémy“. K tomu dodal, že Spojené státy jsou ve srovnání s Evropou více vystaveny Číně, ale v obou případech je „expozice velká“. Podle Krugmana se přitom můžeme pokoušet znovu nastolit „svět dobré vůle, ale mezitím je dobré snižovat zranitelnost.“ Spojené státy tak činí mimo jiné snahami o budování kapacit ve výrobě čipů a mají právní nástroje, které umožňují rychlejší reakci v případě ekonomického tlaku ze strany jiných zemí. Situace je nyní netypická v tom smyslu, že „tyhle nástroje nyní používají zvláštní lidé“. Nicméně Evropa takové nástroje a právní rámce vůbec nemá.
Brusel tak podle ekonoma nemá žádný nástroj, jak rychle reagovat na situaci, kdy by Evropu někdo ekonomicky vydíral. Takže Evropa by měla tyto nástroje a související instituce vytvořit. Zranitelnost by snižovalo i to, kdyby náš kontinent měl skutečný jednotný trh. K tomu Krugman dodal, že „hodně toho, na co se Spojené státy spoléhají, bylo vytvořeno už v roce 1934. Až do chvíle, kdy přišlo to, co je snad anomálií jménem Donald Trump, to také fungovalo dost dobře. A je až šokující, že Evropa nemá nic podobného… Brusel by měl být schopen reagovat na hrozby podobně jako Washington. Měl by také dokončit jednotný trh a mít průmyslovou politiku, která by zajistila vybudování preventivních výrobních kapacit.“