Aktualizováno Moneta vstupuje do závěru roku ve velmi dobré kondici. Dvouciferný růst zisku, rekordní tempo poskytování nových úvěrů a zvýšení celoročního výhledu potvrzují odolnost obchodního modelu banky i v prostředí vyšších úrokových sazeb. Investoři budou vedle samotných výsledků sledovat především očekávanou výši dividendy a další využití přebytečného kapitálu.
Čistý zisk skupiny MONETA za prvních devět měsíců roku meziročně vzrostl o 12,7 procenta na 5,5 miliardy korun. Návratnost hmotného kapitálu dosáhla 23,9 procenta. K výsledku přispěl zejména vyšší čistý úrokový výnos podpořený silným růstem úvěrového portfolia, vyšší čistý výnos z poplatků a provizí a stabilní provozní náklady.
Provozní výnosy meziročně vzrostly o 8,2 procenta na 11,2 miliardy korun. K tomuto výsledku přispěl zejména vyšší čistý úrokový výnos, který se meziročně zvýšil o 9,7 procenta na 8 miliard korun, a to díky růstu retailového i komerčního úvěrového portfolia a postupnému promítnutí vyšších úrokových sazeb do hypotečního portfolia. Čistá úroková marže se tak za první tři čtvrtletí zvýšila na 2,1 procenta.
Čistý výnos z poplatků a provizí meziročně vzrostl o 6,1 procenta na 2,7 miliardy korun. Z toho provize od třetích stran meziročně vzrostly o 16,6 procenta a činily 1,8 miliardy korun, zejména díky distribuci investičních produktů.
Celkové provozní náklady zůstaly v souladu s očekáváním stabilní na úrovni 4,2 miliardy korun. Náklady na zaměstnance vzrostly o 5,7 procenta na 2 miliardy korun a regulatorní poplatky o 8,7 procenta na 212 milionů korun. Tento nárůst kompenzoval pokles odpisů hmotného a nehmotného majetku o 8,2 procenta na 802 milionů korun a snížení správních nákladů o 6 procent na 1,1 miliardy korun. Poměr nákladů k výnosům se tak zlepšil z loňských 40,7 procenta na 37,4 procenta.
Náklady na riziko dosáhly za prvních devět měsíců výše 492 milionů korun, což v anualizovaném vyjádření představuje 22 bazických bodů průměrného úvěrového portfolia v čisté výši. To je na spodní hranici aktualizovaného rozpětí 20 až 30 bazických bodů. Podíl úvěrů v selhání se nadále drží pod hranicí 1 procenta, což odráží dobrou platební morálku klientů a nízký podíl úvěrů po splatnosti. Prodej úvěrů v selhání v nominální hodnotě 883 milionů korun zajistil výnos 65 milionů korun.
Regulatorní kapitál dosáhl 34,5 miliardy korun. Ukazatel kapitálové přiměřenosti činil k 30. září 19,03 procenta oproti kapitálovému cíli vedení ve výši 15,5 procenta, což představuje nadbytečný kapitál ve výši 6,4 miliardy korun. Kapitál CET1 činil k 30. září 23,8 miliardy korun, z čehož nadbytečný kapitál dosáhl 4,4 miliardy korun, tedy 8,7 koruny na akcii.
MONETA ale i přes vysoký objem nadbytečného kapitálu nadále drží dividendovou politiku a vyčleňuje 90 procent konsolidovaného čistého zisku za rok 2026 na budoucí výplatu dividendy. K 30. září 2026 tato částka činila 5 miliard korun.
Silné výsledky za prvních devět měsíců umožnily skupině MONETA navýšit celoroční výhled čistého zisku o 500 milionů korun na 7,1 miliardy korun. Ke zvýšení původního výhledu přispěly zejména očekávané provozní výnosy přibližně o 400 milionů korun vyšší oproti původnímu očekávání, provozní náklady nižší o 100 milionů korun a nižší náklady na riziko v aktualizovaném rozpětí 20 až 30 bazických bodů.
„MONETA prozatím dosáhla dobrých finančních výsledků a vykázala čistý zisk ve výši 5,5 miliardy korun. V letošním roce chceme dosáhnout čistého zisku alespoň 7,1 miliardy korun. Rád bych poděkoval všem svým kolegům za vynikající dosavadní výsledky, kterých jsme společně dosáhli,“ uvedl k výsledkům CEO Tomáš Spurný.
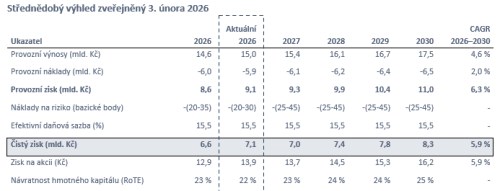
Zdroj: Moneta