Mark Wilson z hovořil na Youtube kanále této banky o evropských akciích a začal s tím, že Evropa je více vystavena současným inflačním tlakům pramenícím z energetických trhů. Poukázal také na to, že šestiměsíční korelace mezi evropskými akciemi a výnosy německých vládních dluhopisů nyní dosahuje asi 60 %. To je nezvykle vysoká hodnota poukazující na „změnu investičního režimu“.
Wilson zmínil i téma rozpočtových deficitů a vývoje dluhů, konkrétně situaci ve Francii, která také ovlivňuje evropské investiční prostředí. Nejen zde přitom dochází k poklesu valuačních násobků, což je podle experta logický důsledek současného prostředí vyšších sazeb. A dodal: „Evropa má skutečný problém s konkurenceschopností, co se týče cen energií. Není to ale nic nového a evropské valuace jsou i kvůli tomu nižší... Jsou výrazně nižší než jiné trhy včetně Spojených států.“
Podle Wilsona tak vyšší citlivost na ceny energií a nižší konkurenceschopnost pramenící z této oblasti v současnosti nejsou pro evropské akcie brzdou k růstu právě proto, že aktuální valuace už tyto faktory odráží. Připomněl v této souvislosti výkony akcií evropských bank, které si po nějaký čas vedly lépe než skupina amerických akcií Mag7, kam patří velké technologické společnosti. Podle experta jsou tedy na evropských akciích nyní příležitosti, i když je do úvahy nutné brát „konkurenční nevýhodu“.
Není Evropa ale spíše hodnotovou pastí? Na tuto otázku Wilson odpověděl, že na jejích trzích je více hodnotových akcií než v USA, protože tu není tolik technologických společností. „Poslední roky přinesly řadu výzev a Evropa na ně reaguje pomalu. Ale reaguje.“ Mezi tyto výzvy řadí Wilson i umělou inteligenci a její rozvoj, na který by Evropa měla také reagovat. A existují témata, která mohou být vhodná jako témata investiční, včetně energetické restrukturalizace nebo demografického vývoje. K němu expert řekl, že jeho negativní dopad na Evropu je „mýtem, který byl vyvrácen,“ výraznou změnou by zde mohla být právě umělá inteligence.
Následující graf ukazuje změnu v ziskovém sentimentu v USA, Evropě a Japonsku.
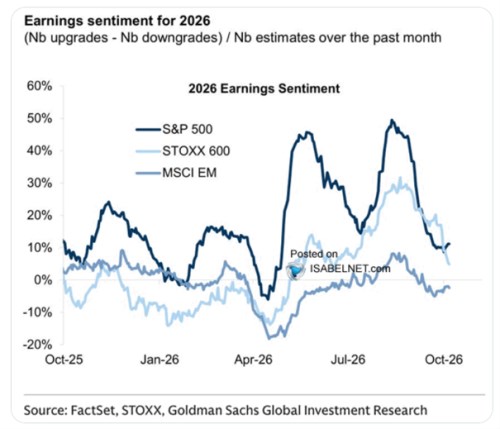
Wilson na otázku týkající se zajímavých investičních témat zmínil diskuse o návratnosti investic do umělé inteligence. Podle něj se nyní začíná jasně ukazovat potenciál této technologie na straně výsledků hyperscalerů. Akcie velkých technologických firem tak jsou podle něj jednoznačně dobrou investicí. Poté poukázal na to, že PMI v Německu rostou rychleji než v USA. Mimo jiné je to dáno schopností německé vlády provádět fiskální expanzi, což se projevuje v celkově vyšších investicích a průmyslové aktivitě. Německé průmyslové společnosti by tak podle experta měly začít dosahovat podobného tempa růstu zisků jako ty americké, ale obchodují se s nižšími valuacemi.