byla po řadu let na americkém akciovém trhu mezi vyloženě velkými firmami tou nejvíce příběhovou. Nyní jí na obou rovinách předehnala SpaceX, u obou se přitom ne náhodou uvažuje o fůzi. K jejich příběhům je jen zřídka dodáno nějaké konkrétnější valuační číslo. Maximálně zazní nějaké úvahy o „správném“ PE, tedy poměru cen akcie k ziskům. Myslím si ale, že i nějaká základní valuační úvaha o hodnotě má svou přidanou hodnotu. Dnes jednu nabídnu.
V principu tedy potřebujeme následující – odhad toho, co firma bude v budoucnu generovat pro ty, kteří jí poskytují finance (volný tok hotovosti) A požadovanou návratnost/cenu tohoto kapitálu V následující kalkulaci jsem jako průměrný náklad kapitálu Tesly použil odhad z valueinvesting.io – jim vyšel tento WACC na 7,7 %. Do roku 2029 by pak podle této instituce měla firma na volném toku hotovosti FCF vydělat 20 milard dolarů.
Tato částka by tedy měla zbýt po investicích. A pokud dáme stranou případné akvizice a fůze, měly by být k dispozici pro věřitele a akcionáře. Po roce 2029 jsem tempo tohoto FCF nechal postupně klesat tak, aby do roku 2036 dosáhlo 2 %. Tedy aby rostlo pouze o inflaci, vše „reálné“ bude pak stabilní, firma už nebude „reálně“ expandovat. Hodnota FCF po roce 2036 je odražena v tzv. terminální hodnotě.
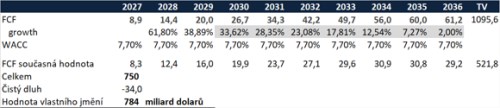
V tomto scénáři, v němž FCF vzroste do deseti let na více než 60 miliard dolarů, má vlastní jmění hodnotu 784 miliard dolarů. Kapitalizace je nad 1,4 bilionem dolarů, takže investoři počítají s něčím téměř dvojnásobě lepším. Tj., buď používají nižší náklad kapitálu. Nebo hlavně očekávají vyšší volný tok hotovosti. Ten si můžeme rozdělit na dění před rokem 2036 a po něm. Pokud se zaměříme se na FCF před ním, současnou kapitalizaci by ospravedlnil třeba následující scénář:
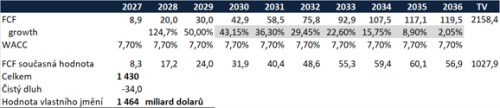
Na současnou kapitalizaci se tedy dostaneme třeba v případě, že by do roku 2036 generovala pro poskytovatele kapitálu téměř 120 miliard dolarů ročně. Letos pomyslný konsenzus čeká, že bude v záporu asi 5 – 6 miliard dolarů. Samozřejmě se hovoří o tom, že není automobilka, ale technologická firma, která bude úspěšná v řadě oblastí včetně autonomních taxíků, robotů, energetiky. Třeba Ark Invest, která je u této akcie možná největším býkem, mluví o tom, že asi 90 % hodnoty firmy bude tvořit autonomie a související aktivity. A Ark odhaduje hodnotu ještě mnohem výš, než je současná kapitalizace.
Výše uvedené tedy ukazuje nějaké proporce toho, co je nyní zabudováno v současné ceně akcie a kapitalizaci firmy. Pro doplnění perspektivy si můžeme připomenout, že třeba by měl letos generovat FCF u 135 miliard dolarů, Meta je na tom podobně, by měl být asi na polovině. by se tedy i s pomocí inflace měla v roce 2036 velmi zhruba dostat tam, kde jsou dnes tyto společnosti. Mimochodem, co vydělávají největší automobilky? je se svým FCF na cca 7 miliardách dolarů, o něco výš, je u 13 miliard dolarů u se čeká 3 – 6 miliard eur. A čínská BYD je v záporu.
Připomeňme si ještě, že do FCF promlouvá nejen to, co firma vydělá na provozu, ale i investice. Vývoj FCF je tedy dán i investičním cyklem, který může být velmi silný právě u společností, které mají tah na nové technologie. Čímž se vracíme k samotnému úvodu a oné příběhovosti.