Skončí současný investiční boom zaměřený na umělou inteligenci podobně, jako investiční boom železnic? Podobné otázky si kladou některá média i investoři. Na konkrétnější úrovni přitom hovoříme o tom, jaká je a hlavně bude návratnost investovaného kapitálu. Dnes se z této perspektivy podíváme na hyperscalery, ale i železniční společnosti. Ona je totiž tak trochu otázka i to, jak vlastně „skončil“ onen železniční boom.
U železnic se obvykle pracuje s tím, že docházelo k mohutným investicím, které notně překročily v té době využitelné kapacity. Výsledkem bylo, že řada firem nepokryla svůj náklad kapitálu, nebo přímo zkrachovaly. Ale to samozřejmě není konec příběhu, jen jedné jeho kapitoly. Protože železniční společnosti fungují stále. Jak si vedou?
Corp dosahuje návratnost investovaného kapitálu ROIC mezi 15 – 17 %, což je evidentně vysoko nad návratností požadovanou. Jinak řečeno: To, co na jeden dolar investovaného kapitálu firmy vydělává, je mnohem víc, než co u něj investoři požadují. Corp je se svým ROIC u 10 %, což nemusí být výrazně nad požadovanou návratností. Ale nejde o žádný propadák. Canadian Pacific Kansas City Limited je u 6 – 7 %. Takže podle tohoto měřítka vydělává jen něco málo nad bezrizikové sazby. Tedy asi příliš málo.
V USA bylo vrcholu v železničním investičním boomu dosaženo někdy mezi lety 1870 – 1890, ale trval řadu desetiletí a vrcholy a euforii někdy rychle střídaly krachy a panika. Nyní po mnoha desetiletích vidíme, že obrázek je na straně návratnosti kapitálu vlastně stále dost pestrý. Jsou tu společnosti, které si na této (klíčové) rovině vedou hodně dobře. Ale i opaky. Není přitom třeba velké představivosti na vymyšlení scénáře a možností, kdy to s hypercalery, respektive řadou firem v AI byznysu, skončí podobně.
V následujícím grafu pak vidíme návratnost investovaného kapitálu hyperscalerů. Konkrétně to, co vydělají na provozním zisku mínus daně, děleno celkovým investovaným kapitálem – akciovým a dluhovým. Do roku 2022 se tento ROIC pohyboval mezi 30 – 40 %. Což je extrémně vysoké číslo. Jak jsem naznačil výše, pokud bychom mu měli dát tu správnou dimenzi, srovnali bychom jej s návratností požadovanou:
Jako orientační měřítko můžeme vzít požadovanou návratnost u celého trhu. Tedy více než 5 % bezrizikových sazeb a necelá 3 % rizikové prémie (podle odhadů Goldman Sachs). ROIC hyperscalerů je nyní něco nad 20 %. I kdyby jejich rizikovost byla něco nad trhem, stále je ROIC výrazně nad návratností požadovanou. Rizikovost hypercalerů a kvůli jejich podílu na celkové kapitalizaci tedy i rizikovost celého trhu je ale nyní kapitola sama o sobě.
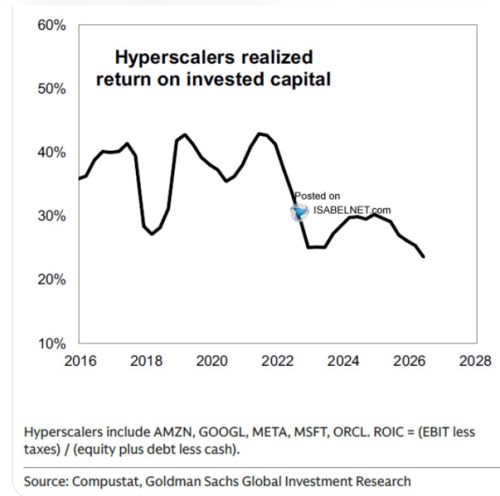
Konec křivky míří dolů a pokud tomu tak bude i nadále, záleží na tom, kde se tento trend zastaví. Pokud nad požadovanou návratností, kapitál se stále „zaplatí“. Každopádně graf spíše podporuje teze o komoditizaci byznysu. A úplné změně podnikatelských modelů řady společností. Které byly ještě nedávno orientovány na vysoce zisková „měkká“ aktiva, ale rychle se z nich stávají méně ziskové (ROIC) firmy stojící na tvrdých/hmotných aktivech. A není překvapivé, že ROIC se u hypersclarů také dost liší: Třeba jej má u 30 %, je u 12 %, je za poslední rok na 46 %.