Emise dluhopisů souvisejících s AI a technologiemi jsou pro úvěrové investory stále obtížnější ignorovat, a to vzhledem k objemu nové nabídky v poslední době a epizodám zvýšené volatility. To, co bylo zpočátku z velké části jen o americkém segmentu investičního stupně, se nyní rozšiřuje napříč regiony i napříč spektrem úvěrů různé kvality. Společnost Fidelity International se zabývá rozhodováním, které vzniká u strategií zaměřené na výnos bez omezení nějakým benchmarkem, a vysvětluje, proč v současnosti udržuje v tomto sektoru pouze omezenou expozici.
Argumenty ve prospěch dluhopisů souvisejících s AI
„Již dlouho jsme zastánci konceptu „bezpečného výnosu“ (safe yield) u investic s pevným výnosem. Zatímco otazníky ohledně rozvah vyspělých ekonomik a fiskální disciplíny přetrvávají, není pochyb o tom, že některé z největších a nejkvalitnějších úvěrových titulů na světě trpí tím, že musí své dluhopisy oceňovat s přirážkou vůči „bezrizikové“ sazbě, přestože mají výrazně lepší rozvahu než státy, vůči jejichž výnosům se oceňují. V tomto kontextu je získání přibližně 50–100 bazických bodů nad americké státní dluhopisy nebo německé státní dluhopisy například u nezadlužených emitentů s ratingem AA nebo A teoreticky atraktivní příležitostí pro investory zaměřené na celkový výnos.
Velký význam také přikládáme ukazateli „dluh v poměru k EV“ jako užitečnému indikátoru celkového úvěrového rizika. Tento ukazatel může často poskytnout mnohem více informací než tradičnější ukazatele, jako je dluh k EBITDA nebo volný Cash Flow ke dluhu. Dluh v poměru k EV jednoznačně ukazuje, jakou hodnotu trh přisuzuje cenným papírům, které jsou (alespoň teoreticky!) podřízené pohledávkám věřitelů vůči aktivům a peněžním tokům společnosti. Bez ohledu na to, kolik prostředků hyperskalární společnosti v příštích několika letech vloží do AI, jejich hodnota vlastního kapitálu ve výši pravděpodobně 13 bilionů dolarů znamená, že věřitelé se nemusí obávat znehodnocení svých pohledávek.
Dnešní valuace jsou atraktivní. Není pochyb o tom, že technologický sektor se z různých hledisek jeví jako „levný“, ať už jde o relativní ocenění sektoru, spread na jednotku zadlužení nebo spready upravené podle ratingu,“ hodnotí situaci James Durance.
Co nás drží zpátky?
Rychlost a rozsah rozvoje AI jsou tak obrovské, že převyšují jakékoli historické srovnání, které by za něco stálo. Kapitálové výdaje na datová centra, které v roce 2027 dosáhnou více než 3 % amerického HDP a během pouhých dvou let přidají 1,7procentního bodu k HDP, představují nejrychlejší investiční boom v historii (jak uvádí Apollo). To znamená, že financování tohoto rozvoje je také v rozsahu, který dosud nebyl otestován. Jelikož jde o tak významný příspěvek k růstu HDP, případné zpomalení nebo obrat tohoto trendu by mohl být významným negativním faktorem pro ekonomiku jako celek.
Výnos z AI – jak pro společnosti realizující kapitálové výdaje, tak pro zákazníky investující do této technologie – zůstává obtížně vyčíslitelný. Cirkulární financování pomáhá rozvoji pokračovat, avšak ziskové marže v ekonomice mimo technologický sektor, stejně jako marže samotných tvůrců této infrastruktury, zatím nezažily takový skok, jaký bychom potřebovali vidět, aby ospravedlnil obrovské množství investovaného kapitálu.
Historie není nakloněna nadvýkonnosti sektorů s rychlým růstem zadlužení. Sektory s nejrychlejším růstem dluhu obvykle v klíčových časových obdobích zaostávaly za trhem, často s dramaticky negativními důsledky – zejména technologie/ telekomunikace, média a technologie v roce 2001, finanční sektor a nemovitosti v roce 2007 a břidlice a energetika v roce 2014.
Zdá se, že úvěrový trh zatím zvolil kategorizovat většinu rizika v tomto prostoru spíše jako riziko související s nabídkou než jako riziko vyplývající z úvěrových fundamentů. Vyšší než očekávaná nabídka byla nepochybně hlavním faktorem nedávného zhoršení výkonnosti dluhopisů. Oznámení Googlu, že letos již nebude emitovat další dluh v dolarech, a jakékoli další známky toho, že by tempo emisí mohlo zpomalovat, by proto měly být významným pozitivním faktorem pro trh, který se letos potýká s nadměrným objemem technologických emisí.
Co to znamená pro nastavení pozic?
Jako investoři, kteří nejsou vázáni benchmarkem, můžeme na situaci nahlížet trochu jinak než manažeři, kteří se vůči benchmarku poměřují. Benchmarkoví investoři se musí zaměřovat na velikost jednotlivých sektorů ve svých indexech (viz obrázek 1 níže) a na související tracking error, aby měli co nejlepší šanci generovat alfa. Neomezený investor se naopak může věnovat tomu, zda si sektor jako celek a každý jednotlivý titul skutečně zaslouží jeho pozornost.
Zadruhé, na jiných částech globálního úvěrového trhu můžeme najít srovnatelné nebo dokonce vyšší výnosy než v technologickém sektoru, aniž by s sebou nesly stejné rizikové faktory. To může znamenat podstoupení rizik v jiných oblastech, jako je nižší úvěrová kvalita (BB), riziko podřízenosti (evropské finanční společnosti a podnikové hybridní dluhopisy), strukturální riziko (CLO) nebo cyklické riziko (například nemovitosti nebo automobilový sektor).
Zatřetí, tradičně jsme se zaměřovali na větší emitenty s dlouhou historií na kapitálových trzích a na známé společnosti, protože se domníváme, že to obecně vede k nižšímu riziku finančních potíží a selhání v průběhu času. Přestože je rozvoj AI skutečný a jeho potenciální ekonomické dopady jsou skutečně zásadní, domníváme se, že tato revoluce bude mít své vítěze i poražené. Za jinak stejných podmínek by to mohlo znamenat vyšší míru defaultů – zejména u některých novějších, menších a spekulativnějších struktur, které přicházejí na trh,“ vysvětluje James Durance.
Technologie a hyperskalární společnosti by mohly dosáhnout až 11 % amerického indexu podnikových dluhopisů investičního stupně
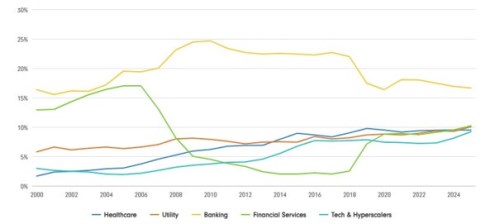
Zdroj: Fidelity International, , Bloomberg, ICE Indices. Mezi hyperscalery jsou zahrnuty společnosti MSFT, AMZN, META, GOOGL, ORCL, NVDA, SPCX.